


【IPO前哨】港交所或將迎GPGPU新面孔,登臨科技過聆訊,亮點與隱憂並存
2026年10月25日,蘇州登臨科技股份有限公司(以下簡稱「登臨科技」)在港交所刊發聆訊後資料集,預計將很快登陸港交所。公司擬以未商業化特專科技公司身份,循《上市規則》第18C章衝刺港股主板。
登臨科技最容易吸引市場注意的,是「國產GPGPU」與「企業AI」兩重標籤。2026年前4個月,公司收入已超過2025年全年,虧損亦大幅收窄;但另一面,客戶集中度重新升至九成以上、應收賬款快速增加、經營現金仍持續流出,往績期後債務又明顯上升。
第三名標籤有吸引力,但細分市場口徑不能被放大
登臨科技的歷史可追溯至2017年11月,是一家開發及銷售GPGPU產品的供應商,核心目標市場為企業AI,並計劃向公有雲及機器人等領域拓展。
其技術底座是自主研發的GPU+(Minsky™)架構:通過片內異構方式,將GPGPU核心、AI加速單元與高帶寬片上內存子系統集成在單顆芯片中;與之配套的瀚銘(Hamming®)軟件棧,則承擔軟件兼容、開發及部署支持。公司採取fabless模式,保留架構、芯片和軟件等核心研發環節,將製造、封裝及部分測試交由第三方完成。
公司當前產品包括Goldwasser I、Goldwasser II及KS系列,產品演進已經從早期計算機視覺工作負載,擴展至生成式AI及企業級AI智能體。應用覆蓋智慧城市、企業私有雲、教育、工業質檢、行業大模型及系統集成。以企業私有雲為例,Goldwasser系列支持多種計算精度,並兼容CUDA及主流AI開發框架,可用於模型訓練、推理、影像渲染和分析。
行業地位是登臨科技此次港股故事的重要支點。根據弗若斯特沙利文數據,按2025年收入計,公司在中國企業AI GPGPU市場排名第三,市場份額為1.0%;同期該市場由2021年的19億元增長至2025年的118億元,複合年增長率為58.1%。值得注意的是,該排名僅覆蓋企業AI場景中部署的GPGPU產品,並非中國整體GPGPU市場,更不是全部AI計算芯片市場。若按2025年中國整體GPGPU市場收入計,公司僅列前十,市場份額低於1.0%。
國內算力需求增長與供應鏈本土化,為後來者提供了窗口;但GPU競爭不僅是芯片參數之爭,還涉及軟件生態、遷移成本、穩定供貨、客戶驗證及持續迭代。登臨科技的真正考題,是能否把細分場景優勢延伸為跨場景、可複製的產品能力。
收入跨越式增長,仍需分辨產品放量與階段性服務貢獻
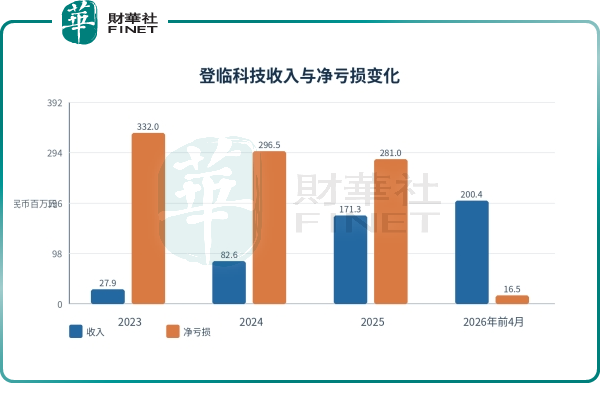
登臨科技的收入曲線在近三年顯著抬升。收入由2023年的2793.4萬元(人民幣,下同)增至2024年的8263.4萬元,2025年進一步增至1.71億元;2026年前4個月已錄得2億元,遠高於2025年全年。同期毛利率由34.4%提升至49.9%,2025年為49.2%,2026年前4個月為50.9%,表明規模擴大後,產品與服務組合保持了約五成的綜合毛利水平。
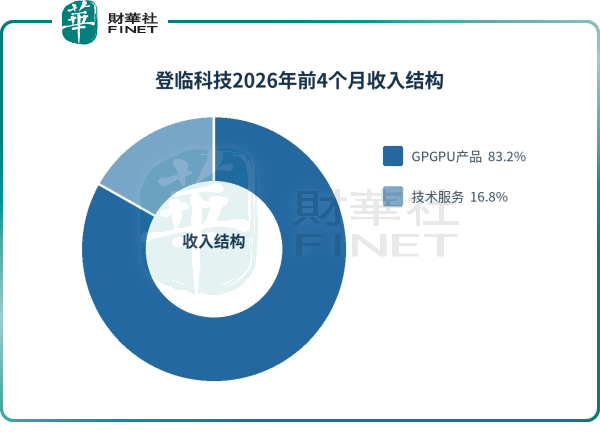
增長的主引擎已轉向KS系列。2025年,GPGPU產品收入占總收入67.7%,技術服務收入占32.3%;到2026年前4個月,GPGPU產品收入占比升至83.2%,技術服務占比降至16.8%。其中KS系列貢獻1.66億元,占同期總收入82.9%;企業私有雲則貢獻GPGPU產品收入的83.0%。新一代產品快速成為主力,說明商業化重心開始從芯片設計服務和IP授權轉回硬件產品,這是收入質量改善的一面。
虧損收窄是另一項積極變化。公司淨虧損由2023年的3.32億元降至2024年的2.97億元、2025年的2.81億元,2026年前4個月再降至1647.4萬元。剔除股份支付及上市費用後,經調整淨虧損逐年下降,2025年收窄至2.04億元,並在2026年前4個月轉為經調整淨收益2057.9萬元,收入放量帶來的經營槓桿開始顯現。
作為芯片企業,研發投入仍是損益表的核心。2026年前4個月研發費用為6485.8萬元,占總收入比重為32.4%,公司計劃推進Minsky™ IV及新產品類別,未來商業化不能依靠長期壓縮研發換取利潤,而要驗證新增投入能否轉化為更大規模、更多元的訂單。
盈利表象改善之後,回款、負債和集中度仍是硬約束
收入增長並未立即消除現金壓力。2023年至2025年,公司經營活動所用現金淨額分別為2.5億元、1.93億元及2.95億元,2026年前4個月仍流出1.47億元。
截至2026年4月底,公司持有現金及現金等價物4.49億元,另有7.93億元已承諾但未動用銀行融資;這提供了資金緩衝,卻也說明經營擴張對外部資金仍有依賴。
回款尤其值得關注。應收賬款從2025年末的1.21億元增至2026年4月底的2.67億元,增幅快於同期現金變化。截至2026年8月31日,這批4月底應收賬款僅5650萬元、即20.3%完成期後結算。公司應收賬款週轉天數從2023年的233天降至2024年的139天,2025年回升至178天,2026年前4個月為122天。週轉指標有所改善並不足以取代實際回款觀察,隨著業務規模上升,客戶驗收、信用期及項目結算安排會直接影響現金轉化。
債務同樣快速增加。債務總額由2025年末的5.33億元升至2026年8月底的9.87億元,其中銀行借款達9.77億元。雖然公司流動狀況已由2024年末的2.13億元流動負債淨額,改善為2025年末1.13億元及2026年4月底3.59億元流動資產淨值,但這部分改善受到股東注資和融資流入支持。若經營現金流改善慢於借款擴張,財務成本與償債安排將侵蝕經營彈性。
客戶集中使上述問題更敏感。2023年、2024年、2025年及2026年前4個月,五大客戶收入占比分別為98.4%、85.1%、83.0%及90.4%,最大客戶占比分別為37.9%、25.7%、29.4%及38.0%。同期來自五大供應商採購占比分別為83.1%、65.2%、56.9%及76.3%。頭部客戶訂單變化會影響收入和回款,晶圓、封裝測試及關鍵內存供應又會影響交付;公司處在上下游均較集中的結構中,議價能力和供應保障仍需持續驗證。
港股會為技術稀缺性買單,更會追問增長能否轉成現金
對港股而言,登臨科技帶來的稀缺性較清晰:本土GPGPU、企業AI、軟硬件協同,以及第18C框架下的特專科技屬性,都有助於吸引關注人工智能基礎設施的機構資金。
不過,港股對尚未穩定盈利的科技企業,通常更看重收入可見性、客戶質量、現金續航和商業化里程碑。登臨科技2026年前4個月的增長提供了重要證明,但由於基數較低、訂單集中且回款仍慢,市場仍會檢驗後續期間能否維持產品出貨與毛利,並把賬面收入轉化為經營現金。
募資方向也體現了公司仍處投入期。公司擬將資金用於現有GPU產品線迭代升級及商業化、新產品類別開發及商業化、芯片軟件工具鏈開發、銷售與營銷能力,以及營運資金和一般企業用途。這些方向覆蓋了GPU企業從研發到生態、再到市場開拓的完整鏈條,但也意味著資金需求並非一次性:先進芯片流片、軟件適配、備貨與客戶導入均需要持續投入。
因此,登臨科技的港股敘事不能只由「國產替代」支撐。市場還需要看到KS系列之外的產品接力、企業私有雲之外的場景擴張、五大客戶占比下降、應收賬款回收加快,以及經營現金流與債務趨勢出現實質改善。如果這些指標同步兌現,技術稀缺性才可能沉澱為商業壁壘;若收入增長主要依賴少數訂單和持續融資,則高增長數據的含金量仍會受到質疑。
推薦文章


