

美聯儲料將維持利率不變,儘管通脹持續存在

來源 Fxstreet
  • 美國聯邦儲備委員會(美聯儲)在10月會議後預計將廣泛維持利率不變。 
  • 市場認為12月加息的概率很高。
  • 美聯儲主席沃什在新聞發布會上的講話可能會加剧美元波動。

美國聯邦儲備委員會(Fed)將於週三公布利率決議,這是又一次關鍵會議,可能為該行年底前的貨幣政策前景提供重要線索。

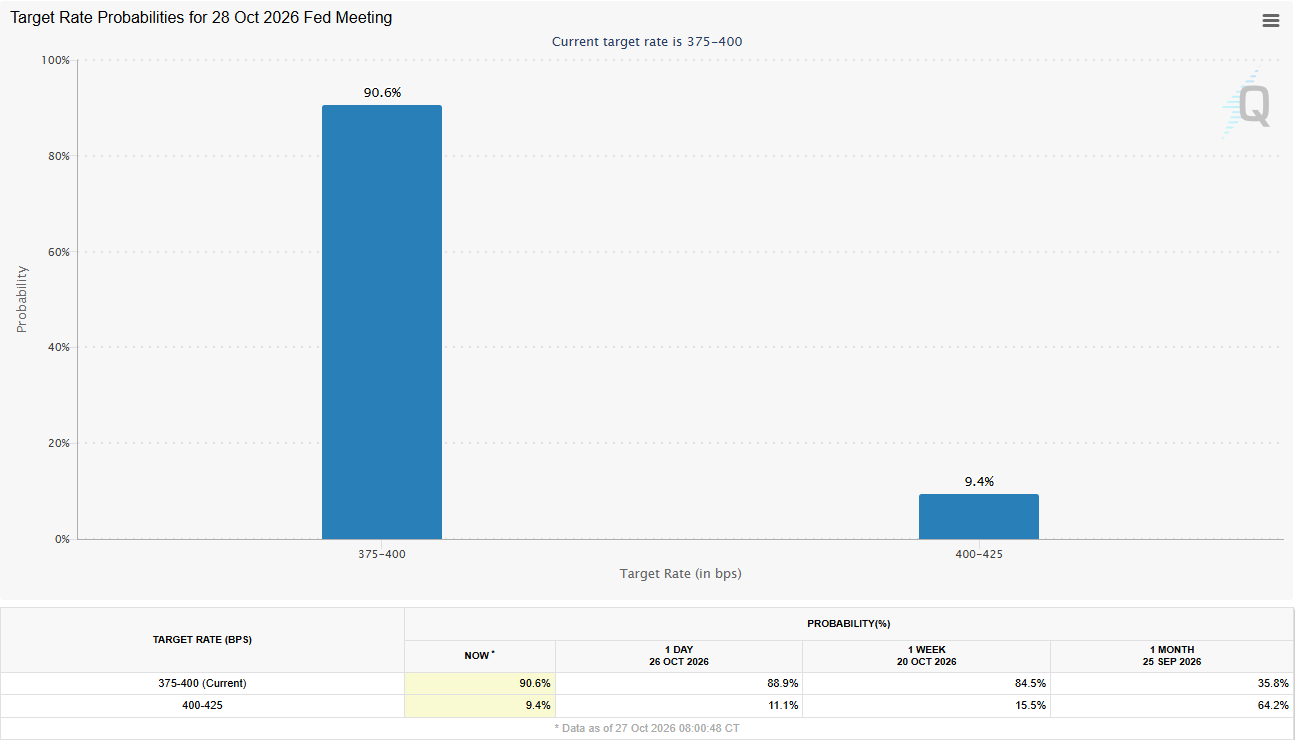
市場普遍預計,聯邦公開市場委員會(FOMC)將在9月宣布加息25個基點(bps)後,將政策利率維持在3.75%-4%的區間不變。

這一決定幾乎已被完全計入定價,CME FedWatch 工具顯示加息概率僅約為9%。因此,美聯儲主席凱文-沃什(Kevin Warsh)在會後新聞發布會上的評論可能為利率前景提供重要線索,並影響美元(USD)的估值。
Source: CME Group
Source: CME Group

本月早些時候在國際貨幣基金組織(IMF)的一場活動上發言時,沃什重申他們仍專注於實現物價穩定,但補充說他不相信"預判會議結果"。這一表態實際上讓投資者排除了10月加息的可能性,儘管美國9月消費者物價指數(CPI)高於預期,整體年通脹率從3.4%升至3.7%。 

德意志銀行的經濟學家指出,由於即將召開的會議上加息已基本不在考慮範圍內,市場注意力將轉向溝通措辭,並表示"因此,市場將關注沃什主席的新聞發布會,以及美聯儲如何在仍然高企的通脹和穩健增長,與近期金融環境收緊之間取得平衡。"他們認為,政策信息將取決於美聯儲如何有說服力地承認持續的價格壓力和強勁的經濟活動,同時也要回應更具限制性的市場環境對整體前景的影響。 

美聯儲何時公布利率決議,這將如何影響歐元/美元?

美聯儲定於GMT時間18:00公布利率決議並發布貨幣政策聲明。隨後,美聯儲主席凱文-沃什(Kevin Warsh)的新聞發布會將於GMT時間18:30開始。

9 月份修訂後的經濟預測摘要(SEP)顯示,18 位官員中有 12 位預計今年還會再加息 25 個基點(bps),而 4 位成員認為會加息兩次,另有 2 位預計不會再加息。

6 月份的點陣圖,即 SEP 中顯示政策制定者利率預測的部分,凸顯出政策制定者的預測意味著 2026 年僅會再上調 25 個基點,隨後在 2027 年降息 25 個基點,並在 2028 年再降息 25 個基點。

根據芝加哥商品交易所美聯儲觀察工具(CME FedWatch Tool),年底政策利率維持不變的概率僅約為 17%。這一市場倉位表明,如果沃什在國際貨幣基金組織(IMF)活動上與其先前言論相悖,並以通脹持續高企為由暗示 12 月加息,美元仍有重新走強的空間。在這種情況下,歐元/美元在初步反應中可能承受看跌壓力。不過值得注意的是,歐洲央行(ECB)也將在週四公布政策決定。因此,若美聯儲措辭偏鷹導致該貨幣對下跌,隨著歐洲央行事件臨近,這一跌勢可能會暫停。

三菱日聯/BTMU 分析師指出,"今年最後一次 FOMC 會議要到 12 月 9 日才舉行",並表示"金融狀況收緊的跡象持續累積",這"當然意味著 12 月美聯儲加息預期可能降溫"。在他們看來,"沃什是否願意發出信號,表明美聯儲仍沿著點陣圖所描繪的路徑前進,這一點將很重要。"三菱日聯/BTMU 補充稱,"在金融狀況收緊以及歐洲債券市場波動的情況下,我們認為美元將繼續獲得支撐,風險仍偏向上行。" 

相反,如果美聯儲主席沃什淡化通脹發展,並且不暗示 12 月加息,美元兌主要貨幣對手可能走弱。若沃什重申他不會預判年內最後一次會議的結果,投資者可能不會完全計入加息預期,從而幫助歐元/美元小幅走高。不過,除非他們看到通脹數據顯著改善或就業報告糟糕透頂,否則市場參與者不太可能完全忽視這一概率。 

德國商業銀行(Commerzbank)的 Thu Lan Nguyen 指出,歐元/美元近期的韌性掩蓋了歐元更令人擔憂的潛在動態。她表示,"歐元區的短期通脹預期上升幅度大於美國",但"當前更高的通脹預期並未被相應的相對利率預期變化所抵消。"據德國商業銀行稱,這種脫節"原則上對歐元是一個負面信號",因為這表明市場並未計入足夠的政策收緊來抵消歐元區通脹預期的回升,若市場情緒轉向,歐元可能因此面臨脆弱性。 

FXStreet 歐洲時段首席分析師 Eren Sengezer 對歐元/美元提供了短期技術前景:

"歐元/美元的近期技術前景顯示出看跌傾向,因為該貨幣對仍處於日線圖布林帶下半區,相對強弱指數持續遠低於 40。下行方面,1.1130-1.1100(布林帶下軌,靜態水平)構成即時支撐,隨後是 1.1000(心理關口,靜態水平)。如果後者支撐失守,可能會看到更深的回撤至 1.0750(靜態水平)。如果日線 RSI 跌入 30 下方的超賣區域,且歐元/美元仍低於布林帶下軌,投資者可能會等待技術性修正後再押注進一步下跌。"

"上行方面,1.1260 - 1.1300(靜態水平,布林帶上軌)附近可能形成中間阻力區。若該貨幣對能夠在這一區域上方企穩,1.1420-1.1440 區域的 50 日和 100 日簡單移動平均線可能成為下一個難以突破的障礙。"  
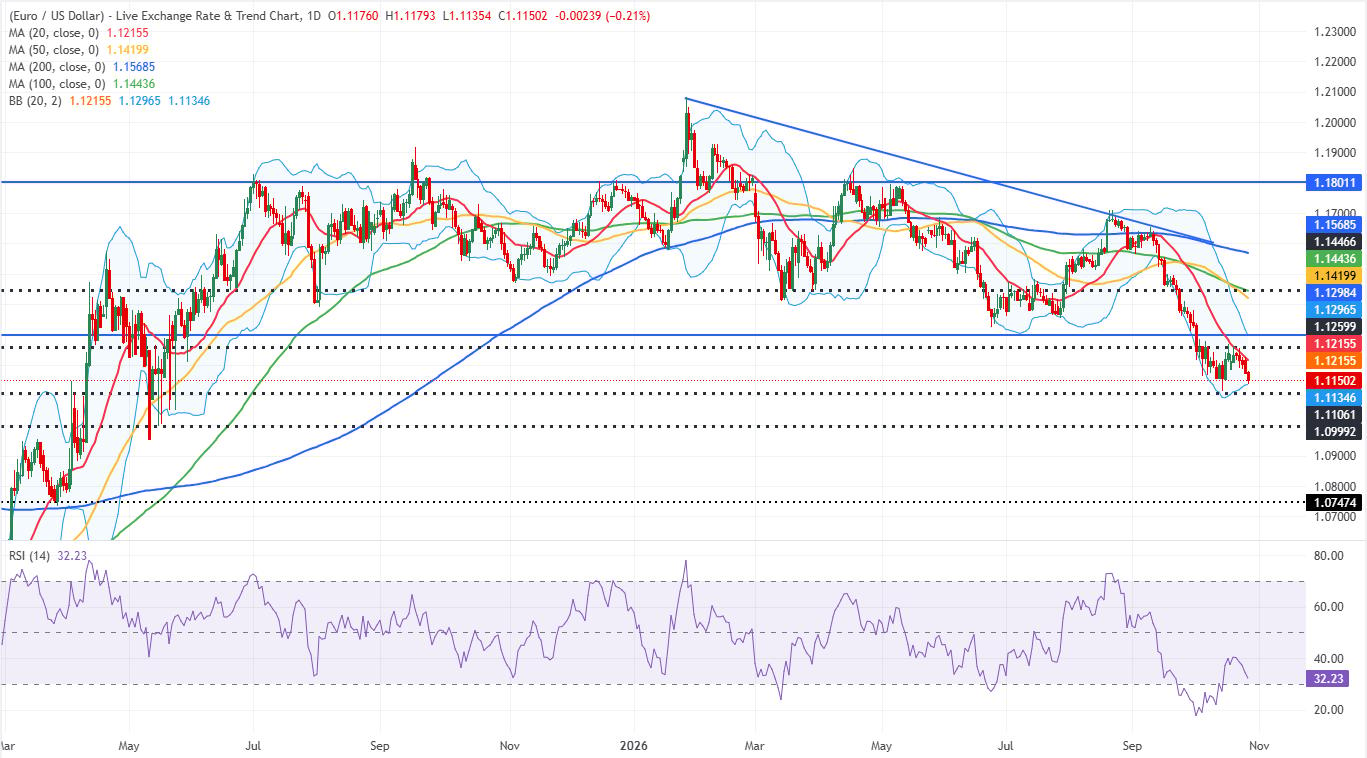
EUR/USD daily chart
歐元/美元日線圖

美聯儲常見問題(FAQ)

「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」

美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」

「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」

量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳洲 CPI 4.3% 全面超預期!澳元衝上 0.7054 又壓回,11/3 升息 69% 為何過不了 0.7050?澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
作者  Mitrade分析師
13 小時前
澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
placeholder
銅價 14,298 美元!LME 六成庫存堆在美國,這不是全球缺銅,是關稅在搬銅LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
作者  Mitrade分析師
昨日 02: 16
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
placeholder
金價跌破 4,000 美元!ASX 金礦股一週蒸發近 9%,避險交易為什麼這次失靈?現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
作者  Mitrade分析師
10 月 26 日 週一
現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
placeholder
ASX 200 跌 0.43%:8 個板塊上漲、指數仍跌!油價 113 美元的三條成本傳導鏈ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
作者  Mitrade分析師
10 月 23 日 週五
ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
placeholder
澳元走勢:RBA 副總裁直言通膨「materially worse」!11/3 升息機率跳回 56%,0.70 與 AUD/JPY 111 誰先破?澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
作者  Mitrade分析師
10 月 22 日 週四
澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
goTop
quote