


美聯儲在五次按兵不動後準備加息
- 美國聯邦儲備委員會預計將把利率上調25個基點。
- 修訂後的經濟預測摘要將為貨幣政策前景提供關鍵線索。
- 在美聯儲主席沃什的新聞發布會期間,美元將出現更大的波動。
美國聯邦儲備委員會(Fed)將於週三公布利率決議,這是又一次關鍵會議,可能為年底前的貨幣政策前景提供重要見解。
市場普遍預計,聯邦公開市場委員會(FOMC)將在此前連續五次會議按兵不動後,將政策利率上調25個基點(bps)至3.75%-4%的區間。
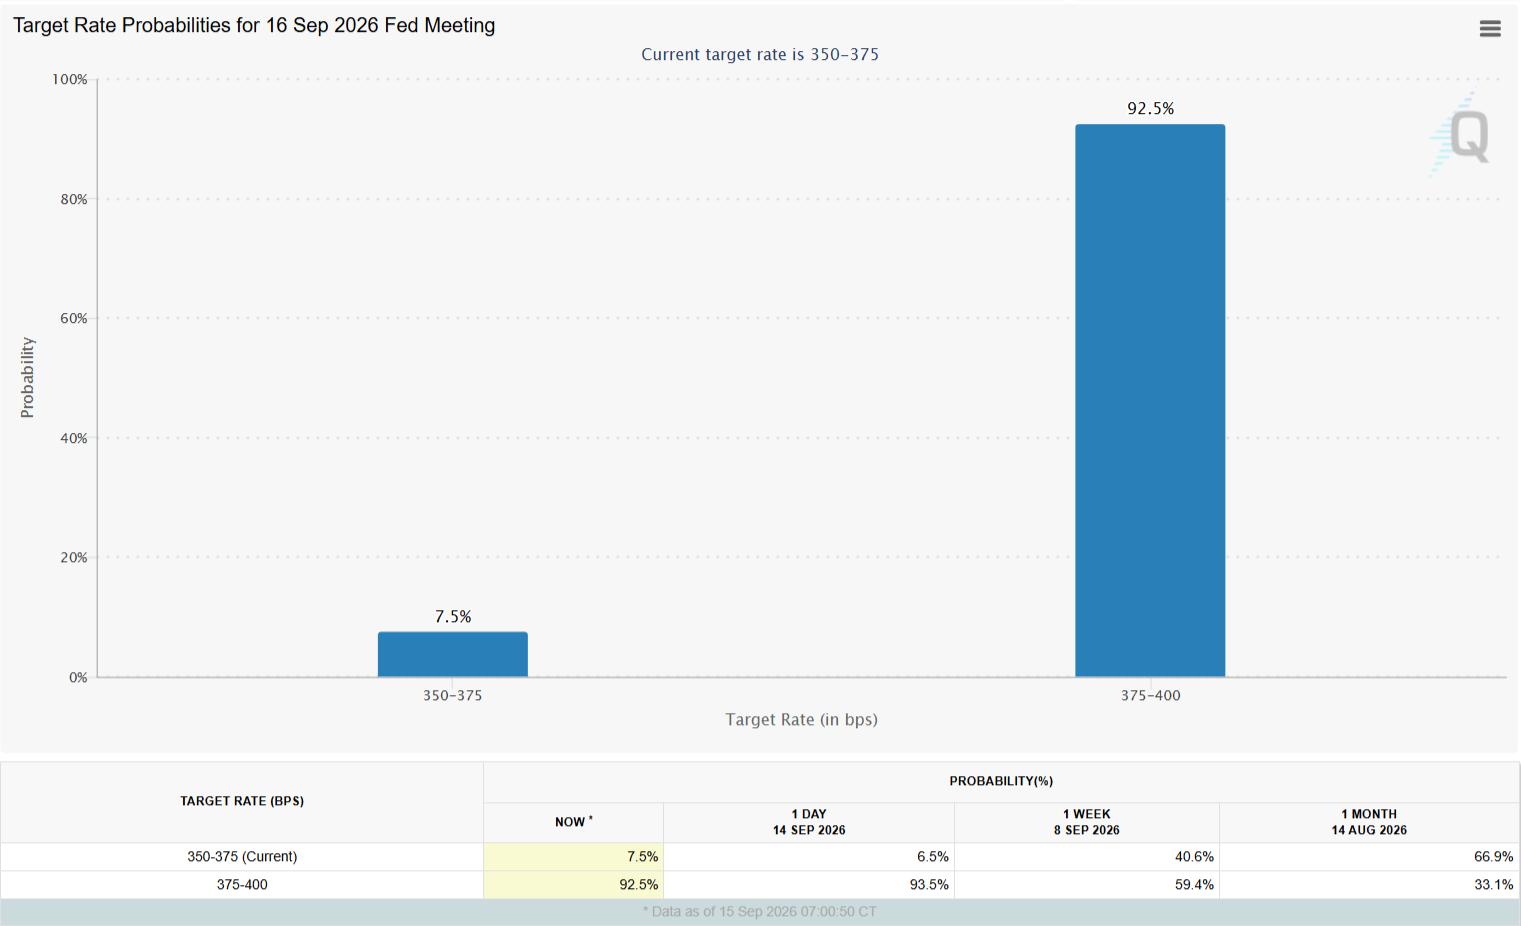
這一決定幾乎已被完全計入定價,CME FedWatch 工具顯示再次按兵不動的概率僅約為7.5%。因此,修訂後的經濟預測摘要(SEP)以及美聯儲主席凱文-沃什(Kevin Warsh)在會後新聞發布會上的評論,可能為利率前景提供重要線索,並影響美元(USD)的估值。
本月早些時候,美聯儲理事克里斯托弗-沃勒(Christopher Waller)表示,如果8月通脹數據證實通脹壓力正在降溫,他將傾向於支持維持政策不變。美國勞工統計局(BLS)週五報告稱,8月份消費者物價指數(CPI)變化所衡量的年通脹率維持在3.4%不變,未見進展。報告的其他細節顯示,剔除波動較大的食品和能源價格的核心CPI月率上升0.3%,高於市場預期的0.2%。這些通脹數據,加上表現強勁的8月勞動力市場報告——非農就業人數增加16.2萬——再次印證了9月份收緊貨幣政策的舉措。
三菱日聯/BTMU分析師指出,在美國通脹數據強於預期後,市場現在預計美聯儲將"最早在本週開始其緊縮週期",其中"本週FOMC會議已計入22個基點的加息,而一週前約為15個基點"。
他們補充說:"雖然美聯儲本週開始加息並非板上釘釘,但在近期溝通之後,如果美聯儲維持利率不變,將是一個重大意外。"在他們看來,"在能源價格上漲引發通脹上行風險擔憂之際,若決定維持利率不變,也將有損美聯儲的政策公信力。"他們指出,"布倫特原油價格目前較衝突前水平高出略逾50%",並警告稱"對於中東能源供應能否迅速恢復正常,幾乎沒有樂觀情緒。"
美聯儲何時公布利率決議,又將如何影響歐元/美元?
美聯儲定於GMT時間18:00公布利率決議並發布貨幣政策聲明,同時公布修訂後的 SEP。隨後,美聯儲主席凱文-沃什(Kevin Warsh)的新聞發布會將於GMT時間18:30開始。
在 6 月份,點陣圖,即 SEP 中顯示政策制定者利率預期的組成部分,強調政策制定者的預測僅意味著 2026 年加息 25 個基點,隨後在 2027 年降息 25 個基點,並在 2028 年再降息 25 個基點。
在這一節點上,維持利率不變的決定可能被視為一次重大的鴿派意外,並在初始反應中對美元和美國國債收益率造成沉重壓力。即便點陣圖指向年底加息,或明年預測偏向鷹派,本次會議上按兵不動也可能令美聯儲失去公信力,這表明美國央行可能正承受政治壓力,不願在中期選舉前收緊政策。在這種情況下,歐元/美元可能積聚看漲動能。
如果美聯儲如預期加息 25 個基點,而點陣圖顯示今年還會再加息一次、明年至少還會再加息一次,那麼美元短期內可能走強,並引發歐元/美元大幅下跌。這樣的結果有助於讓投資者相信,美聯儲不會受政治影響,而是會採取一切必要措施來實現物價穩定。根據 CME FedWatch 工具,市場目前認為美聯儲到年底至少加息兩次的概率約為 75%,這表明如果 12 月再確認一次緊縮舉措,美元仍有上行空間。
荷蘭國際集團(ING)經濟學家指出,自美聯儲上次預測更新以來,數據背景已經走軟,指向"第二季度 GDP 報告弱於預期"以及"就業創造趨勢走弱,儘管 8 月出現意外",而通脹則顯示出"某些令人鼓舞的放緩跡象,儘管同比增速仍高於 2%。"他們"繼續認為,工資增長疲軟、關稅退款以及停滯的房地產市場(這將放緩住房通脹)都將有助於明年通脹回歸 2% 的目標",不過他們也指出"風險在於能源價格。"
在此背景下,ING 預計美聯儲的預測只會出現溫和變化。"總體而言,我們預計美聯儲對通脹的預測會略低於 6 月份的預測,而 GDP 和勞動力指標變化不大。"在利率方面,他們預計美聯儲將維持相對偏高的短期路徑,稱:"我們預計他們會將 2026 年底和 2027 年底的聯邦基金利率預測維持在 4%,之後再回到此前對聯邦基金利率 3.1% 的長期預測。"
布朗兄弟哈里曼(Brown Brothers Harriman)的 Elias Haddad 認為,即將到來的 FOMC 決議對美元至關重要,會議基調的重要性可能與利率變動本身一樣大。BBH 概述了一個明確的"鷹派情景:一致或幾乎一致投票支持加息、點陣圖與市場預期一致,和/或 Warsh 釋放更多緊縮信號,都將提振美元。"
相比之下,該行警告稱,"鴿派情景:加息投票出現分歧、點陣圖低於市場定價,和/或 Warsh 將此次加息描述為防範通脹的保險措施,而非持續緊縮週期的開始,都將削弱美元。"儘管期貨市場已計入進一步緊縮的可能性,BBH 強調,"美國經濟並不支持激進的緊縮週期。工資增長放緩具有去通脹作用,而美聯儲政策相對於約 3.00% 的名義中性利率而言,已經略顯限制性。"
FXStreet 首席分析師 Valeria Bednarik 提供了歐元/美元的短期技術前景:
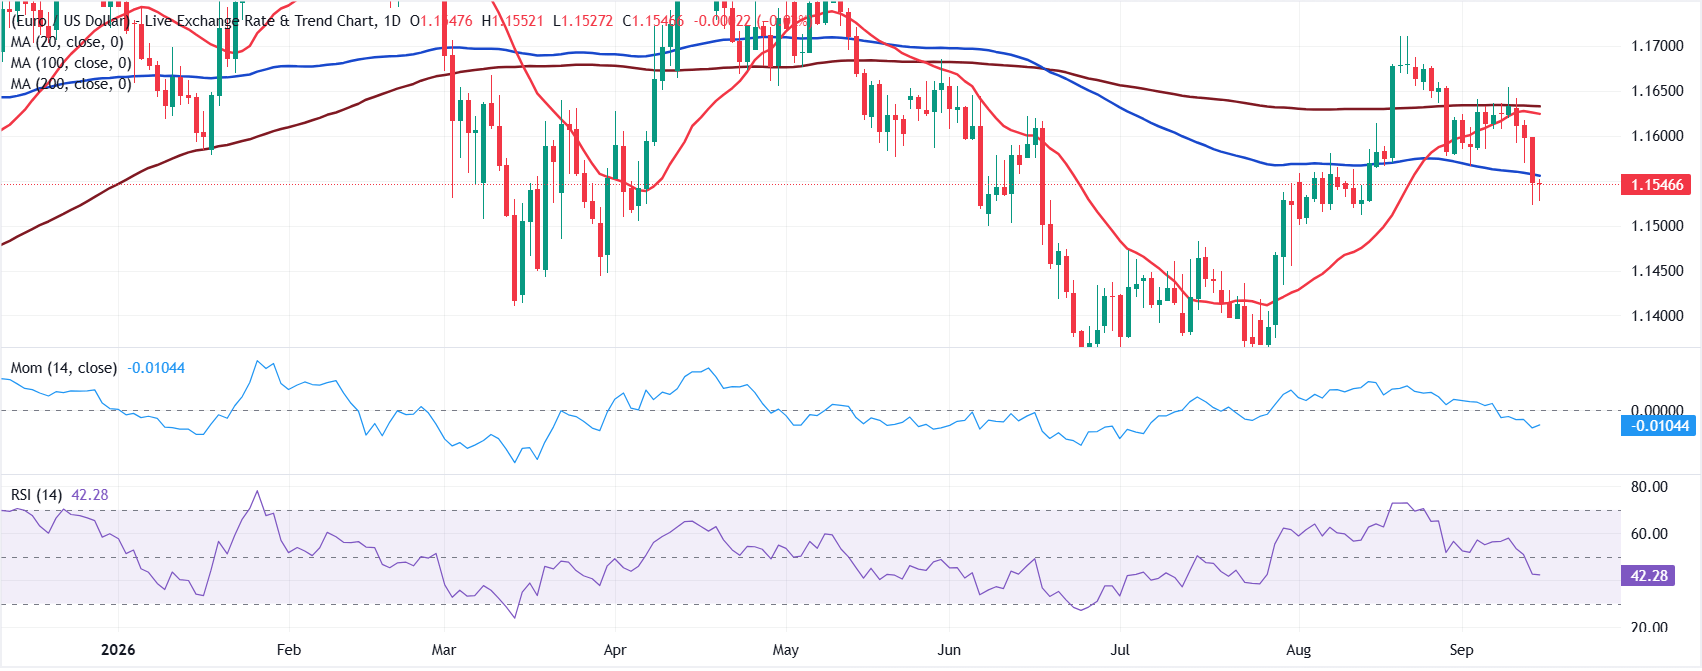
"歐元/美元交投於週一創下的一個月新低 1.1523 附近,因為投資者已計入加息。整體格局偏空,因為該貨幣對在日線圖上位於所有均線下方,自 8 月下旬以來多次未能突破 200 日簡單移動平均線(SMA)。位於 1.1550 附近的 100 日 SMA 構成即時阻力,其前方是前述位於 1.1630 的 200 日 SMA。"
Bednarik 補充道:"同一圖表顯示技術指標在中線下方盤整,反映出在公告前的持續觀望,而非暗示下行耗盡。預期中的加息應會推動美元走高,不過由於市場參與者已在公告前提前計價,歐元/美元的跌幅可能有限。強勁的靜態支撐位於 1.1470,隨後是 1.1400 關口。另一方面,若意外維持利率不變,則可能對美元造成強大壓力,並使歐元/美元突破上述阻力位,接近 1.1700 關口。"
通貨膨脹常見問題(FAQ)
通貨膨脹衡量的是一籃子有代表性的商品和服務價格的上漲。總體通貨膨脹通常以月比(MoM)和年比(YoY)為基礎的百分比變化來表示。核心通貨膨脹不包括食品和燃料等波動較大的因素,這些因素可能因地緣政治和季節性因素而波動。核心通脹是經濟學家關註的數字,也是央行的目標水平,央行的任務是將通脹保持在可控水平,通常在2%左右。
消費者價格指數(CPI)衡量一籃子商品和服務在一段時間內的價格變化。它通常以月環比(MoM)和年同比(YoY)的百分比變化來表示。核心CPI是各國央行的目標,因為它不包括波動較大的食品和燃料投入。當核心CPI高於2%時,通常會導致更高的利率,反之亦然,當它低於2%時。由於較高的利率對貨幣有利,較高的通貨膨脹通常會導致貨幣走強。當通脹下降時,情況正好相反。
一個國家的高通貨膨脹會推高其貨幣的價值,盡管這似乎有悖常理,反之亦然。這是因為央行通常會提高利率以對抗更高的通脹,這會吸引更多的全球資本流入,這些投資者正在尋找一個有利可圖的投資場所。
「以前,黃金是投資者在高通脹時期轉向的資產,因為它能保值,雖然投資者在市場極端動蕩時期仍然會購買黃金,因為它具有避險屬性,但大多數時候並非如此。這是因為當通脹高企時,央行會提高利率來對抗通脹。較高的利率對黃金來說是負面的,因為相對於有息資產或將錢存入現金存款賬戶,它們增加了持有黃金的機會成本。另一方面,較低的通脹往往對黃金有利,因為它會降低利率,使這種明亮的金屬成為更可行的投資選擇。」
推薦文章


