


金價在4000美元附近盤整,因在美聯儲決議前復甦仍然脆弱
- 黃金重返 4,000 美元上方,中東外交努力推動油價回落。
- 交易員等待美聯儲定於週三公佈的貨幣政策聲明。
- 技術指標仍偏空,RSI 接近超賣區域,MACD 處於負值區域。
黃金(XAU/USD)週一小幅盤整漲幅,此前上週的急劇下跌將金價推至 3,975 美元,為 8 月以來最低水平。油價回落為金價提供支撐,交易員正對緩和中東緊張局勢的外交努力作出反應。截稿時,XAU/USD 交投於 4,016 美元附近,日內上漲 0.50%。
路透社報導稱,來自沙烏地阿拉伯、巴基斯坦和土耳其這三個麥加公約成員國的官員週一正在德黑蘭與伊朗領導人舉行會談。伊朗外交部發言人埃斯梅爾-巴加埃表示,會談將涉及以色列的擴張主義政策、黎巴嫩局勢發展以及美國對伊朗的戰爭。
此次會晤是在週日卡達調解人和伊朗官員在德黑蘭舉行會談之後進行的,這是緩和地區緊張局勢努力的一部分。西德州中質原油(WTI)在週五觸及 103.28 美元、為 5 月以來最高水平後,回落至每桶 100.39 美元附近。
由於油價上漲強化了市場對美聯儲(Fed)進一步收緊政策的預期,抵消了美國國債收益率下跌和美元(USD)走軟帶來的支撐,金屬上週下跌約4%。由於對人工智慧相關投資的擔憂推動了對政府債券的需求,美債收益率承壓。更廣泛的股市拋售也可能促使一些交易員賣出黃金,以彌補其他領域的損失。
美元和美國國債收益率在本週初暫停下跌,限制了黃金的反彈。衡量美元兌六種主要貨幣的一籃子美元指數(DXY)交投於 101.83 附近,而基準 10 年期美國國債收益率徘徊在 4.99%附近。
目前市場關注本週美聯儲(Fed)的貨幣政策聲明,這可能決定黃金是守住 4,000 美元這一心理關口上方,還是面臨新一輪拋售。
市場普遍預計,美聯儲將在週三為期兩天的會議結束時將利率維持在 3.75%-4.00%不變。然而,如果政策制定者為 12 月再次加息保留可能性,那麼暫停加息對黃金買家而言可能幾乎沒有安慰作用;根據芝加哥商品交易所美聯儲觀察工具,交易員目前定價約有 79%的加息概率。
美聯儲目前被視為按兵不動,但隨著通脹仍高於目標,12月加息風險上升
根據道明證券(TD Securities)的說法,分析師預計"FOMC或Warsh主席不會有太多新的溝通"。在他們看來,"10月按兵不動將使12月加息的可能性更大",尤其是在"9月CPI意外上行"之後,這凸顯出"通脹風險仍然相關"。因此,道明證券"預計美聯儲還會再加息兩次(12月和3月)",並指出"通脹仍高於目標,而風險正在上升"。他們補充稱,"通脹數據的演變將決定本輪週期後期加息的幅度和節奏",這表明未來公布的價格數據將對明年初之後的政策路徑起到關鍵作用。
技術分析:下布林帶限制上行空間
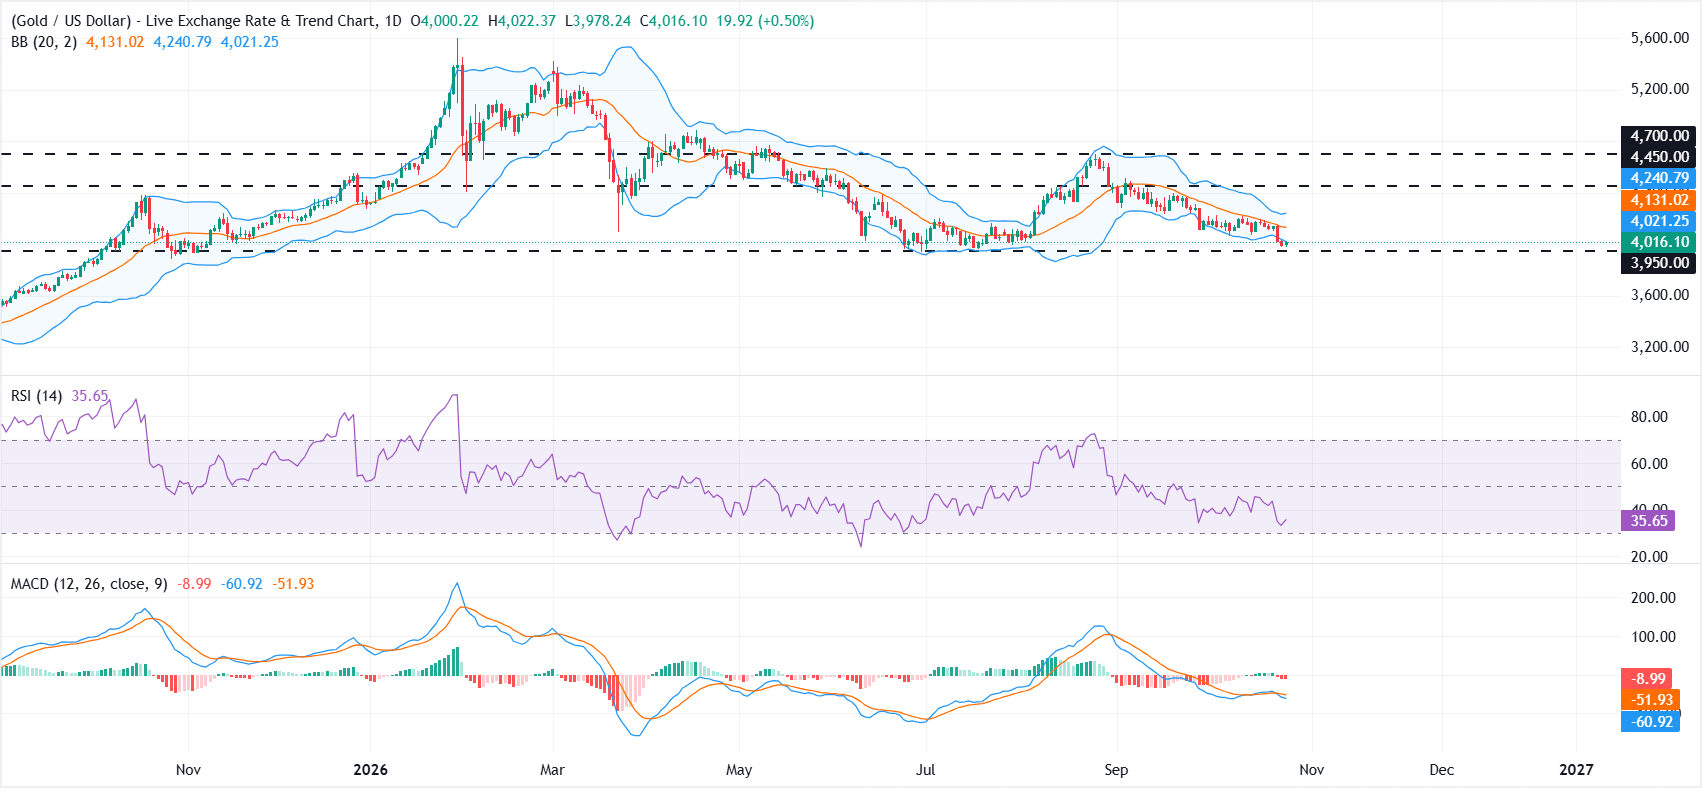
在日線圖上,黃金/美元(XAU/USD)維持短期看跌傾向,價格徘徊在 4,020 美元的下布林帶下方。相對強弱指數(RSI)位於 35,略高於超賣區域,而移動平均收斂/發散指標(MACD)柱狀圖仍為負值;這兩個指標都暗示下行壓力持續存在,而非近期跌勢已明顯耗盡。
上行方面,初步阻力位於 4,020 美元附近的下布林帶,隨後是 4,131 美元附近的中軌和 4,241 美元附近的上軌。若能持續突破這些水平,可能為反彈至 4,400-4,500 美元區域打開大門,隨後目標看向 4,700 美元。
下行方面,直接支撐位於 3,975-3,950 美元區域。若果斷跌破該區域,可能引發更深的回落,指向 3,900 美元這一心理關口,隨後是 3,800 美元。
(本報導的技術分析由 AI 工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。
推薦文章


