


Nvidia sobe mais de 3% no pré-mercado após resultados e guidance do 3T superarem expectativas, Wall Street otimista com crescimento, mas cautelosa com múltiplos riscos
TradingKey - A Nvidia (NVDA) subiu mais de 3% no pré-mercado dos EUA nesta quarta-feira, para US$ 160,73, ampliando os ganhos registrados após a divulgação de seus resultados.
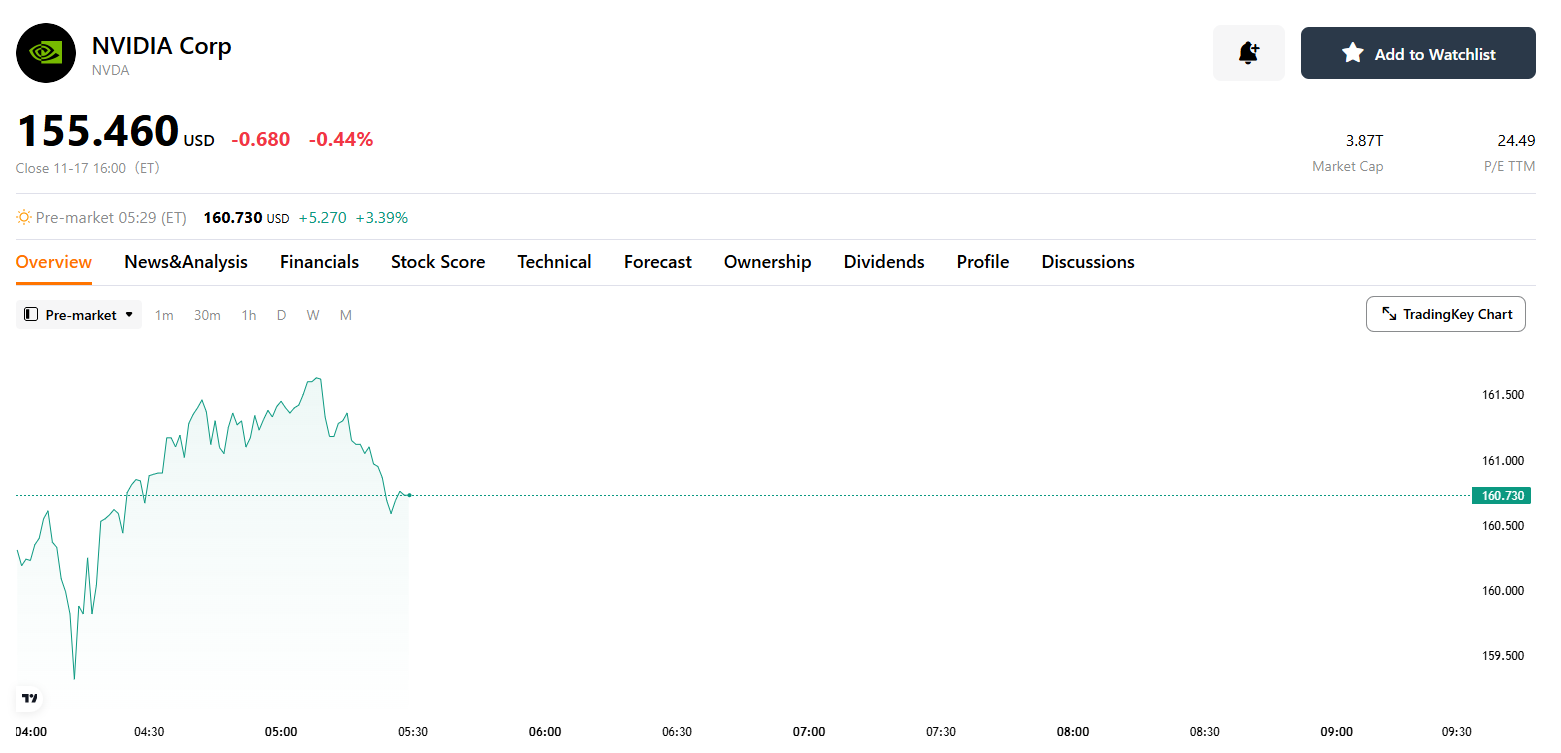
Fonte: TradingKay
As ações da empresa saltaram mais de 4% no after-hours de terça-feira, impulsionando uma ampla alta nas ações de chips de IA, data centers e computação em nuvem. Resultados trimestrais melhores do que o esperado e projeções para o quarto trimestre acima das estimativas do mercado serviram como os principais catalisadores para a força do papel.
Especificamente, a receita da Nvidia no terceiro trimestre alcançou US$ 115,8 bilhões, superando a estimativa média dos analistas, de US$ 109,1 bilhões, enquanto o lucro líquido atingiu US$ 65,3 bilhões, também acima das expectativas do mercado, de US$ 60,406 bilhões. Atraindo ainda mais atenção do mercado, a empresa manteve-se otimista quanto às perspectivas de crescimento para o próximo trimestre, projetando uma receita de US$ 130 bilhões no quarto trimestre, superior à estimativa média anterior de Wall Street, de US$ 125,25 bilhões. A receita de sua divisão de data centers mais do que dobrou na comparação anual, reforçando ainda mais que a demanda das grandes empresas de tecnologia por capacidade computacional de IA continua robusta.
Além de superar as expectativas de forma generalizada no trimestre atual, as projeções da Nvidia para o quarto trimestre também reforçaram a confiança do mercado. A empresa prevê uma receita de aproximadamente US$ 130 bilhões para o próximo trimestre, com margem de 3% para mais ou para menos, patamar visivelmente superior à estimativa média de Wall Street, de US$ 125,25 bilhões. A administração também projeta uma margem bruta ajustada de cerca de 72% para o quarto trimestre, sinalizando que seus aceleradores de IA de ponta e produtos de rede continuam exercendo um forte poder de precificação.
Em relação ao avanço dos produtos, a plataforma de nova geração Vera Rubin já começou a ser entregue aos clientes e passou a integrar os data centers de várias grandes operadoras de computação em nuvem e infraestrutura de IA. A contínua expansão na escala de implementação indica que os investimentos dos provedores de serviços em nuvem em capacidade computacional para treinamento e inferência não esfriaram de forma perceptível, aliviando também, em parte, as preocupações anteriores do mercado de que o ciclo de investimentos (capex) em IA teria atingido o pico.
No entanto, analistas do JPMorgan (JPM) apontaram que, embora diversas métricas da empresa tenham superado as expectativas neste trimestre e a perspectiva de receita tenha sido novamente elevada, a diretoria ainda não respondeu adequadamente a várias questões fundamentais na teleconferência de resultados, incluindo a ausência de receitas da China, a magnitude do financiamento necessária para a expansão da infraestrutura de IA, a capacidade de ampliação da cadeia de suprimentos e como a companhia conduzirá a transição de CEO após a saída de Jensen Huang. Esses fatores podem continuar influenciando a avaliação dos investidores quanto à certeza do crescimento futuro da Nvidia, indicando que a ação ainda poderá apresentar volatilidade expressiva no curto prazo.
Entre esses pontos, a incerteza em relação ao mercado chinês é particularmente notável. As restrições dos EUA às exportações de chips avançados de IA continuam afetando a presença estratégica da Nvidia na China, e o guidance atual da empresa ainda não incorporou eventuais receitas do mercado chinês. Isso significa que, mesmo que a demanda por IA permaneça aquecida, o espaço real para o crescimento futuro da Nvidia ainda poderá ser impactado por mudanças nas políticas geopolíticas e nos controles de exportação.
Ao mesmo tempo, os investimentos de capital necessários para a implementação de infraestrutura de IA também se tornaram foco de atenção dos analistas. À medida que as gigantes da nuvem continuam expandindo a dimensão de seus data centers, são necessários vultosos investimentos de capital em áreas como aquisição de GPUs, fornecimento de energia, sistemas de resfriamento e equipamentos de rede. Embora a Nvidia se beneficie disso, suas parcerias de financiamento com determinados provedores de serviços em nuvem de IA também levaram o mercado a avaliar com cautela os níveis de endividamento e a sustentabilidade dos recursos em todo o ecossistema. Além disso, a capacidade da cadeia de suprimentos de chips de expandir a produção em tempo hábil para atender à crescente demanda de pedidos é outro desafio real que a companhia precisa enfrentar.
Apesar desses riscos, algumas instituições de Wall Street ainda avaliaram positivamente o desempenho dos resultados da Nvidia.
No Goldman Sachs (GS), os analistas avaliam que o forte balanço financeiro e as declarações da diretoria sobre os negócios futuros ajudarão a reforçar a confiança dos investidores na solidez operacional da Nvidia e nas perspectivas de crescimento de toda a cadeia de valor de IA. O banco também destacou especificamente que a empresa reafirmou seu compromisso com o retorno aos acionistas e autorizou até US$ 227 bilhões em recompra de ações até o final de 2027, demonstrando a contínua confiança da administração no fluxo de caixa e na rentabilidade futuros.
No Morgan Stanley (MS), o analista Joseph Moore destacou que, embora o atual desempenho operacional robusto da Nvidia não seja surpreendente por si só, o que é verdadeiramente louvável é o fato de a diretoria ter apresentado uma perspectiva relativamente positiva para o crescimento futuro na teleconferência. Em vez de simplesmente divulgar um balanço no padrão 'beat-and-raise' (superação de estimativas e elevação de projeções), a disposição da empresa em esclarecer melhor suas perspectivas para os negócios ajuda o mercado a avaliar com mais precisão a sustentabilidade do ciclo de investimentos em IA.
Artigos Recomendados


