


Prévia dos Resultados do 3T da Intel: Receita Deve Crescer 21%, Maior Preço-Alvo de Wall Street É de US$ 200
TradingKey - A Intel (INTC) divulgará seus resultados financeiros do terceiro trimestre do ano fiscal de 2026 após o fechamento do mercado em 29 de outubro, no horário do Leste dos EUA, e realizará uma teleconferência sobre os resultados às 14h do mesmo dia. No fechamento de 27 de outubro, as ações da Intel estavam cotadas a US$ 93,74, com alta de 3,61%.
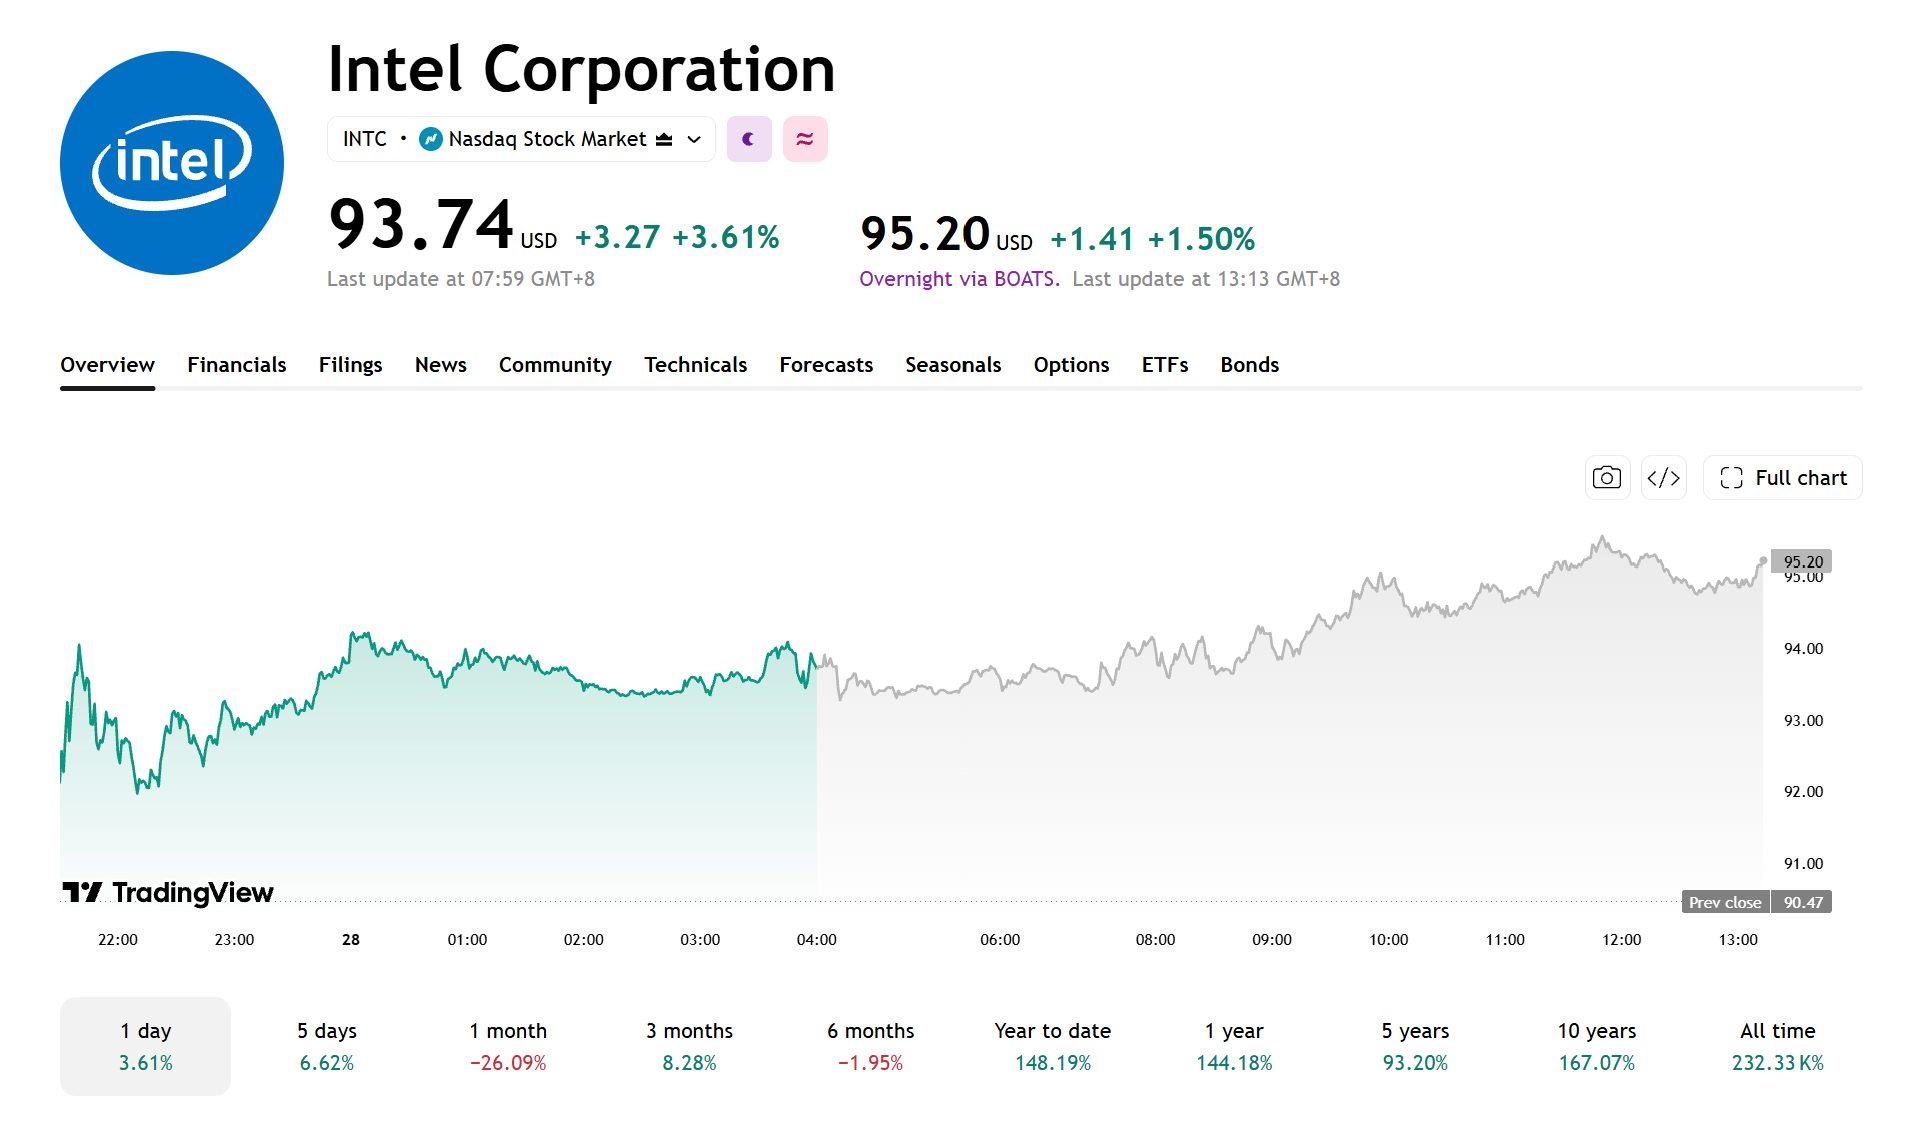
[Fonte: TradingView]
Mercado espera que receita do 3T cresça cerca de 21% na comparação anual
Em 27 de outubro de 2026, segundo dados da Theta Research, Wall Street espera que a receita da Intel no terceiro trimestre de 2026 seja de US$ 16,49 bilhões e o lucro por ação ajustado seja de US$ 0,40.
Em comparação, a receita da Intel no terceiro trimestre de 2025 foi de US$ 13,65 bilhões, o que implica uma expectativa do mercado de crescimento de receita de aproximadamente 20,8% na comparação anual.
A Intel havia divulgado anteriormente uma projeção para o terceiro trimestre com receita entre US$ 15,8 bilhões e US$ 16,8 bilhões e lucro por ação ajustado de US$ 0,38.
A estimativa de consenso para a receita da Theta Research é superior ao ponto médio da projeção da empresa, de US$ 16,3 bilhões, mas permanece abaixo do limite superior da faixa; a estimativa para o lucro por ação está US$ 0,02 acima da projeção da empresa.
Após a divulgação dos resultados, além de observar se a receita e o lucro por ação ajustado atenderão ou superarão as expectativas do mercado, os investidores também focarão na margem bruta, nas projeções para o quarto trimestre e no desempenho do segmento de Data Center e IA.
Análise dos Resultados do 2T: Receita da DCAI Sobe 59% na Comparação Anual
No segundo trimestre de 2026, a Intel registrou receita de aproximadamente US$ 16,1 bilhões, alta de 25% na comparação anual; o lucro por ação não GAAP foi de US$ 0,42, superando a projeção anterior da empresa, de US$ 0,04. A empresa afirmou que a forte demanda, a melhoria nos rendimentos de fabricação e a redução dos ciclos de produção impulsionaram os resultados acima das expectativas.
Por segmento de negócios, a receita do segmento de Data Center e IA (DCAI) atingiu US$ 6,3 bilhões, alta de 59% na comparação anual, enquanto a receita do segmento Intel Foundry ficou em US$ 5,8 bilhões, alta de 31% na comparação anual.
Destaques dos Resultados do T3: Crescimento do DCAI, Progresso do 18A e Margem Bruta
No terceiro trimestre, a atenção principal deve se voltar para se o negócio de DCAI conseguirá sustentar seu crescimento. A Intel beneficiou-se recentemente da demanda por processadores para servidores Xeon e da implantação de infraestrutura de IA, mas o impulso real na demanda por CPUs decorrente de cargas de trabalho de IA ainda precisa ser avaliado com base nos dados de receita, pedidos e compras dos clientes.
Em relação ao segmento de fabricação, o mercado focará no rendimento, na expansão de capacidade e no avanço da adoção por clientes do nó de processo 18A. A Intel já aplicou o 18A em determinados processadores da série Core Ultra 3. Para o nó de processo 14A, a atenção deve se voltar ao progresso do desenvolvimento e à adoção por clientes externos.
Vale destacar que o desenvolvimento tecnológico, a produção de risco e a produção comercial em massa representam etapas distintas, e garantir a intenção do cliente não equivale a gerar receita comercial em larga escala.
Além disso, a empresa projetou anteriormente uma margem bruta não GAAP de 42% no terceiro trimestre, acima dos 41,8% registrados no segundo trimestre. Os investidores precisam focar nas mudanças no mix de produtos, na utilização da capacidade e nos custos de fabricação. Se o mix de produtos melhorar e a utilização das fábricas aumentar, a margem bruta poderá continuar se recuperando; caso os investimentos em nós avançados e as pressões de capacidade ociosa continuem elevados, o ritmo de melhoria da margem poderá ser mais lento do que o esperado.
Wall Street vê maior preço-alvo em US$ 200
De acordo com dados compilados pela StockAnalysis, até o momento da publicação, 47 analistas têm um preço-alvo médio de US$ 117,71 para a Intel, o que representa um potencial de alta implícito de 25,57% em relação à cotação atual, com um preço-alvo máximo de US$ 200.
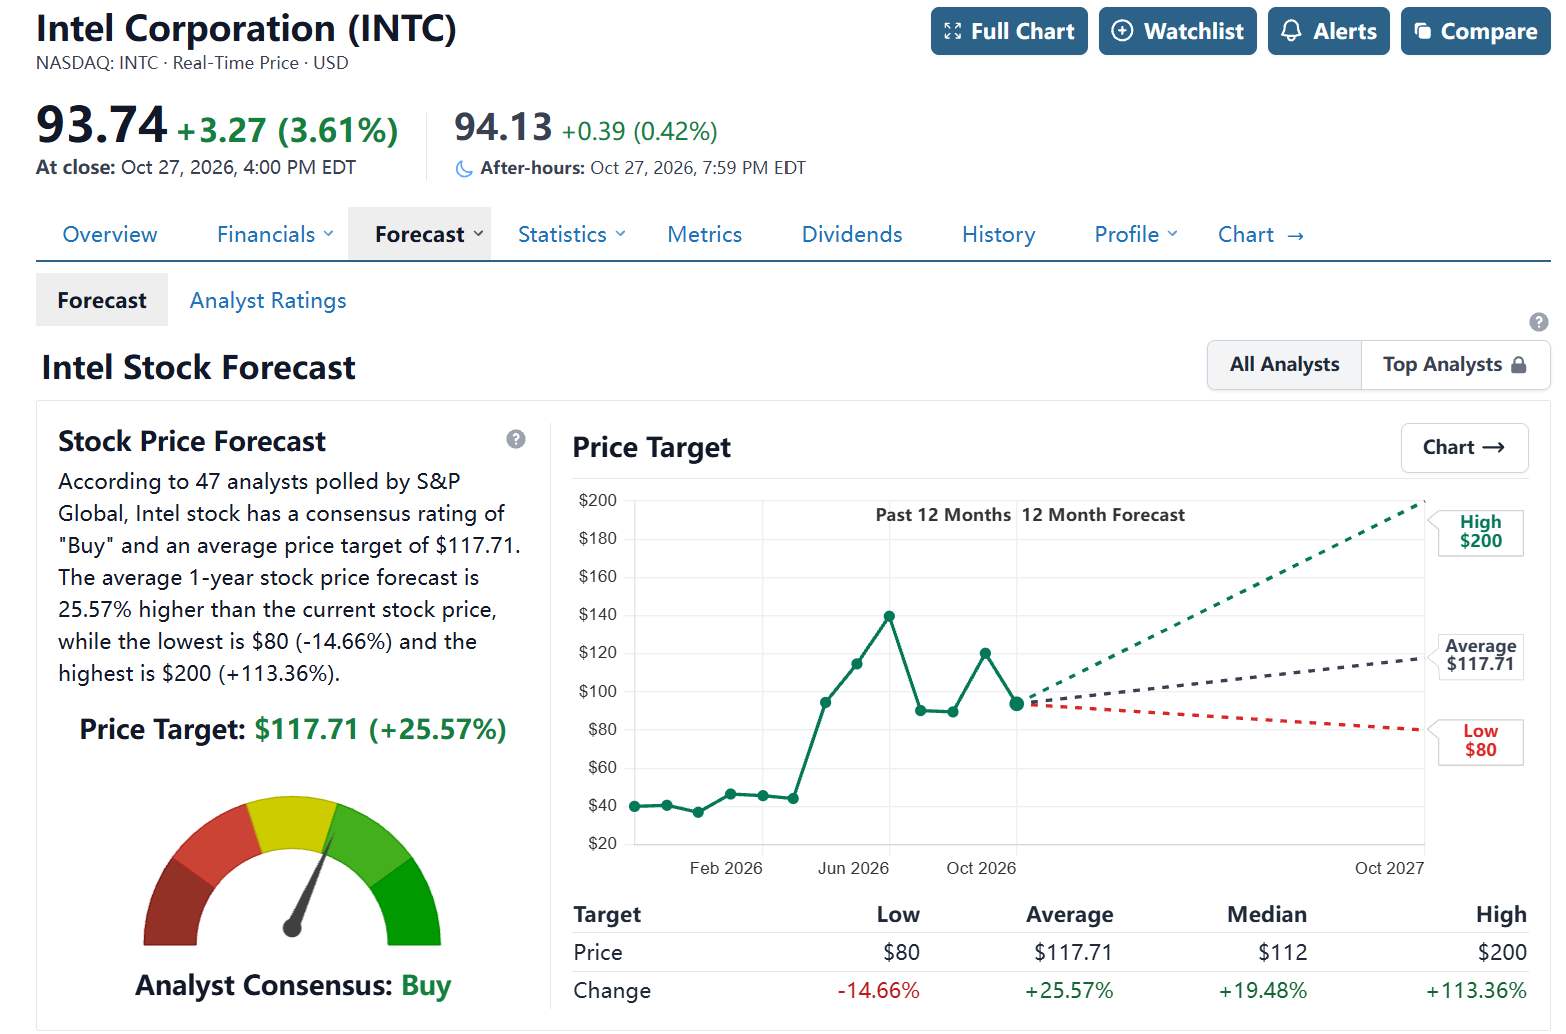
[Fonte: StockAnalysis]
A New Street Research elevou a recomendação da Intel para "Compra", com preço-alvo de US$ 125, enquanto o JPMorgan (JPM) elevou sua classificação de "Underweight" para "Neutra", mantendo seu preço-alvo de US$ 85. As duas instituições ainda mantêm visões divergentes sobre as perspectivas de recuperação da Intel, sendo a principal divergência se o crescimento da demanda por CPUs de servidores pode ser sustentado e se a empresa consegue melhorar a lucratividade do seu negócio de fabricação.
Se a receita do terceiro trimestre se aproximar do limite superior do guidance, o segmento DCAI mantiver o crescimento, a margem bruta não GAAP atingir ou superar 42% e o avanço no processo 18A, bem como as perspectivas para o quarto trimestre, melhorarem, o mercado poderá continuar elevando as projeções subsequentes de lucros da Intel.
Por outro lado, se a receita ou a margem bruta ficarem abaixo das expectativas, ou se o avanço em nós avançados não atingir o esperado, o preço da ação poderá sofrer pressão. Após a divulgação dos resultados, os investidores também precisarão acompanhar se o crescimento da receita consegue se traduzir em maiores lucros operacionais e fluxos de caixa mais fortes para avaliar se a melhora operacional é sustentável.
Artigos Recomendados


