


Musk diz que SpaceX fecha acordo de financiamento por dívida de US$ 40 bilhões enquanto financiamento por dívida no setor de IA fica mais difícil
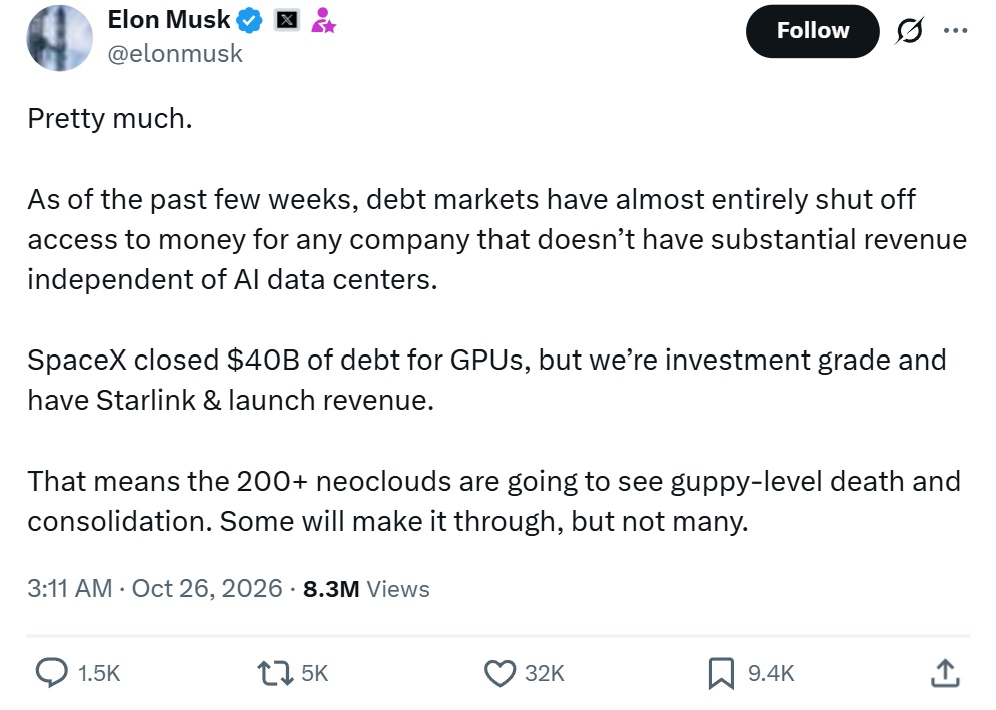
TradingKey - Em 25 de outubro, no horário da Costa Leste dos EUA, Elon Musk afirmou na plataforma X que a SpaceX (SPCX) concluiu um financiamento por dívida de US$ 40 bilhões, utilizado principalmente para a compra de chips de IA.
Enquanto isso, Musk alertou que as condições de financiamento no mercado de dívida ficaram significativamente mais rígidas recentemente, e os provedores de serviços em nuvem de IA que dependem de empréstimos para expansão estão enfrentando maior pressão de financiamento.
[Fonte: X]
A SpaceX ainda exigirá investimentos maciços de capital no futuro
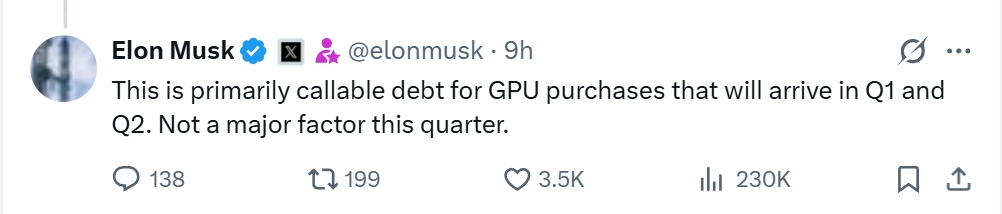
Musk afirmou que o financiamento via dívida de US$ 40 bilhões concluído pela SpaceX é destinado principalmente à compra de GPUs com previsão de entrega no primeiro e segundo trimestres de 2027. Ele destacou que o financiamento consiste predominantemente em dívida pré-pagável e tem pouco impacto sobre o trimestre atual.
[Fonte: X]
As despesas de capital da SpaceX estão crescendo rapidamente. No terceiro trimestre de 2026, a receita da empresa aumentou 161% na comparação anual, atingindo US$ 14,58 bilhões, enquanto as despesas de capital alcançaram US$ 19,6 bilhões, cerca de 1,34 vez a receita do mesmo período, destinadas principalmente à infraestrutura de computação para IA, ao projeto Starship e à produção de satélites. A empresa projeta que as despesas de capital no quarto trimestre aumentem ainda mais, ficando entre US$ 35 bilhões e US$ 40 bilhões.
À medida que os data centers de IA continuam a se expandir, a aquisição de GPUs aumenta e os projetos próprios de chips avançam, a SpaceX continuará enfrentando necessidades substanciais de financiamento no futuro.
Musk declarou que a SpaceX mantém um perfil de crédito com grau de investimento e que seus negócios de internet via satélite Starlink e de lançamento de foguetes fornecem fluxos de receita estáveis, permitindo que a empresa continue obtendo financiamento via dívida.
Musk alerta que provedores de nuvem de IA enfrentam escassez de financiamento
Musk declarou no X em 25 de outubro: "Nas últimas semanas, os canais de financiamento no mercado de dívida se fecharam quase completamente para empresas que não possuem receita substancial independente de data centers de inteligência artificial (IA)."
Ele espera que mais de 200 provedores emergentes de serviços em nuvem para IA no mercado enfrentem uma grande depuração e consolidação, acrescentando: "Algumas empresas podem sobreviver, mas não muitas."
Essas empresas adquirem principalmente GPUs e constroem data centers para alugar poder computacional de IA a clientes, sendo que algumas dependem fortemente de financiamento por dívida para sustentar sua expansão.
À medida que os custos de captação sobem, caso as entregas de data centers se atrasem ou a demanda dos clientes fique abaixo das expectativas, as pressões sobre o fluxo de caixa e o serviço da dívida das empresas podem aumentar ainda mais.
Risco de dívida da CoreWeave acende alarme no mercado
A CoreWeave (CRWV) é uma empresa típica que depende do financiamento por dívida para expandir seus negócios de capacidade computacional para IA. No final de junho de 2026, o principal da dívida da empresa era de aproximadamente US$ 35,55 bilhões, os passivos com arrendamento operacional totalizavam cerca de US$ 16,32 bilhões, e também havia compromissos de arrendamento ainda não iniciados, além de necessidades contínuas de investimento em data centers.
Em meados de outubro, os títulos de dívida e as ações da CoreWeave sofreram fortes ondas de venda. Segundo a Reuters, os rendimentos de alguns títulos da empresa emitidos em junho subiram de 9,675% no momento da emissão para cerca de 15%.
Em 14 de outubro, o CPI dos EUA de setembro veio acima das expectativas, e as expectativas de alta das taxas de juros se aqueceram. O preço das ações da CRWV caiu cerca de 15,5% naquele dia, refletindo as crescentes preocupações do mercado em relação ao seu endividamento e aos seus custos de financiamento.
O aumento dos rendimentos dos títulos significa que os investidores exigem maior compensação pelo risco. Se o ambiente de financiamento do mercado continuar a se estreitar, o custo da CoreWeave para emitir novos títulos ou refinanciar dívidas no futuro poderá aumentar, aumentando ainda mais a pressão sobre o fluxo de caixa.
Ao contrário da SpaceX, a receita da CoreWeave provém principalmente de serviços de capacidade computacional para IA, resultando em um negócio relativamente concentrado.
No entanto, ambas as empresas precisam investir continuamente grandes somas de capital. Daqui para a frente, os principais aspectos a serem monitorados incluem o progresso da colocação em operação de data centers, a execução dos contratos com clientes e se o fluxo de caixa operacional será suficiente para cobrir juros, pagamentos de arrendamentos e despesas de capital.
Artigos Recomendados


