


Prévia dos Resultados da Netflix no 3T: A Receita de Publicidade Pode Compensar a Queda no Engajamento dos Usuários? Maior Preço-Alvo de Wall Street É de US$ 135
TradingKey - A Netflix (NFLX) divulgará seus resultados financeiros do terceiro trimestre de 2026 após o fechamento do mercado norte-americano em 20 de outubro, no horário da Costa Leste dos EUA. Enfrentando pressões como a queda no tempo de visualização dos usuários, a intensificação da concorrência por conteúdo e um recuo contínuo no preço das ações, o mercado acompanha de perto se a gigante do streaming conseguirá encontrar novos motores de crescimento.
De acordo com as projeções divulgadas anteriormente pela empresa, a Netflix espera que a receita do terceiro trimestre atinja US$ 12,86 bilhões, uma alta de 11,7% na comparação anual, com margem operacional de 33,2%. O consenso de mercado estima uma receita de aproximadamente US$ 12,87 bilhões e lucro por ação de cerca de US$ 0,82. Em comparação com o crescimento da receita de cerca de 13% no segundo trimestre, o avanço no terceiro trimestre pode desacelerar ainda mais, mas a contribuição da receita vinda dos aumentos de preços deve sustentar o desempenho dos lucros.
Aumento de Preços Sustenta Margens Enquanto o Crescimento da Receita Continua a Desacelerar
Do ponto de vista dos resultados, ainda se espera que a Netflix apresente números relativamente sólidos no terceiro trimestre. Os reajustes de preços implementados anteriormente em mercados como Estados Unidos, México e Espanha serão refletidos de forma mais completa na receita deste trimestre; além disso, a conclusão pela empresa de cerca de US$ 4,7 bilhões em recompras de ações durante o segundo trimestre também dará algum suporte ao lucro por ação.
No entanto, o crescimento projetado da receita, de cerca de 11,7%, será menor do que o do segundo trimestre e pode marcar o nível mais baixo para o mesmo período em quase três anos. Isso implica que, embora a Netflix ainda possa recorrer a aumentos de preços, publicidade e escala de assinantes para manter um crescimento de dois dígitos, seu negócio tradicional de assinaturas entrou em um estágio mais maduro.
Diante dessas circunstâncias, a margem operacional de 33,2% pode chamar mais atenção do que os dados de receita. Se a margem atingir ou superar a projeção (guidance), isso indicará que os aumentos de preços, o controle de custos e as economias de escala continuam surtindo efeito; se o crescimento do lucro depender primordialmente de demissões e cortes de gastos enquanto a demanda do público segue enfraquecendo, o mercado poderá questionar se essa evolução é sustentável.
A Netflix anunciou recentemente a demissão de cerca de 1.000 funcionários, correspondendo a aproximadamente 6% de seu quadro global de colaboradores, no que se destaca como a maior rodada de reestruturação de pessoal da empresa desde 2022. Os desligamentos envolvem principalmente departamentos como produto, tecnologia, jurídico e recursos humanos, refletindo a contínua realocação de recursos pela gestão e um redirecionamento adicional do foco operacional para a eficiência da lucratividade e o conteúdo principal.
Crescimento da Publicidade e Tempo de Exibição em Queda de Braço
À medida que sua base de assinantes amadurece, a publicidade está se tornando a nova fonte de receita mais importante da Netflix. O mercado espera que a receita de publicidade da empresa atinja cerca de US$ 3 bilhões em 2026, dobrando em relação ao ano anterior. A expansão das vendas antecipadas de anúncios, a melhoria das ferramentas de compra programática e a crescente base de assinantes nos planos com suporte de anúncios oferecem suporte a essa meta.
No entanto, se a receita de publicidade conseguirá sustentar o crescimento depende, em última análise, do tempo de visualização dos usuários. Se a frequência de uso da plataforma cair, o inventário publicitário e o valor dos anúncios que a Netflix pode vender também serão limitados. Segundo estimativas de empresas de pesquisa independentes, no primeiro semestre de 2026, os assinantes da Netflix passaram, em média, cerca de 49 horas por mês assistindo a conteúdos, um valor significativamente inferior às 66 horas registradas no mesmo período de 2023; no mesmo intervalo, o tempo total de visualização na plataforma cresceu apenas cerca de 2%.
As métricas de usuários em mercados maduros também começam a dar sinais de pressão. Dados de aplicativos de terceiros mostram que a taxa de cancelamento (churn) de assinantes da Netflix nos EUA subiu 16,6% em comparação anual no terceiro trimestre, enquanto os downloads do aplicativo nos EUA e no Canadá caíram cerca de 20%. Embora a Netflix ainda mantenha uma taxa geral de cancelamento baixa e uma enorme base global de assinantes, o descompasso entre o número de assinantes e o engajamento dos usuários está se tornando um problema que os investidores não podem ignorar ao avaliar seu negócio de publicidade.
A Netflix já não enfrenta apenas plataformas tradicionais de streaming como Disney+ e Amazon Prime Video; o YouTube, o TikTok e outros conteúdos de vídeos curtos produzidos por criadores também disputam o tempo dos usuários. Em comparação com séries de TV e filmes caros, esse tipo de conteúdo é atualizado com mais rapidez e oferecido em maior abundância, impondo um desafio ao modelo de investimento em conteúdo original da Netflix.
A programação ao vivo tornou-se, portanto, uma diretriz importante para a gestão em busca de novas demandas de audiência. A Netflix está expandindo eventos esportivos e conteúdos de entretenimento ao vivo, tendo garantido os direitos de transmissão da Copa do Mundo de 2030 na Espanha e Andorra. No entanto, conteúdos ao vivo costumam envolver altos custos de direitos autorais e atualmente contribuem de forma limitada para o tempo total de visualização. A gestão precisa provar que o crescimento de assinantes, a receita de publicidade e a influência da marca gerados pela programação ao vivo são suficientes para cobrir os investimentos relacionados, em vez de apenas criar repercussão de curto prazo.
Equipe de Conteúdo se Reestrutura à Medida que Preço-Alvo Médio de Wall Street Cai
Em meio à desaceleração do engajamento dos usuários, a Netflix também está reestruturando sua arquitetura de gestão de conteúdo. Bela Bajaria, que por muito tempo supervisionou a divisão global de conteúdo, está deixando o cargo, e o ex-executivo da Disney e da Fox, Peter Rice, assumirá como Chief Content Officer em 26 de outubro; Dan Lin, chefe da divisão de filmes, também deixou a empresa posteriormente. Rice comandará temporariamente o departamento de filmes enquanto gerencia o robusto orçamento global de conteúdo da Netflix.
Essa série de mudanças indica que a Netflix busca aumentar a taxa de sucesso de seus investimentos em conteúdo e recriar títulos populares capazes de impulsionar as horas de exibição de forma consistente. A empresa está reduzindo a alocação de recursos em projetos de baixo desempenho, ao mesmo tempo em que explora lançamentos nos cinemas, esportes ao vivo, podcasts e diferentes modelos de lançamento de séries. No entanto, se essas estratégias serão capazes de aumentar o engajamento é algo que ainda precisará ser validado ao longo de vários trimestres.
O mercado de capitais já precificou parte dessas preocupações, com as ações da Netflix sendo negociadas recentemente perto de US$ 70, uma queda de mais de 40% em relação à sua máxima em 52 semanas. Diante da queda nas horas de exibição, de demissões e da reestruturação da equipe de conteúdo, o mercado de opções projeta que as ações possam oscilar quase 10% após a divulgação do balanço.
Wall Street também se mostra dividida em relação às perspectivas para a Netflix.
Segundo dados do TipRanks, o preço-alvo médio dos analistas para 12 meses é de aproximadamente US$ 87,91, com estimativa máxima de US$ 125 e mínima de US$ 57. Algumas instituições acreditam que a monetização por anúncios, os aumentos de preços e as melhorias nas margens ainda podem impulsionar uma recuperação das ações, enquanto visões mais cautelosas temem que a perda de atratividade do conteúdo enfraqueça gradualmente o crescimento de assinantes e o poder de precificação.
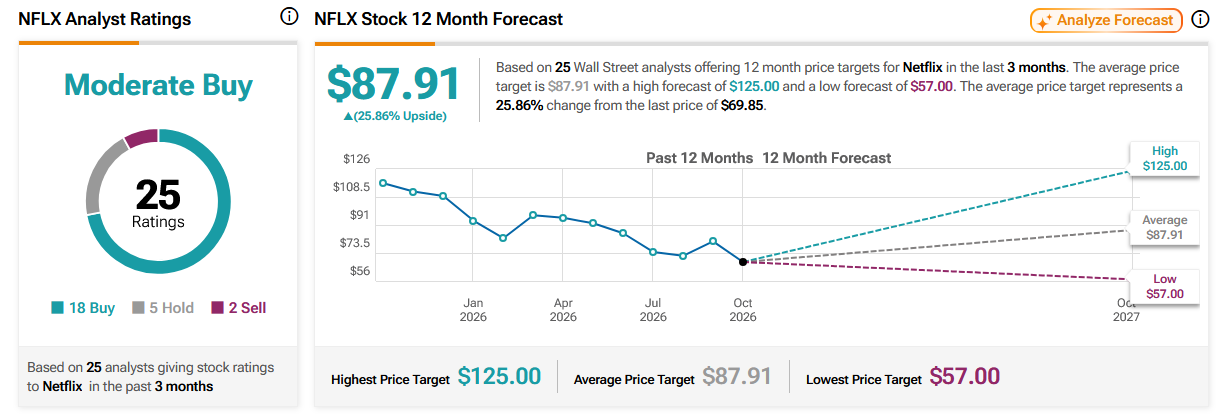
Fonte: TipRanks
Artigos Recomendados


