


CXMT avança na tecnologia 4F²: Qual é o tamanho da sua ameaça de mercado para Samsung, SK Hynix e Kioxia?
TradingKey - A ChangXin Memory Technologies (CXMT) divulgou recentemente avanços em sua arquitetura DRAM 4F² e planos para lançar memórias para servidores DDR5 RDIMM relacionadas até o final de 2026.
A empresa está expandindo ainda mais sua atuação no mercado de memórias para servidores, mas se os produtos poderão entrar em produção em massa dentro do prazo ainda depende das taxas de rendimento, dos testes de desempenho e da qualificação por parte dos clientes.
Após o anúncio, as ações ligadas ao setor de memórias no Japão e na Coreia do Sul sofreram pressão coletiva. Durante o pregão asiático de 13 de outubro, no fechamento do meio-dia, a Kioxia caiu mais de 12% e a SK Hynix despencou mais de 9%, enquanto a Samsung recuou mais de 8%, à medida que o mercado começou a reavaliar o impacto da ChangXin no cenário competitivo global de DRAM.
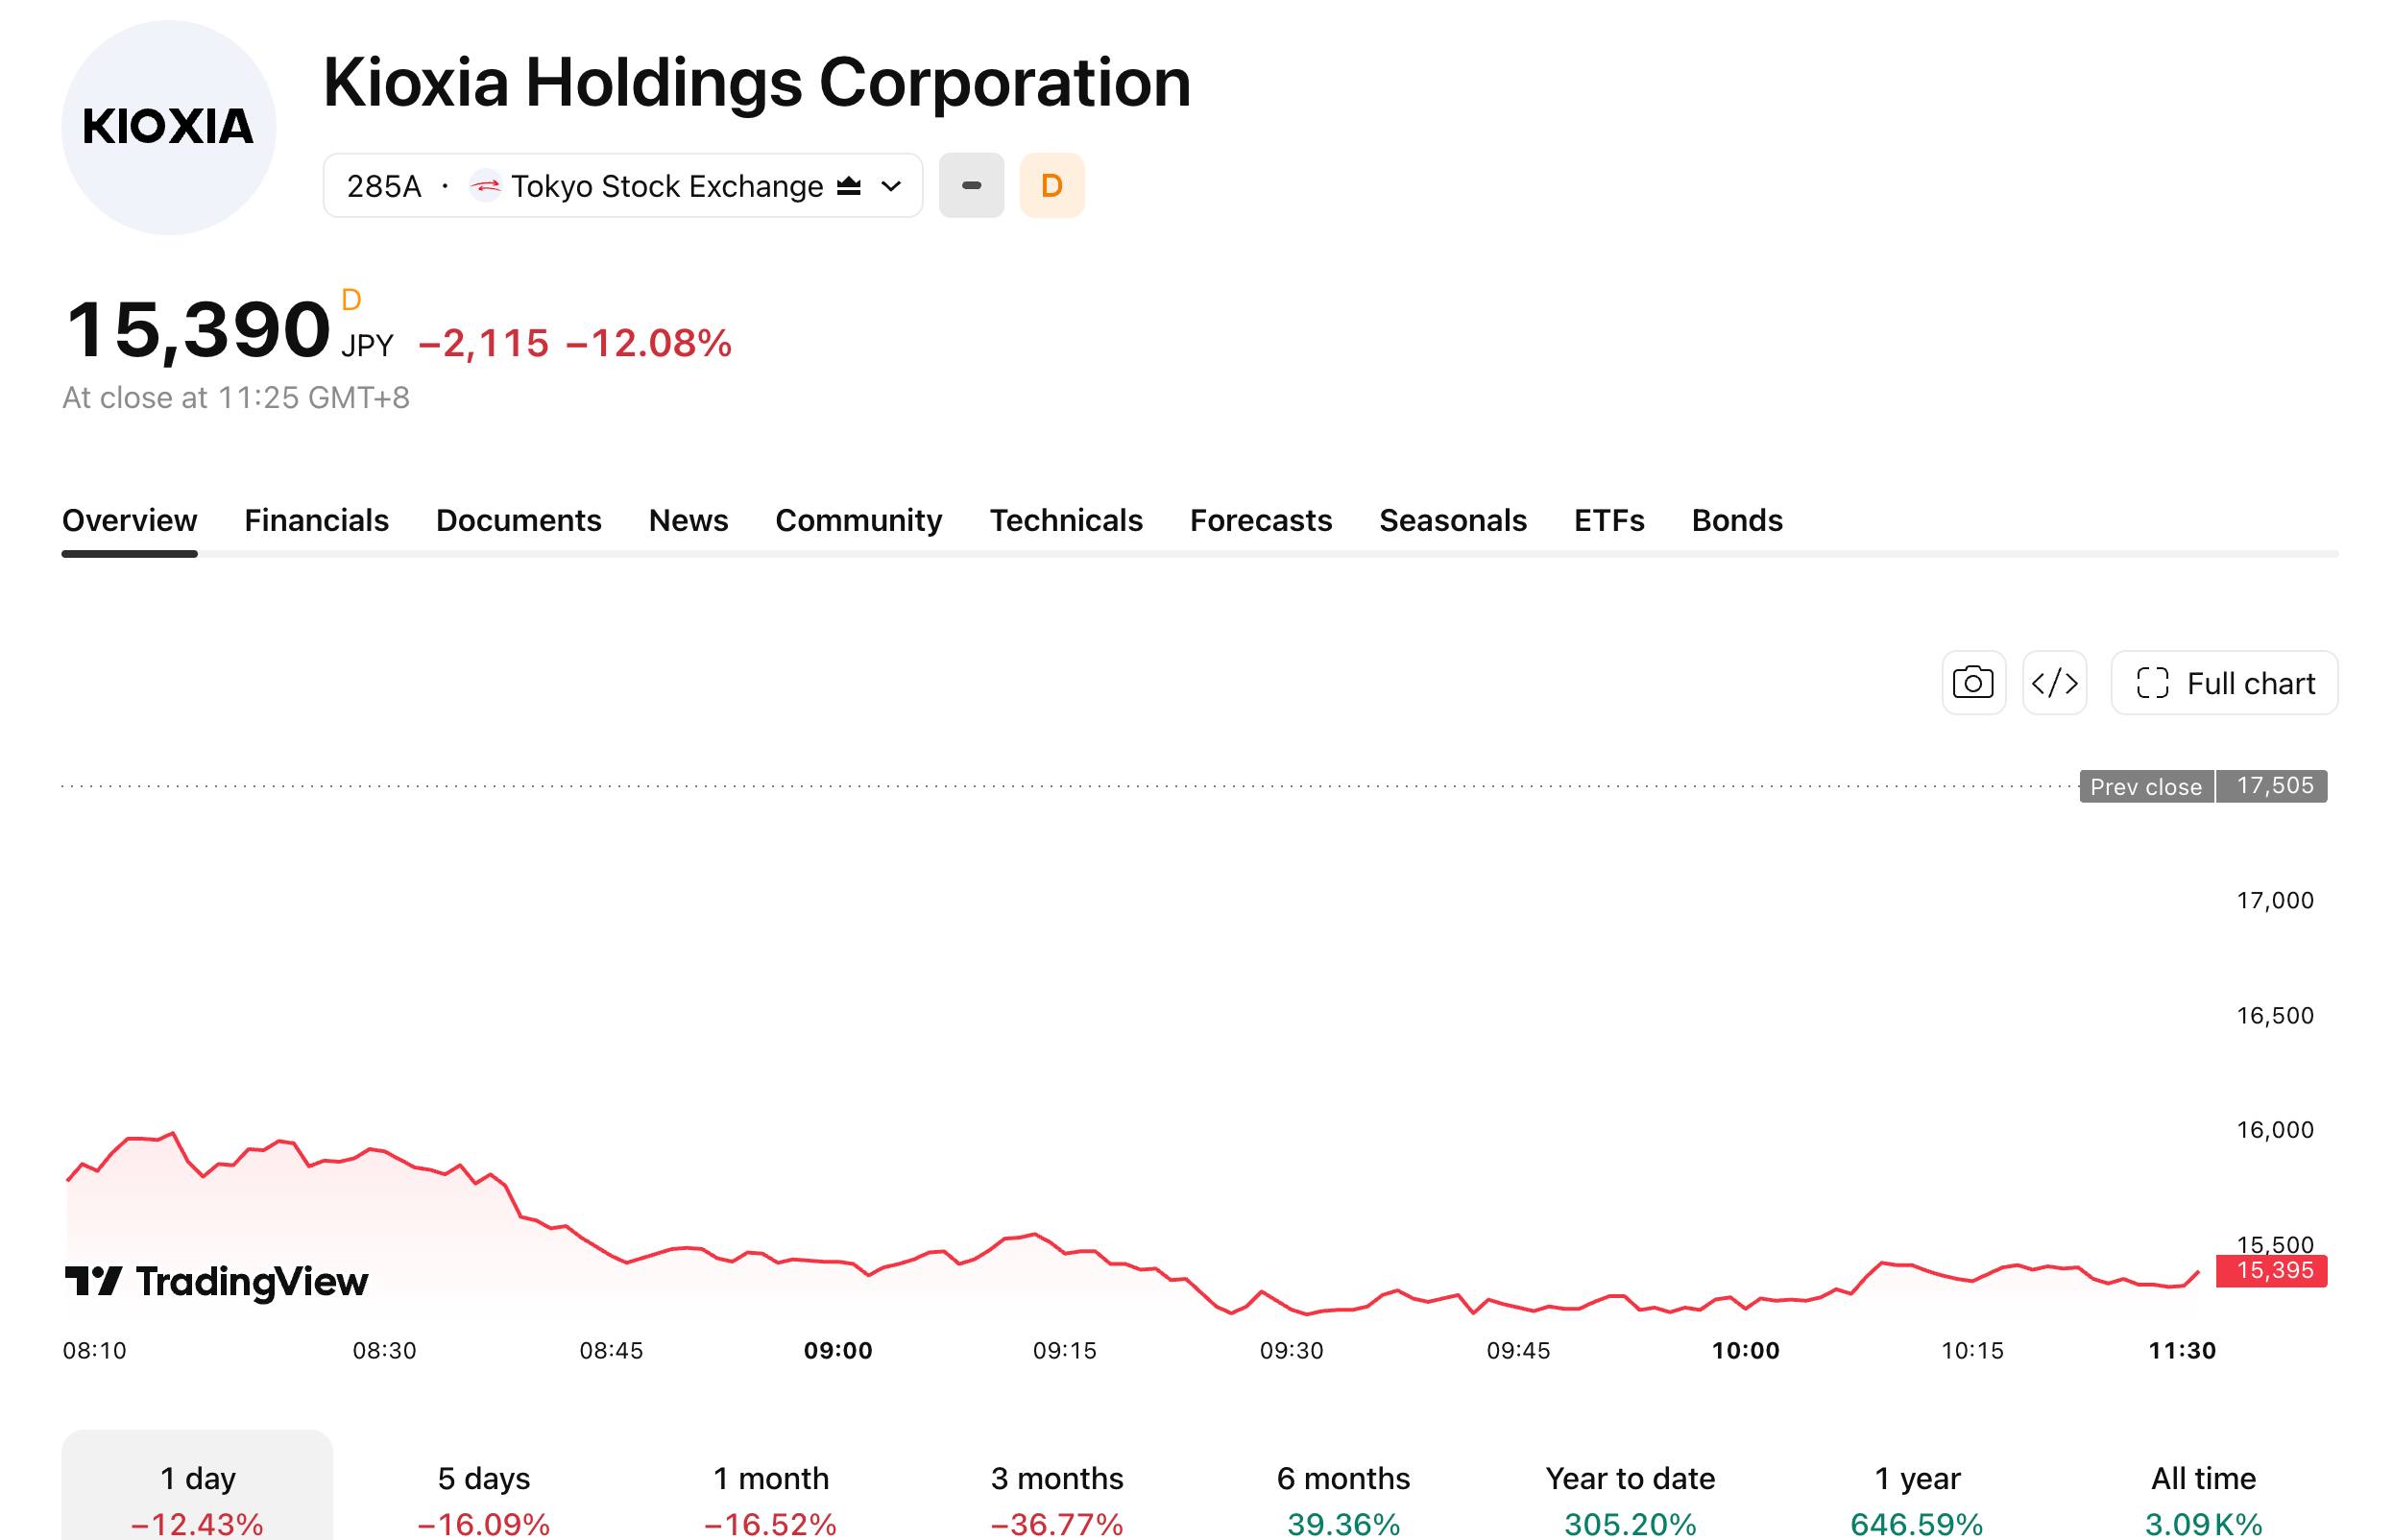
[Fonte: TradingView]
A tecnologia 4F² da CXMT pode remodelar a concorrência de DRAM?
Atualmente, a maioria das memórias DRAM convencionais adota uma arquitetura de célula de memória 6F². Ao reduzir a área ocupada pelas células de memória individuais, a 4F² aumenta a densidade de armazenamento por wafer, o que teoricamente ajuda a reduzir o custo por unidade de capacidade.
A ChangXin Memory Technologies (CXMT) divulgou que sua arquitetura 4F² combina transistores de canal vertical com tecnologia de bonding híbrido, com planos de aplicá-la primeiro em RDIMMs DDR5 para servidores. Os produtos correspondentes permanecem em fase de pré-lançamento, e especificações detalhadas, escala de produção em massa e listas de clientes ainda não foram divulgadas.
A memória para servidores exige altos padrões de estabilidade, consumo de energia, confiabilidade e capacidade de fornecimento no longo prazo. Para que a CXMT transforme a tecnologia 4F² em produtos comerciais, ela ainda precisa concluir a produção-piloto, a melhoria do rendimento (yield), os testes de módulos e a qualificação de clientes. Portanto, nesta fase, o impacto real no cenário competitivo do setor não pode ser julgado unicamente pelo roteiro tecnológico.
De acordo com estimativas da Counterpoint, no segundo trimestre de 2026, a Samsung Electronics detinha uma participação de cerca de 38% no mercado global de DRAM, ocupando a primeira posição; a SK Hynix detinha cerca de 25%, na segunda posição; e a CXMT detinha cerca de 10%.
Enquanto isso, a Kioxia foca principalmente em memórias flash NAND e drives de estado sólido (SSDs), não sendo uma grande fornecedora de DRAM. Dados da TrendForce mostram que, no segundo trimestre de 2026, a receita de NAND da Kioxia foi de aproximadamente US$ 10,72 bilhões, com uma participação de cerca de 13,6% no faturamento, ocupando a quarta posição.
Mercado | Empresa | Participação ou Posição no 2T26 |
DRAM | Samsung Electronics | Cerca de 38% de participação, 1ª posição |
DRAM | SK Hynix | Cerca de 25% de participação, 2ª posição |
DRAM | CXMT | Cerca de 10% de participação, estimativa do setor |
NAND | Samsung Electronics | Participação na receita de cerca de 29,3%, 1ª posição |
NAND | Kioxia | Participação na receita de cerca de 13,6%, 4ª posição |
Samsung e SK Hynix: Impacto de curto prazo focado em DRAM legada
Se a CXMT concluir a qualificação de memórias DDR5 para servidores e expandir suas remessas, o impacto competitivo poderá se refletir primeiro nas escolhas de fornecimento e nas negociações de preços dentro do mercado chinês. Somente se seus produtos também passarem pela qualificação de clientes internacionais do segmento de servidores é que a Samsung e a SK Hynix poderão enfrentar uma pressão mais perceptível sobre pedidos e preços.
De acordo com os planos de produtos divulgados atualmente, a tecnologia 4F² da CXMT é voltada principalmente para memórias DRAM DDR5, exercendo um impacto direto limitado sobre os negócios de HBM da Samsung e da SK Hynix. A Samsung anunciou que iniciou a produção em massa de HBM4 e começou a enviar o produto aos clientes; seu desempenho subsequente ainda dependerá da escala de remessas de HBM, da adoção pelos clientes e da precificação dos produtos.
A entrada da CXMT na cadeia global de suprimentos de servidores também depende da qualificação dos produtos, da estabilidade de fornecimento, das taxas de rendimento na produção em massa e das políticas comerciais relevantes. Neste estágio, a CXMT é vista de forma mais adequada como uma potencial concorrente no mercado de DRAM convencional, não podendo ainda ser considerada uma substituta direta para os produtos HBM de ponta da Samsung e da SK Hynix.
Kioxia: Impacto Vem Principalmente dos Orçamentos de Armazenamento de Servidores
Os planos atuais de produtos da CXMT estão focados em DRAM e não competem diretamente com os produtos NAND flash e os SSDs corporativos da Kioxia por enquanto. Mesmo que a CXMT expanda sua oferta de memória DDR5 para servidores, atualmente não há evidências de que isso provocará diretamente uma redução nos pedidos de NAND ou SSD da Kioxia.
O impacto potencial reside principalmente nas estruturas de aquisição de hardware para servidores e nas negociações com fornecedores. Se os preços, a oferta ou as parcelas de aquisição de DRAM mudarem, os provedores de serviços em nuvem poderão ajustar seus orçamentos de servidores, mas a demanda por SSDs corporativos não diminuirá necessariamente em decorrência disso.
Se os custos de DRAM diminuírem, o orçamento economizado também poderá ser utilizado para expandir a capacidade de armazenamento ou adquirir outros equipamentos para data centers. O desempenho futuro da Kioxia ainda dependerá principalmente dos preços de NAND, dos pedidos de SSDs corporativos, do mix de produtos e dos investimentos em data centers.
Qual o tamanho da ameaça da CXMT?
O avanço da tecnologia 4F² da CXMT elevou as expectativas competitivas no mercado de DRAM, mas atualmente é insuficiente para comprovar que os negócios de HBM de ponta da Samsung e da SK Hynix enfrentarão um impacto significativo.
O impacto real da CXMT ainda depende de quatro desdobramentos fundamentais: se os produtos poderão ser lançados dentro do cronograma, se as taxas de rendimento da produção em massa atingirão as metas, se as qualificações de clientes de servidores poderão ser concluídas e se os volumes de remessa poderão continuar se expandindo.
Com base no posicionamento atual dos produtos, caso a CXMT alcance uma produção em massa estável, o impacto provavelmente se manifestará primeiro no mercado de DDR5 da China, aumentando a pressão competitiva regional por meio de negociações de preços e opções de fornecimento. Somente após obter qualificações de mais clientes de servidores no exterior e expandir as remessas é que o impacto competitivo poderá se estender para o mercado global.
Caso o avanço na produção em massa, qualificação ou remessas fique abaixo das expectativas, o impacto no mercado permanecerá em grande parte no nível das expectativas. A Samsung e a SK Hynix precisam monitorar as variações nos preços da DRAM convencional, nos pedidos e na participação de mercado. Enquanto isso, a Kioxia não enfrenta concorrência direta de produtos da CXMT, e seu foco principal continuará sendo os preços de NAND, os pedidos de SSDs corporativos e os investimentos em data centers.
Artigos Recomendados


