


O Fed voltará a elevar os juros em outubro? Mediana do Dot Plot aponta para mais uma alta este ano
TradingKey - Em 16 de setembro, pelo horário do leste dos EUA, o Federal Reserve elevou a faixa-alvo da taxa dos federal funds em 25 pontos-base, para 3,75%-4,00%, marcando seu primeiro aumento de juros desde julho de 2023.
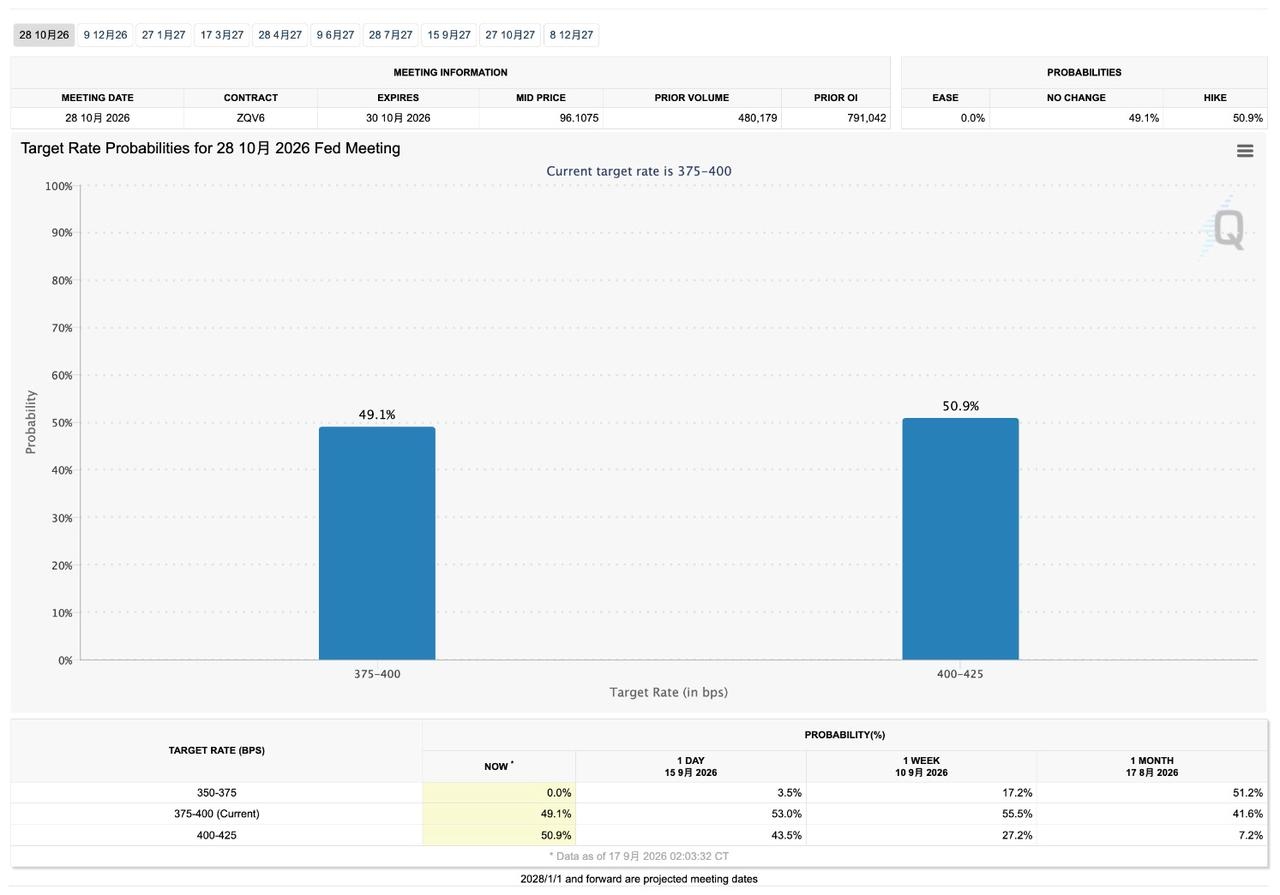
Até o fechamento desta matéria em 17 de setembro, de acordo com a ferramenta "FedWatch" do CME, a probabilidade de manter as taxas de juros inalteradas em outubro é de aproximadamente 49,1%, enquanto a probabilidade de uma elevação de 25 pontos-base é de cerca de 50,9%, indicando que o mercado permanece significativamente dividido em relação à trajetória da política monetária em outubro.
Após a divulgação da decisão de setembro do Fed, o mercado futuro estimou uma probabilidade de aproximadamente 13% de manutenção da atual faixa de juros até o fim do ano, uma probabilidade de quase 52% de uma alta adicional de 25 pontos-base e uma probabilidade superior a 35% de um aumento acumulado de 50 pontos-base. Com base nisso, a probabilidade de pelo menos mais uma elevação de juros até o encerramento da reunião de dezembro é de aproximadamente 87%.
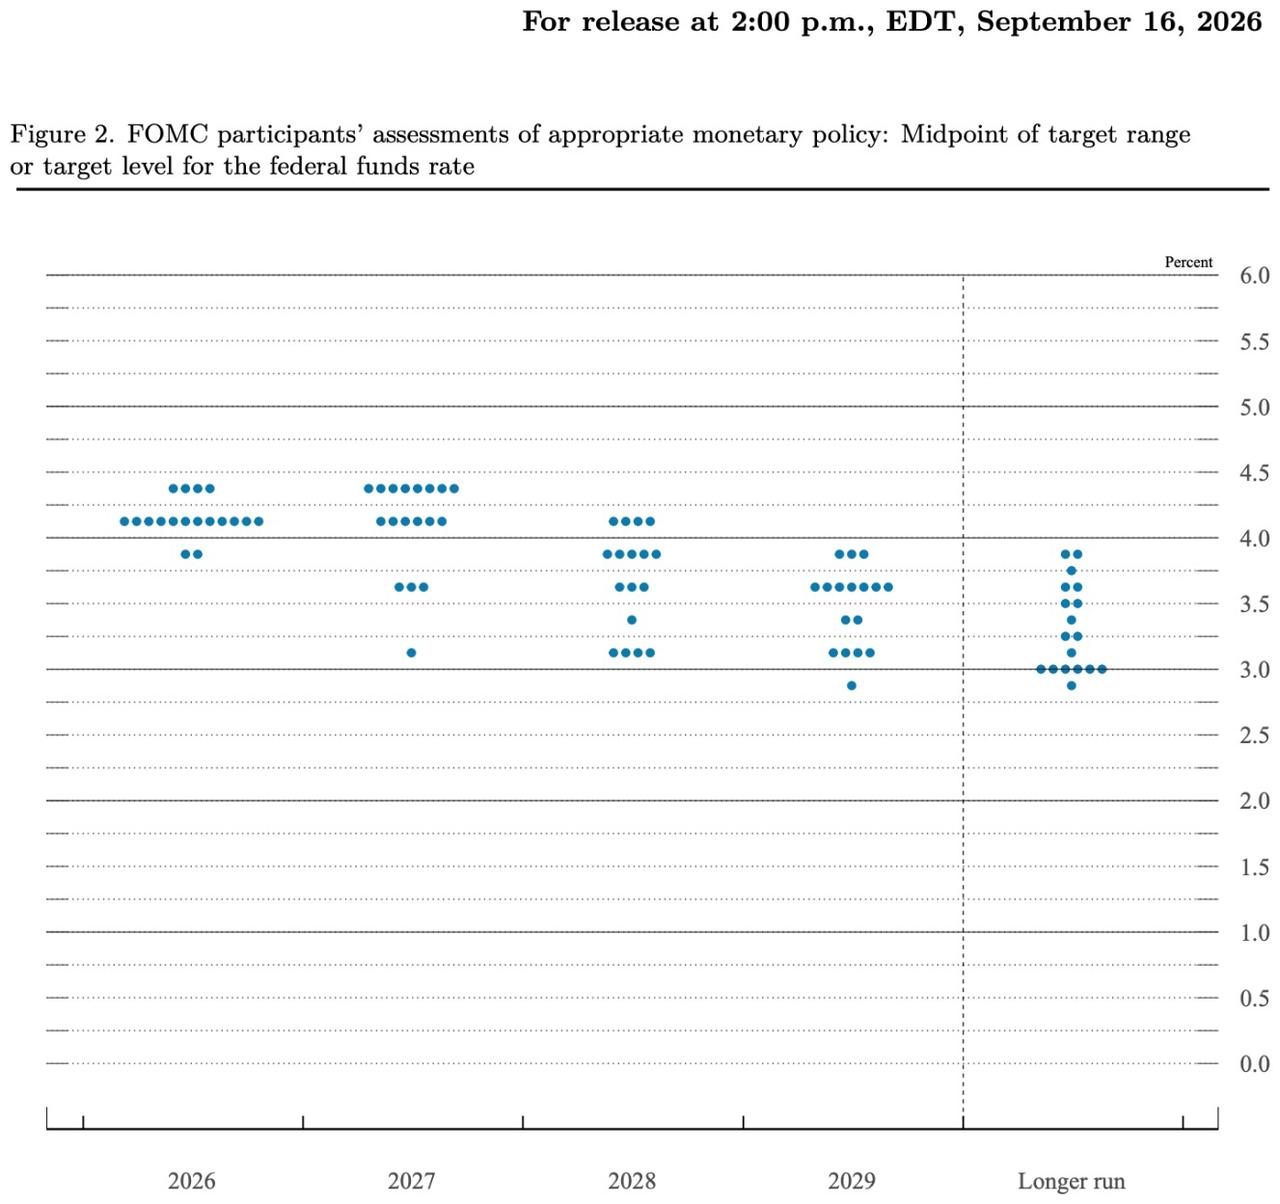
O gráfico de pontos (dot plot) mais recente mostra que a taxa de juros mediana projetada para o final de 2026 é de 4,1%, o que corresponde a um aumento adicional de 25 pontos-base no ano. O mercado futuro e o gráfico de pontos estão amplamente alinhados quanto à trajetória de novas elevações de juros este ano, mas o mercado ainda atribui uma probabilidade superior a 35% a dois aumentos acumulados.
[Fonte: CME]
Por que o gráfico de pontos aponta para novas altas de juros este ano
O gráfico de pontos de setembro do Federal Reserve mostrou que a projeção mediana para a taxa dos fed funds no final de 2026 subiu dos 3,8% projetados em junho para 4,1%, o que corresponde a mais uma alta de 25 pontos-base nos juros este ano.
[Fonte: federalreserve.gov]
Entre as 18 autoridades que enviaram projeções para as taxas de juros, 12 esperavam que a taxa no ponto médio no final de 2026 fosse de 4,125%, correspondendo a mais uma alta de 25 pontos-base; 4 projetavam uma alta para 4,375%, correspondendo a mais uma alta de 50 pontos-base; e as 2 restantes esperavam que ela permanecesse nos níveis atuais. Com base nisso, 16 autoridades esperam pelo menos mais uma alta de juros este ano.
A taxa de juros mediana prevista para 2027 também foi revisada para cima, de 3,6% para 4,1%, indicando que a maioria dos dirigentes espera que os juros permaneçam elevados no próximo ano.
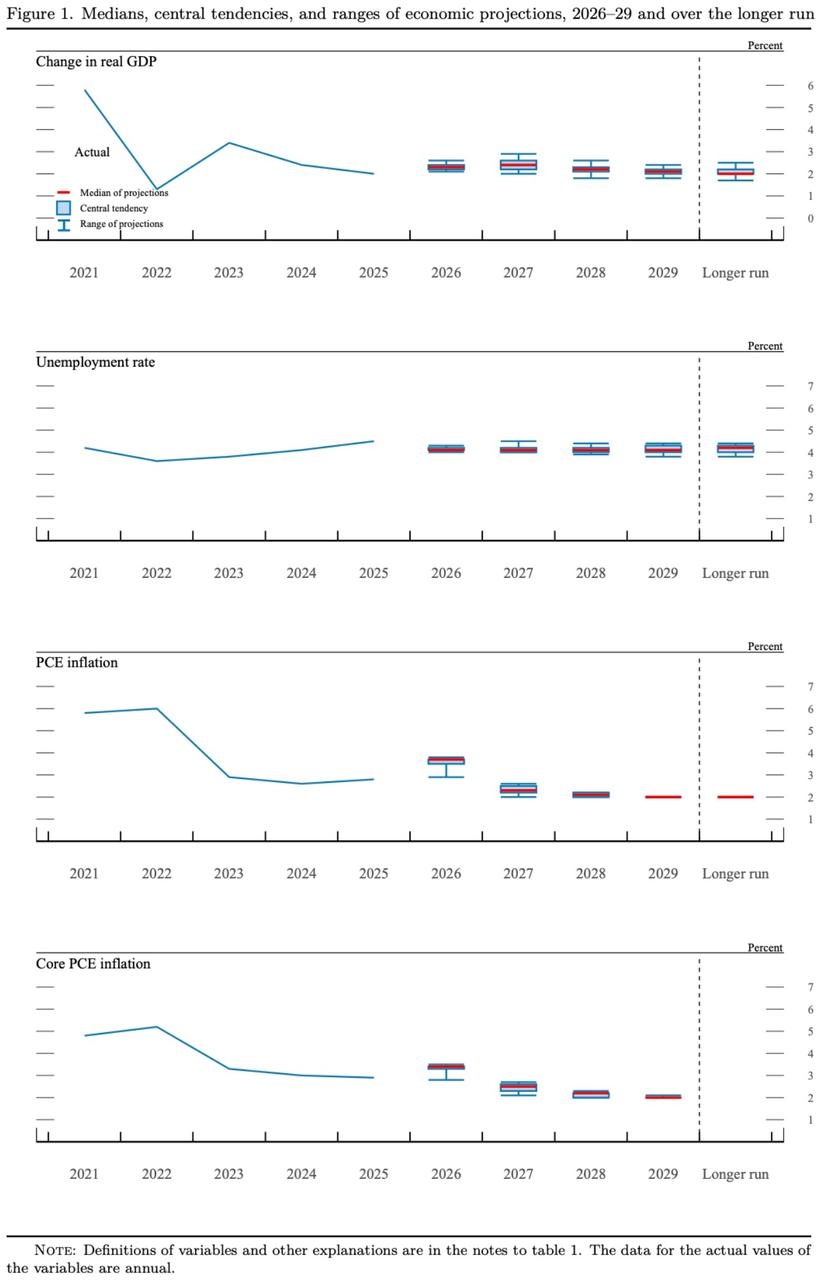
No Sumário de Projeções Econômicas divulgado em 16 de setembro, o Federal Reserve revisou para cima sua projeção mediana para o crescimento do PIB real de 2026, de 2,2% para 2,3%, e reduziu a taxa média de desemprego do quarto trimestre de 4,3% para 4,1%; as projeções para a inflação do PCE e o núcleo da inflação do PCE foram revisadas para cima, de 3,6% e 3,3% para 3,7% e 3,4%, respectivamente.
Entre elas, as estimativas para o PIB e a inflação são calculadas com base nas variações do quarto trimestre de 2025 para o quarto trimestre de 2026. As melhorias nas projeções econômicas e de emprego dão mais margem para um aperto monetário adicional, enquanto a revisão para cima nas projeções de inflação reforça o argumento para a continuidade das altas de juros ainda este ano.
[Fonte: federalreserve.gov]
Por Que os Mercados Permanecem Divididos Sobre uma Alta de Juros em Outubro
O gráfico de pontos (dot plot) reflete as projeções dos dirigentes do Fed sobre o nível adequado da taxa de juros até o fim do ano e não corresponde a reuniões específicas. O Fed anunciará decisões sobre a taxa de juros em 28 de outubro e 9 de dezembro ainda este ano, e a alta adicional da taxa mostrada no gráfico de pontos poderá ser implementada em qualquer uma dessas reuniões.
O principal ponto de debate no mercado é se o Fed promoverá um aperto monetário em reuniões consecutivas após a elevação dos juros em setembro ou se aguardará mais dados econômicos antes de agir. Antes da reunião de outubro, os EUA divulgarão a inflação do PCE de agosto, o payroll de setembro e o CPI de setembro; os preços do petróleo, as expectativas de inflação e as condições financeiras também influenciarão as decisões de política monetária. Pressões inflacionárias persistentes e a força contínua do mercado de trabalho podem aumentar a probabilidade de uma alta em outubro, enquanto a desaceleração de indicadores-chave pode adiar o próximo movimento para dezembro.
O presidente do Fed, Kevin Warsh, não se comprometeu com o momento nem com o número de altas de juros subsequentes na coletiva de imprensa. Ele enfatizou a necessidade de observar tendências econômicas e de inflação mais amplas, evitando definir o rumo da política monetária com base em um único dado mensal.
Como as Expectativas de Políticas para Outubro Afetarão os Mercados?
No dia da decisão de setembro do Fed, os rendimentos das Treasuries de 2 e 10 anos subiram em conjunto. Em 16 de setembro, o rendimento de 2 anos avançou 6,5 pontos-base, para 4,725%, atingindo uma nova máxima desde 2 de julho de 2024; o rendimento de 10 anos subiu 0,8 ponto-base, para 5,003%, alcançando seu nível mais alto desde 19 de julho de 2007.
Os movimentos dos rendimentos mostram que o mercado está avaliando o risco de altas subsequentes nas taxas de juros. Se a probabilidade de um aumento de juros em outubro continuar a subir, os rendimentos das Treasuries de curto prazo e o dólar norte-americano poderão avançar ainda mais.
O índice do dólar subiu cerca de 0,64% no dia da decisão, fechando próximo de 100,25. Um dólar mais forte reduz as receitas no exterior das multinacionais quando convertidas para a moeda americana e aumenta a pressão sobre as dívidas denominadas em dólar nos mercados emergentes.
O mercado acionário também reagiu ao deslocamento para cima da trajetória das taxas de juros. O índice Dow Jones caiu 1,21%, o S&P 500 recuou 0,45%, o índice Nasdaq Composite ficou praticamente estável e o Russell 2000 caiu cerca de 0,4%. Taxas de juros mais altas geralmente pesam sobre as valuations das ações, tornando mais sensíveis as empresas com valuations elevadas e as pequenas e médias empresas dependentes de financiamento externo.
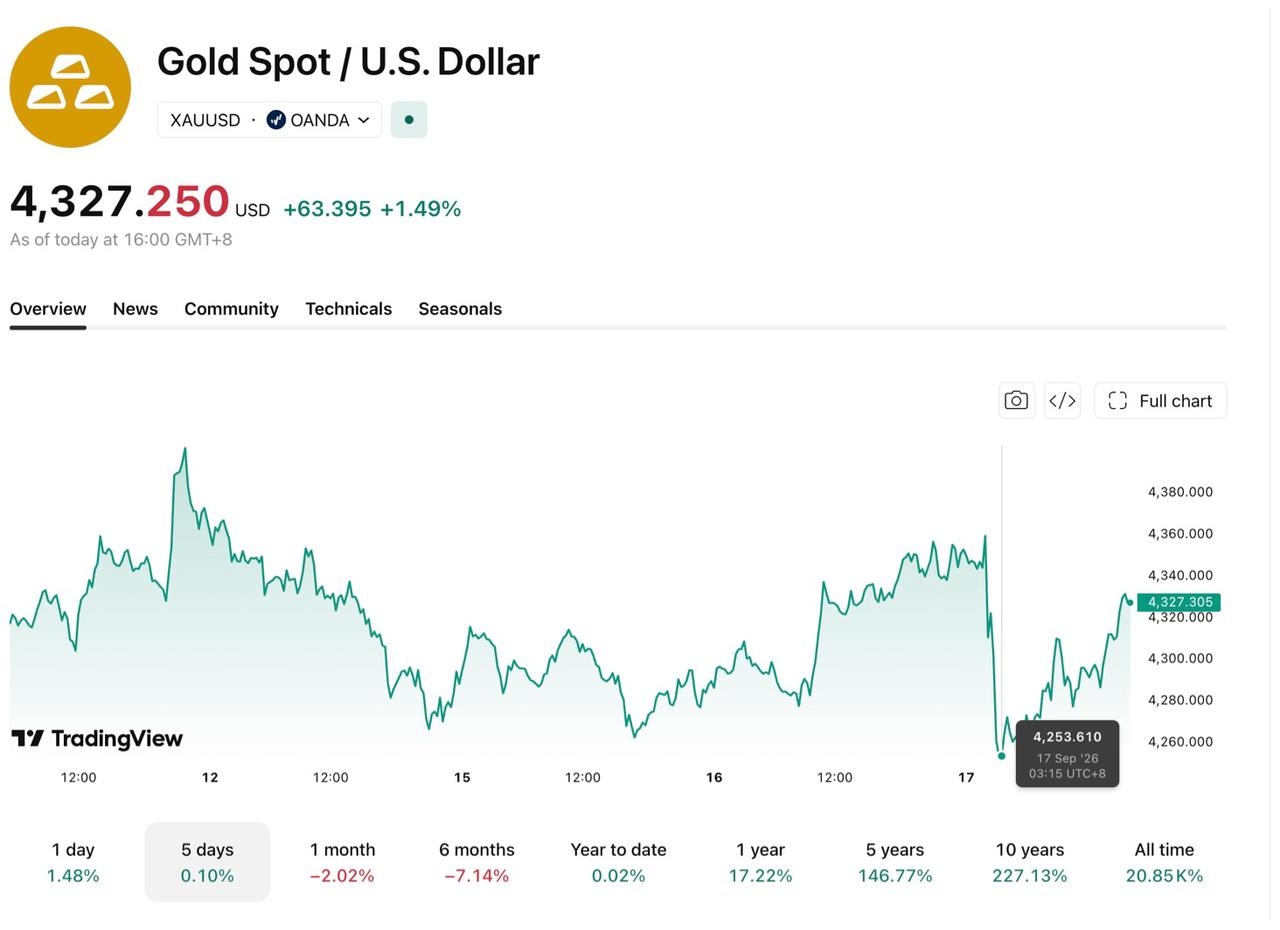
Após a divulgação da decisão do Fed, os contratos futuros de ouro inverteram os ganhos no intradiário, caindo brevemente para perto de US$ 4.253 por onça. Se o dólar e os rendimentos das Treasuries continuarem a subir, os preços do ouro poderão ficar sob ainda mais pressão.
[Fonte: TradingView]
O mercado imobiliário já enfrentava custos de financiamento elevados antes desta alta de juros. Na semana encerrada em 11 de setembro, a taxa média de contrato para uma hipoteca fixa de 30 anos nos EUA subiu para 6,97%, a mais alta desde maio de 2025. Os pedidos de financiamento imobiliário na semana caíram 4,1% na comparação semanal, com os pedidos de refinanciamento recuando 9%.
Antes da reunião de outubro, os futuros de Federal Funds refletirão a precificação pelo mercado da probabilidade de uma elevação dos juros, e os rendimentos das Treasuries de 2 anos e o índice do dólar também se ajustarão de acordo com as expectativas de política monetária. Se o núcleo do PCE de agosto, o payroll de setembro e o núcleo do CPI de setembro continuarem a mostrar inflação elevada e emprego aquecido, o mercado poderá aumentar a probabilidade de uma alta de juros em outubro; contudo, dados em desaceleração poderiam deslocar as expectativas para dezembro.
Artigos Recomendados


