


Prévia das Vendas no Varejo dos EUA em Outubro: Os Gastos do Consumidor dos EUA Vão Esfriar? Expectativas de Alta de Juros do Fed em Dezembro Enfrentam Outro Teste
TradingKey - Em 17 de novembro, no horário da Costa Leste dos EUA, os Estados Unidos divulgarão os dados mais recentes de vendas no varejo referentes a outubro. Diante do recente reaquecimento da inflação e do aumento expressivo das expectativas de uma alta de juros pelo Federal Reserve em dezembro, esses dados servirão como uma base fundamental para o mercado avaliar a resiliência do consumidor norte-americano e se a economia consegue suportar taxas de juros mais elevadas.
Crescimento das vendas no varejo pode desacelerar, mas consumidor dos EUA permanece resiliente
Em termos de expectativas de mercado, as estimativas de consenso projetam que as vendas gerais no varejo cresçam cerca de 0,2% na comparação mensal em outubro, uma desaceleração expressiva em relação aos 0,8% registrados em setembro, enquanto as vendas no varejo excluindo automóveis devem avançar cerca de 0,4%.
Analisando os dados de setembro, as vendas no varejo dos EUA vieram significativamente mais fortes do que o esperado, com as vendas gerais avançando 0,8% na comparação mensal, para US$ 745 bilhões, enquanto o avanço de agosto também foi revisado para cima, para 1,3%. No entanto, os ganhos de setembro foram sustentados por fatores como a alta dos preços da gasolina e o aumento dos gastos com alimentação fora de casa; portanto, um recuo moderado em outubro não sinaliza uma rápida deterioração nos gastos dos consumidores.
A RBC Economics projeta que as vendas gerais no varejo cresçam apenas 0,1% em outubro, puxadas para baixo principalmente pela desaceleração nas vendas de automóveis, embora os gastos excluindo automóveis e gasolina ainda devam subir 0,3%, indicando que os fundamentos do consumidor mantêm certa sustentação. O RBC observa que serviços de alimentação, saúde e cuidados pessoais e compras online continuaram com forte desempenho, enquanto categorias como supermercados, materiais de construção e mercadorias em geral foram mais claramente impactadas pela alta dos preços e pela redução do poder de compra real.
Do ponto de vista da composição dos gastos, as compras online, a alimentação fora de casa e certas despesas ligadas a serviços mantiveram-se resilientes. Dados de alta frequência da National Retail Federation também mostraram que as vendas no varejo excluindo automóveis e gasolina continuaram apresentando crescimento positivo em outubro. Ao mesmo tempo, com a aproximação da temporada de compras de fim de ano, as promoções antecipadas podem fornecer algum suporte aos gastos online e com mercadorias em geral. Portanto, se as vendas gerais no varejo mostrarem apenas um crescimento modesto, enquanto as vendas do grupo de controle mantiverem uma alta em torno de 0,3% a 0,4%, é mais provável que o mercado interprete isso como uma moderação normal no ritmo de crescimento dos gastos dos consumidores, e não como uma deterioração significativa da demanda.
No entanto, esses dados também precisam ser avaliados sob o contexto da inflação. As vendas no varejo medem valores nominais e não são ajustadas pela variação de preços. Com o CPI de outubro subindo 0,4% na comparação mensal e o núcleo do CPI avançando 0,3%, parte do crescimento das vendas pode decorrer dos preços mais elevados de bens e serviços, e não de aumentos no volume real de consumo. Portanto, em vez do dado geral das vendas no varejo, o mercado pode se concentrar mais atentamente nas vendas do grupo de controle e nos gastos excluindo automóveis e gasolina para avaliar se a demanda real dos consumidores continua resiliente.
Para o Federal Reserve, se tanto as vendas gerais no varejo quanto os dados do grupo de controle vierem significativamente acima das expectativas, isso indicará que os juros elevados e os preços altos ainda não arrefeceram de forma perceptível os gastos das famílias e que a economia dos EUA permanece resiliente, ampliando ainda mais o espaço para o Fed continuar elevando as taxas de juros. Por outro lado, se as vendas gerais ficarem próximas da estabilidade ou até mesmo recuarem, enquanto os gastos do grupo de controle também ficarem visivelmente abaixo das expectativas, isso poderá sugerir que as taxas de juros elevadas estão se transmitindo gradualmente para a demanda do consumidor, levando potencialmente o mercado a reduzir as expectativas de novas altas nos juros.
Como as vendas no varejo impactarão a trajetória das ações dos EUA, do dólar e do ouro?
Em relação às ações dos EUA, vendas no varejo excessivamente fortes podem não ser totalmente positivas para o mercado atual. Se o dado principal das vendas no varejo superar significativamente a previsão de 0,2%, enquanto o consumo do grupo de controle se mantiver robusto, isso sinalizaria suporte contínuo para a economia dos EUA e para as receitas corporativas. No entanto, também poderia reforçar as expectativas de que o Federal Reserve continuará elevando as taxas de juros em dezembro ou até mesmo no próximo ano, impulsionando os rendimentos dos Treasuries e pressionando setores de avaliação elevada, como o Nasdaq, IA e semicondutores. Um avanço moderado nos dados seria mais favorável para as expectativas de 'uma economia que permanece resiliente sem exigir altas de juros mais agressivas'. Se as vendas caírem de forma expressiva, as ações dos EUA poderão se beneficiar no curto prazo do arrefecimento das expectativas de aperto monetário, mas os setores de consumo, varejo e cíclicos poderão enfrentar pressão de baixa nas projeções de lucros. Recentemente, o mercado tem demonstrado forte sensibilidade às taxas de juros elevadas.
Para o dólar americano, se as vendas no varejo de outubro forem significativamente mais fortes do que o esperado, a moeda poderá continuar encontrando suporte. Um consumo robusto sugere que a economia dos EUA consegue suportar níveis mais altos de taxas de juros e também reforçaria as expectativas do mercado de mais aperto monetário por parte do Federal Reserve. Atualmente, o índice do dólar americano subiu para cerca de 103,5, seu nível mais alto desde abril de 2025. Se os dados de vendas ficarem abaixo das expectativas, especialmente se o grupo de controle registrar uma queda inesperada, isso poderá pressionar para baixo os rendimentos dos Treasuries e as expectativas de alta nos juros, abrindo espaço para uma correção do dólar no curto prazo. No entanto, com a inflação ainda notavelmente elevada, uma única leitura fraca de consumo pode não ser suficiente para reverter a força predominante da moeda.
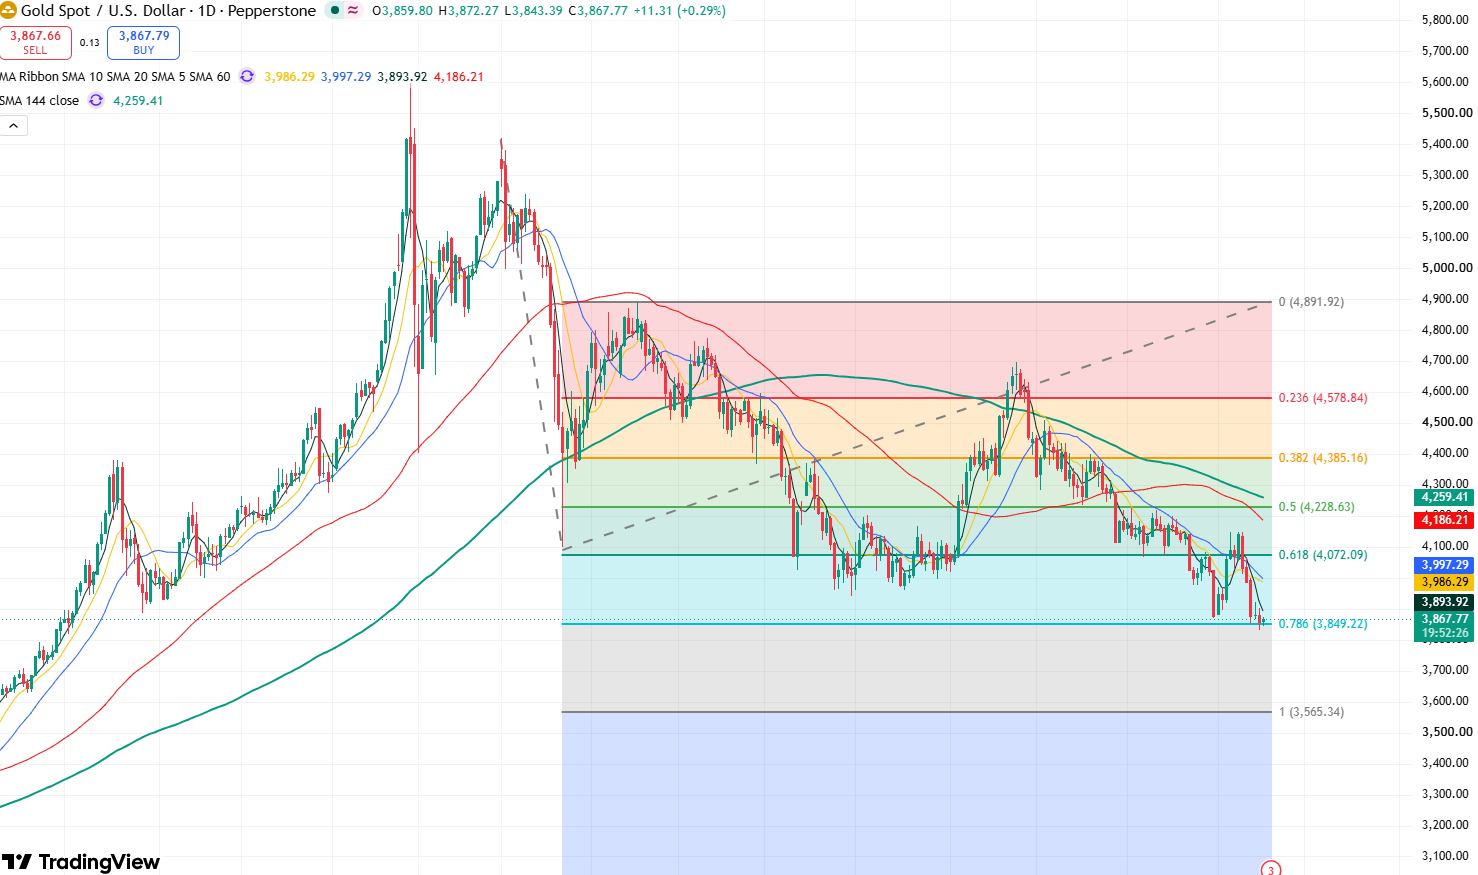
Gráfico Diário do Preço do Ouro, Fonte: TradingView
Em relação ao ouro (XAUUSD), se o consumo for significativamente mais forte do que o esperado e as expectativas de alta de juros pelo Fed esquentarem ainda mais, a valorização do dólar americano e dos rendimentos dos Treasuries poderá continuar pesando sobre o ouro, empurrando potencialmente as cotações ainda mais para baixo, em direção a US$ 3.800 ou até menos. O ouro à vista recuou recentemente para cerca de US$ 3.850 e tocou brevemente uma mínima em quase um ano de US$ 3.832,70, com os juros elevados e o dólar forte atuando como os principais ventos contrários. Se as vendas no varejo forem significativamente mais fracas do que o esperado e o mercado reduzir as expectativas de altas de juros subsequentes, um recuo do dólar e dos rendimentos poderá ajudar o ouro a ensaiar uma recuperação corretiva, com os preços prontos para voltar a subir em direção ao patamar de US$ 4.000.
Artigos Recomendados


