


A Fed propõe regras de reserva e de capital para as stablecoins no âmbito da Lei GENIUS
Na quinta-feira (24 de setembro), o Conselho do Sistema de Reserva Federal solicitou a opinião pública sobre duas propostas que levariam os emitentes de stablecoins de pagamento que supervisiona a uma estrutura regulatória mais semelhante à do setor bancário.
Os regulamentos propostos exigiriam que os emitentes mantivessem reservas integrais, cumprissem os requisitos de capital fixo, garantissem uma custódia segura e obtivessem a devida aprovação seguindo os procedimentos previstos na Lei GENIUS.
Segundo a Fed, o período de 60 dias para comentários terá início após a publicação das duas propostas no Diário Oficial Federal (Federal Register). As propostas são cruciais tanto para os bancos que planeiam emitir stablecoins como para o Tesouro e as entidades reguladoras que trabalham para implementar a lei.
No entanto, o governador Michael S. Barr manifestou preocupação de que, embora seja favorável às medidas de reserva e de capital, a nova proposta de combate ao branqueamento de capitais (AML, na sigla em inglês) possa limitar a capacidade da Fed para agir adequadamente.
Apoio total, capital e um processo de aprovação personalizado
De acordo com as propostas, os emitentes de stablecoins de pagamento regulados pelo Conselho deverão ter lastro suficiente em ativos elegíveis, como títulos do Tesouro de curto prazo e outros ativos líquidos de elevada qualidade.
A estrutura define também requisitos normalizados de gestão de capital e de risco, regras de custódia de reservas e sistemas de aprovação personalizados para os bancos supervisionados que pretendam emitir stablecoins.
As exigências de reserva e de capital propostas pela Fed abordam algumas das deficiências regulamentares apontadas num artigo da Brookings Institution, da autoria de Nellie Liang e Brent Neiman. Afirmaram que os reguladores ainda precisam de umatronregulamentação do capital e da liquidez para permitir o resgate pelo valor nominal, e que as reservas detidas em depósitos bancários não segurados devem ter exigências de capital mais elevadas do que as letras do Tesouro ou cash. A Lei GENIUS exige, no mínimo, uma garantia de um para um com reservas elegíveis.
Os candidatos são obrigados a apresentar um plano de negócios juntamente com a documentação financeira como parte do sistema de aprovação, que inclui procedimentos para recursos, audiências e decisões.
Porque é que Barr vê uma tensão na aplicação da lei?
Barr ligou o pacote de stablecoins à proposta da Fed, em julho , de rever os requisitos dos programas de AML (Antilavagem de Dinheiro) dos bancos. Esta proposta afirma que a supervisão e a fiscalização se concentrariam em "falhas significativas" após um banco estabelecer um programa de AML.
Segundo a declaração de Barr, não é claro como é que um limiar “significativo ou sistémico” como este poderia afetar a capacidade de ação da Fed.
Preocupa-me que o padrão "significativo ou sistémico" possa ter efeitos desconhecidos…
— Michael S. Barr, Reserva Federal
Esta preocupação surgiu à medida que as entidades reguladoras alargam as normas de conformidade para as stablecoins. Cryptopolitan noticiou que o FDIC incentivou a aplicação de requisitos de AML (Anti-Money Laundering, ou Prevenção de Branqueamento de Capitais), financiamento do terrorismo e sanções aos emissores de stablecoins afiliados a bancos.
Liang e Neiman alertaram ainda que, se as stablecoins não forem processadas através de redes bancáriasdent , as sanções dos EUA e os poderes de aplicação da lei de combate ao branqueamento de capitais podem ser diluídos, a menos que os emissores e operadores de carteiras sejam capazes de impedir transações ilegais.
Que impactos poderão ter regras mais apertadas nos títulos do Tesouro e na rentabilidade dos emitentes?
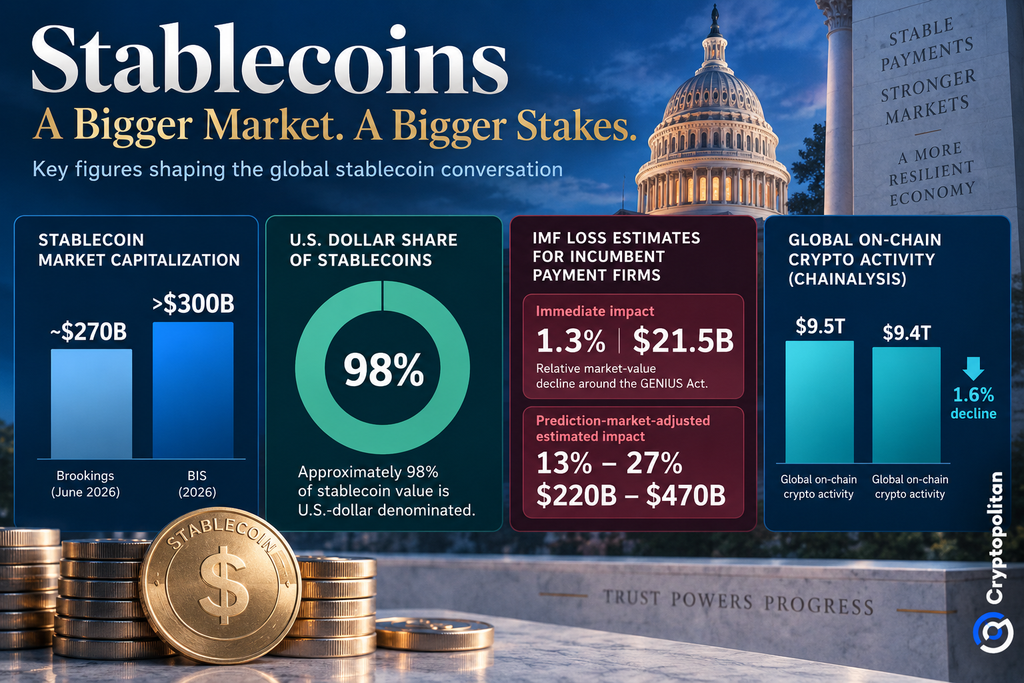
O tamanho do mercado das stablecoins já não pode ser ignorado. De acordo com um relatório de maio publicado pelo Banco de Compensações Internacionais (BIS), o valor total do mercado é de cerca de 300 mil milhões de dólares em 2026, sendo que 98% deste montante é denominado em dólares americanos.
O Instituto Brookings estima que o mercado das stablecoins valha cerca de 270 mil milhões de dólares em junho. De acordo com a S&P Global Market Intelligence, o valor atingirá os 434 mil milhões de dólares em 2028, começando nos 269 mil milhões de dólares em 2025, com importantes aplicações em pagamentos internacionais, gestão de tesouraria e tokenização do mercado de capitais.
O fluxo de reservas de stablecoins para títulos do Tesouro pode impulsionar a procura de títulos americanos de curto prazo, mas a Brookings Institution enfatizou que o efeito total depende do que está a causar o aumento das reservas de stablecoins. Além disso, as regulamentações mais rigorosas sobre o capital e a custódia podem dificultar a conformidade e, portanto, aumentar as barreiras para os novos emitentes.
Os efeitos vão além dos emissores de stablecoins. Os analistas do Fundo Monetário Internacional (FMI) descobriram que as empresas de pagamentos existentes perderam 1,3% (ou aproximadamente 21,5 mil milhões de dólares) do seu valor de mercado em comparação com outras empresas financeiras durante a votação crucial do GENIUS Act.
Verificou-se que as empresas com atividade transfronteiriça foram as mais afetadas negativamente. Tendo em conta os efeitos já previstos pelo mercado, as perdas neste momento podem chegar aos 13% a 27% (aproximadamente 220 mil milhões a 470 mil milhões de dólares).
A questão da arbitragem que outras jurisdições enfrentam
A consistência transfronteiriça continua a ser um desafio. Uma revisão do BIS (Bureau of Industry and Security) constatou que a regulamentação das stablecoins está fragmentada entre jurisdições e alertou que a implementação desigual pode criar oportunidades de arbitragem regulatória e complicar a supervisão.
A procura também se manteve firme apesar da recessão generalizada. A Chainalysis informou que a atividade global de criptomoedas on-chain caiu apenas 1,6%, de 9,5 triliões de dólares para 9,4 triliões de dólares, mesmo com a capitalização total do mercado de criptomoedas a cair cerca de 50%. O relatório classificou o Brasil em primeiro lugar na adoção popular e atribuiu o crescimento da América Latina, em parte, à utilização de stablecoins como proteção contra a volatilidade cambial.
O Departamento do Tesouro afirma que 18 de janeiro de 2027 é a data prevista para a entrada em vigor. De acordo com a lei, o GENIUS Act pode entrar em vigor mais cedo — 120 dias após os principais organismos reguladores federais de stablecoins publicarem as normas finais de implementação. Este calendário ajuda a explicar por que razão as agências, incluindo a Fed, estão a agir agora.
As mentes mais brilhantes do mundo das criptomoedas já leem nossa newsletter. Quer participar? Junte-se a elas.
Artigos Recomendados


