


O mercado de ativos ponderados pelo risco (RWA) ultrapassa os 38 mil milhões de dólares, mas a liquidez é o próximo desafio
O montante de ativos do mundo real (RWAs) tokenizados ultrapassou os 38 mil milhões de dólares on-chain, no entanto, este número é menos significativo do que o que está para vir. Num relatório divulgado na segunda-feira, 14 de setembro de 2026, a Castle Labs argumentou que o futuro do setor depende da capacidade dos ativos tokenizados de transitarem entre exchanges, servirem de garantia para empréstimos e serem negociados com elevada liquidez, e não do número das suas listagens.
Esta distinção é de extrema importância para as instituições que estão a estudar a tokenização e os protocolos DeFi para obter garantias com retornos. Irá impactar diretamente a capacidade dos ativos tokenizados de gerar valor significativo ou de permanecerem apenas como invólucros digitais nos sistemas financeiros tradicionais.
Os títulos do Tesouro sustentam uma base de 38 mil milhões de dólares
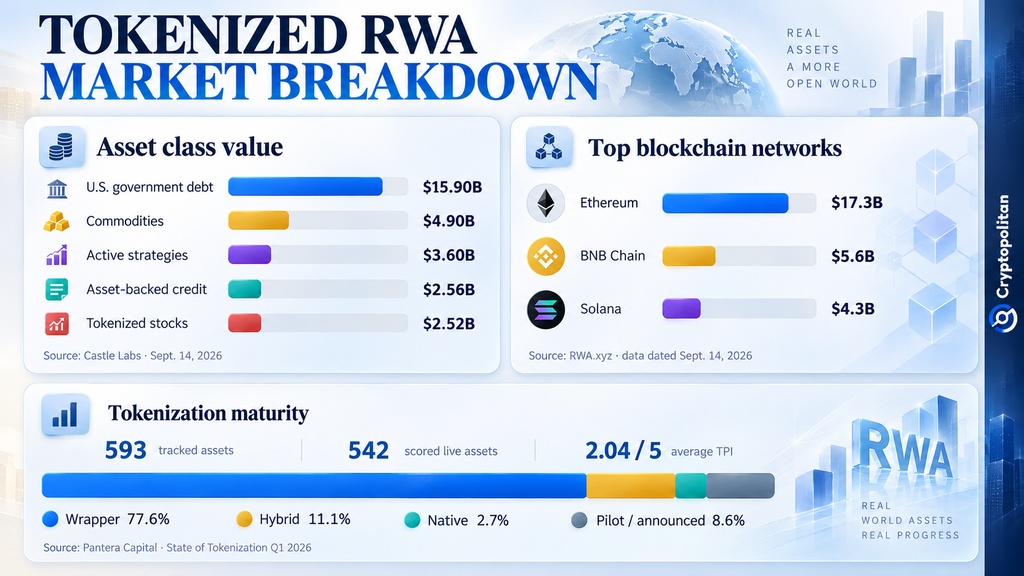
Em 15 de setembro de 2026, o RWA.xyz reportou um valor de ativos distribuídos de 38,86 mil milhões de dólares, um aumento de 1,00% em 30 dias, e cerca de 4,24 milhões de detentores. De acordo com a Castle Labs, a dívida do governo dos EUA totaliza mais de 15,9 mil milhões de dólares. Outros tipos de ativos incluem: mercadorias no valor de 4,9 mil milhões de dólares, estratégias ativas no valor de 3,6 mil milhões de dólares, crédito garantido por ativos no valor de 2,56 mil milhões de dólares e ações tokenizadas no valor de 2,52 mil milhões de dólares.
O mercado é também dividido pela blockchain onde as transações ocorrem. De acordo com a tabela da RWA.xyz, datada de 14 de setembro, as três principais redes são Ethereum com 17,3 mil milhões de dólares, a BNB Chain, com 5,6 mil milhões de dólares, e Solana , com 4,3 mil milhões de dólares. As informações fornecidas indicam o problema persistente da dispersão de ativos tokenizados por diferentes blockchains, o que leva a problemas de liquidez.
De acordo com o relatório de 2026 da CoinGecko, os ativos ponderados pelo risco (RWA) tokenizados ultrapassaram os 19,3 mil milhões de dólares no final do primeiro trimestre, após um aumento de mais de três vezes em relação a janeiro de 2025.
Listar ativos é agora a parte fácil
A Castle Labs afirma que o problema já não é a oferta. Empresas como a Kraken, Robinhood, Ondo, Securitize, Franklin Templeton e BlackRock já conseguem fornecer acesso tokenizado de uma forma ou de outra.
A questão mais importante é o que os detentores podem realmente fazer com os seus bens. A Castle Labs divide a utilidade em duas categorias: acessibilidade e composibilidade. A tokenização impulsionou o acesso a plataformas de negociação, mas os ativos só se tornam úteis quando podem ser movimentados entre diferentes plataformas, negociados com elevada liquidez, utilizados como garantia e interagir eficazmente com transações on-chain.
Isto tornou-se cada vez mais relevante à medida que o horário de negociação diário é alargado, aliviando convenientemente os mercados tradicionais da vantagem que as criptomoedas tinham do acesso ininterrupto nos últimos anos.
Regulamentação e instituições entram em ação
O setor encontrou políticas governamentais favoráveis para sustentar o seu crescimento a longo prazo. De acordo com a TRM Labs, a regulamentação das stablecoins avançou em mais de 70% de 30 jurisdições em 2025, enquanto aproximadamente 80% das instituições financeiras anunciaram iniciativas relacionadas com ativos digitais.
As consequências para o sector bancário manifestam-se a nível estrutural. Numa nota publicada pelo FMI em abril de 2026, o economista Tobias Adrian destacou que a tokenização pode contribuir para a liquidação atómica, a gestão contínua da liquidez e a conformidade integrada. Contudo, na ausência de um quadro legal adequado e de activos de liquidação seguros, a tokenização pode intensificar a instabilidade, acelerando os processos bancários e aumentando a concentração e a fragmentação.
O relatório de maio da BCG afirmou que os ativos ponderados pelo risco digitais (RWA, na sigla em inglês) têm um âmbito pequeno atualmente; no entanto, na próxima década, é provável que os RWA digitais tenham o mais elevado nível de importância estrutural no sector bancário.
Porque é que a liquidez ainda está em falta?
No seu relatório do primeiro trimestre, a Pantera Capital observou um total de 593 ativos, dos quais 542 estavam ativos. O Índice de Progresso de Tokenização médio foi de apenas 2,04 em 5 no trimestre. De acordo com a Pantera, dos trac, 77,6% foram classificados como "Wrapper", 11,1% como Híbridos e apenas 2,7% como Nativos.
A Pantera comparou o mercado das RWAs com a fase inicial da internet, a do "jornal num site": ou seja, produtos conhecidos migraram para uma plataforma tecnológica diferente, embora a maioria deles ainda não tenha conseguido explorar todo o seu potencial. Na prática, muitos activos tokenizados ainda se comportam de forma muito semelhante aos seus equivalentes tradicionais, o que ajuda a explicar porque é que a liquidez e a infra-estrutura de mercado têm tido dificuldades em acompanhar o ritmo.
A OCDE chegou à mesma conclusão,denta baixa liquidez, a falta de redes de pagamentos, as lacunas de custódia, as incertezas na legislação e a falta de interoperabilidade como factores que impedem o progresso para uma aceitação mais ampla.
Cryptopolitan salientou ainda que a simples implementação da tokenização não é suficiente para garantir liquidez, e que serão ainda necessários formadores de mercado, fluxo de ordens bidirecional e um processo fiável de descoberta de preços.
O futuro da tokenização já não se resumirá apenas à quantidade de valor tokenizado, mas sim à capacidade desse valor se mover realmente e ser utilizado num contexto financeiro.
Se você está lendo isto, já está um passo à frente. Continue assim assinando nossa newsletter.
Artigos Recomendados


