

甲骨文股價短線上漲超13%!料2028財年H2自由現金流轉正,資本支出將在2029財年回落

來源 Tradingkey

TradingKey - 甲骨文 (ORCL) 股價短線快速上漲超 13%。據悉,公司週三在拉斯維加斯投資人日宣布,預計於 2028 財年下半年實現自由現金流轉正,2029 財年自由現金流至少達到 300 億美元,並將截至 2030 財年的額外融資規模控制在 200 億美元。

據悉,投資人日前普遍認為公司 2029 財年自由現金流仍為負值。此次指引因此直接改善了市場對 AI 基礎設施建設何時結束持續消耗現金的預期。

受消息面影響,ORCL 股價大幅上漲,截至發稿,漲 12.29%,報 146.57 美元。
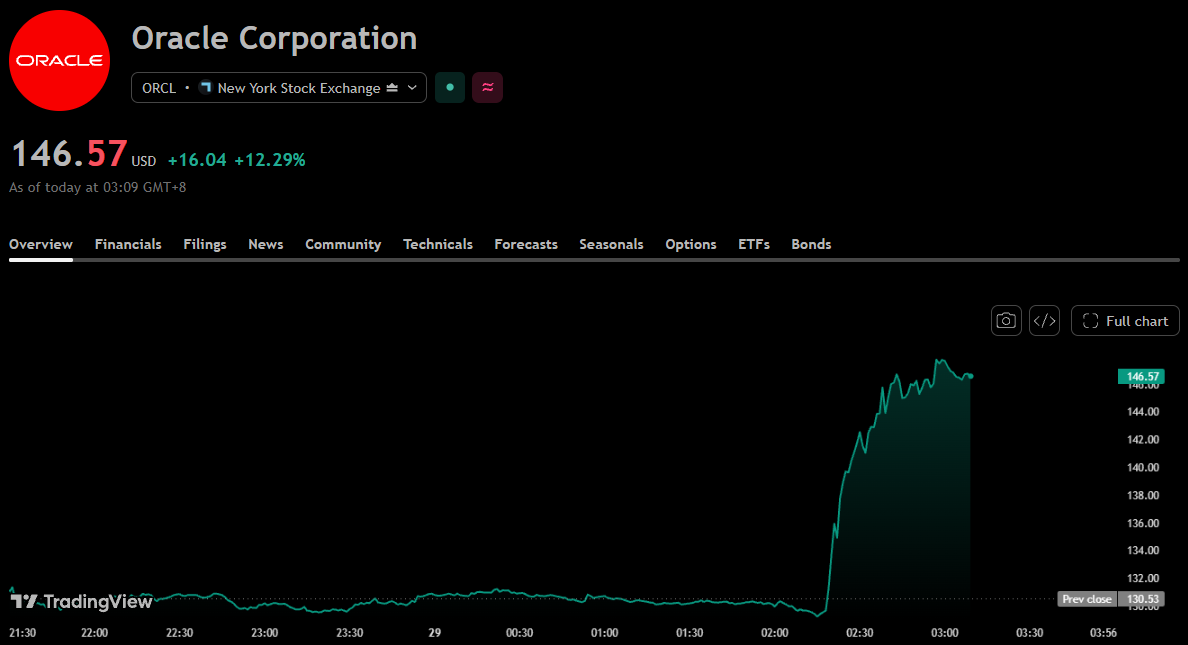
5-663dd23f87db444e8ad6fc425189b451

甲骨文股價圖,來源:TradingView

甲骨文正從資料庫軟體公司向 AI 算力供應商拓展,為 OpenAI 等客戶大規模建設資料中心。訂單帶來成長機會,但設備採購和基礎設施建設需要先投入資金,收入與現金回報則要隨後兌現。

這種時間差已體現在財務數據中。截至 2026 年 5 月的財年,甲骨文自由現金流為負 237 億美元。截至本週二收盤,其股價年內已下跌 33%,市場持續關注資料中心投資規模、交付速度,以及建設資金能否轉化為回報。

此更新將建設與回款的節奏連結起來。財務長希拉里·馬克森 (Hilary Maxson) 表示,公司預計未來幾年新增交付 7 吉瓦資料中心容量,使 2028 財年末的總容量超過 10 吉瓦。隨著產能交付,資本支出將在 2027 至 2028 財年經歷高峰,並於 2029 財年回落。

這意味著,甲骨文預計新增產能開始貢獻業務收入的同時,建設現金支出將逐步下降,兩者共同推動自由現金流改善。公司進一步表示,2029 財年起將依靠自身資金支持成長。

現金流轉正之前,甲骨文也明確了融資安排:截至 2030 財年,額外融資規模不超過 200 億美元,其中股權融資和新增債務各 100 億美元,不包括現有債務再融資。此前,公司已在 2027 財年第一季完成 200 億美元的按市價股票發行。

明確融資規模,有助於投資人評估未來股權稀釋和債務增加的幅度。甲骨文還預計,2029 財年淨債務與調整後 EBITDA 之比將降至 3.5 倍以下,並將維持投資級信用評級、支付股息和支持成長列為資本配置重點。

成長目標方面,公司預計 2030 財年營收超過 2250 億美元,較 2026 財年的複合年成長率超過 35%,非 GAAP 營業利潤率超過 40%,非 GAAP 每股盈餘超過 21 美元。同時,公司重申 2027 財年營收至少 900 億美元、非 GAAP 每股盈餘 8.10 美元的展望。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳元走勢:得而復失 0.70!澳洲 9 月就業意外大減 3.93 萬、失業率 4.7% 創近五年最高,0.6940 防線守得住嗎?兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
作者  Mitrade分析師
10 月 15 日 週四
兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
placeholder
ASX 200 跌破 8,800!四宗併購掃走 A$224 億、NAB 裁員 2,500 人、BHP 銅產量減 19%S&P/ASX 200 週二(10 月 20 日)午後報 8,776.20(-0.79%),盤中低見 8,747.30,自週一 8,845.70 的 20 個交易日新高回落。同日三條線索同時抵達:Cleanaway、Challenger、Reliance Worldwide、FleetPartners 四宗併購合計約 A$224 億;NAB 宣布裁員最多 2,500 人(約 6%)、計提 A$3 億重組費用;BHP 9 月季度銅產量同比減 19% 至 400.7 kt,但全年指引不變。本文拆解三條線索、8,747 / 8,800 / 8,828 關鍵位與雙向情景。
作者  Mitrade分析師
10 月 20 日 週二
S&P/ASX 200 週二(10 月 20 日)午後報 8,776.20(-0.79%),盤中低見 8,747.30,自週一 8,845.70 的 20 個交易日新高回落。同日三條線索同時抵達:Cleanaway、Challenger、Reliance Worldwide、FleetPartners 四宗併購合計約 A$224 億;NAB 宣布裁員最多 2,500 人(約 6%)、計提 A$3 億重組費用;BHP 9 月季度銅產量同比減 19% 至 400.7 kt,但全年指引不變。本文拆解三條線索、8,747 / 8,800 / 8,828 關鍵位與雙向情景。
placeholder
澳元走勢:RBA 副總裁直言通膨「materially worse」!11/3 升息機率跳回 56%,0.70 與 AUD/JPY 111 誰先破?澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
作者  Mitrade分析師
10 月 22 日 週四
澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
placeholder
金價跌破 4,000 美元!ASX 金礦股一週蒸發近 9%,避險交易為什麼這次失靈?現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
作者  Mitrade分析師
10 月 26 日 週一
現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
placeholder
銅價 14,298 美元!LME 六成庫存堆在美國,這不是全球缺銅,是關稅在搬銅LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
作者  Mitrade分析師
10 月 27 日 週二
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
goTop
quote