

【IPO追蹤】南亞新材(688519.SH)籌劃H股上市,覆銅板景氣推高業績

來源 Finet

2026年10月28日,南亞新材(688519.SH)發佈公告,公司正在籌劃境外發行股份(H股)並在香港聯合交易所有限公司掛牌上市。

公告稱,「此舉旨在深化全球化戰略佈局,提升綜合競爭力與國際影響力,並拓展多元化融資渠道。」截至目前,公司正與中介機構商討,細節尚未確定;本次發行不會導致控股股東、實際控制人發生變化。

南亞新材於2000年在上海嘉定設立,2020年8月登陸A股科創板。公司專注覆銅板(CCL)與粘結片等複合材料的設計、研發、生產與銷售,產品用於消費電子、計算機、通訊、數據中心、汽車電子等領域。公司以上海為總部及研發中心,建有華東生產基地,並在江西設華南生產基地,貼近長三角、珠三角電子集群。

覆銅板位於PCB產業鏈上遊,認證週期長、客戶黏性較強。公司近年將產品重心向無鉛無鹵、高速高頻及IC封裝基材延伸,以承接數據中心、AI服務器對高速材料的需求。2026年前三季度,公司研發投入3.53億元(人民幣,下同),同比增長92.26%,占營業收入4.55%。

2026年第三季度報告(未經審計)顯示,公司第三季度營業收入35.40億元,同比增長160.62%;歸母淨利潤9.90億元,同比激增1295.94%。前三季度營業收入77.64億元,同比增長111.93%;歸母淨利潤14.51億元,同比增長817.72%;扣非歸母淨利潤14.38億元,同比增長898.48%;加權平均淨資產收益率40.50%,增加34.30個百分點。
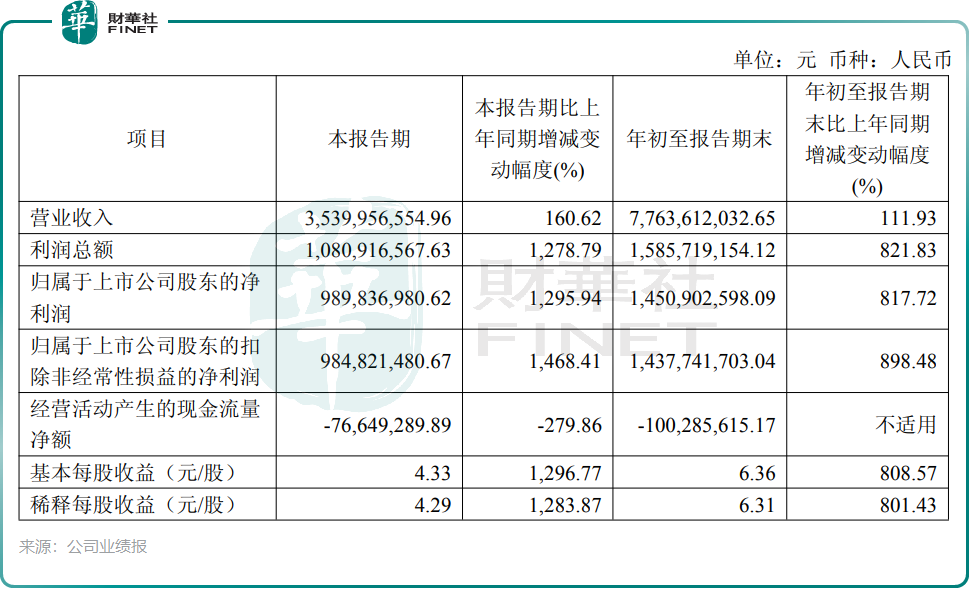
公司解釋,營收增長主要得益於產品銷量增長及售價提升;利潤大增主要受AI算力爆發等影響,覆銅板行業處於高景氣週期,公司優化產品結構,主要產品量價齊升,綜合毛利水平改善。

然而,南亞新材的三處細節值得留意。

其一,週期的另一面。業績彈性建立在量價齊升之上,覆銅板成本與售價受銅箔、玻纖佈、樹脂等原材料及下游景氣度影響,行業歷史波動明顯;在單季淨利已近10億元的高基數上,邊際變化會被放大。

其二,利潤與現金流的落差。前三季度經營活動現金流量淨額-1億元,第三季度-0.77億元、同比下降279.86%,與淨利潤表現形成反差,公司稱主要系購買商品、接受勞務支付的現金及稅費增加;期末總資產較上年末增長88.58%,公司解釋主要因收入規模擴大帶動應收賬款增加,以及向特定對象發行股票募集資金到賬使得貨幣資金增加。

其三,融資節奏與攤薄。2025年度向特定對象發行A股剛於10月完成:發行322.45萬股,價格279.11元/股,募資淨額8.89億元;10月27日董事會又同意使用不超6.5億元閒置募集資金臨時補流。若H股再落地,股本將進一步擴大,而發行規模、定價與時點均未確定。

H股仍處籌劃階段,距落地尚有多道程序。當前業績為融資與擴張提供了窗口,但週期行業的盈利可持續性、營運資金占用與股本攤薄,同樣值得同步權衡。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳洲 CPI 4.3% 全面超預期!澳元衝上 0.7054 又壓回,11/3 升息 69% 為何過不了 0.7050?澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
作者  Mitrade分析師
13 小時前
澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
placeholder
銅價 14,298 美元!LME 六成庫存堆在美國,這不是全球缺銅,是關稅在搬銅LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
作者  Mitrade分析師
昨日 02: 16
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
placeholder
金價跌破 4,000 美元!ASX 金礦股一週蒸發近 9%,避險交易為什麼這次失靈?現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
作者  Mitrade分析師
10 月 26 日 週一
現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
placeholder
ASX 200 跌 0.43%:8 個板塊上漲、指數仍跌!油價 113 美元的三條成本傳導鏈ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
作者  Mitrade分析師
10 月 23 日 週五
ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
placeholder
澳元走勢:RBA 副總裁直言通膨「materially worse」!11/3 升息機率跳回 56%,0.70 與 AUD/JPY 111 誰先破?澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
作者  Mitrade分析師
10 月 22 日 週四
澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
goTop
quote