


Anthropic上市,會給模型股定什麼價?
當絕大多數AI創業公司還在「先做大模型、再談商業化」的路上持續投入,Anthropic(ANT.US)公示了它不太一樣的路:財務上看,它的規模化收入驗證了前期投入的值得,同時,它以一套與眾不同的組織結構,將「AI安全」變成了公司權力的一部分。
Anthropic的治理特點:五類股如何把「權」和「錢」分開
Anthropic注冊為特拉華州公共利益公司(PBC),法律上允許董事會在決策時兼顧使命與利益相關方,而不把股東財務回報當做唯一目標。同時設置了A、N、T、F、E五類普通股,A、N兩類股擁有完整經濟權益;F、T、E三類股無經濟權益,承載不同的治理權力。
A類股:二級市場普通投資者標的。每股1票,享有分紅、清算等經濟收益;但全部A類股東合計投票權上限被鎖定在49.9%。公眾投資者只能分享收益,無法主導公司重大表決。
N類股:亞馬遜(AMZN.US)、谷歌(GOOG.US)等戰略投資方持有。有經濟權益、無投票權;雲廠商拿N類換取算力合作、渠道分銷權益;如果對外轉讓給非關聯第三方,則自動轉為A類股。雲廠商拿收益、拿渠道合作,不插手安全與模型路線。
F類股:僅1股,由7位聯合創始人設立的Founder LLC持有。無經濟權益,但獨佔50.1%的股東表決投票權;增發A、N類股份不會稀釋這部分投票權。創始人靠這一股守住股東層面否決權,防止資本短期逐利擠壓安全投入。
T類股:同樣只有1股,歸屬長期利益信託LTBT。無經濟權益,權力是選舉、罷免董事會多數席位。信託由沒有公司經濟利益的外部專家組成,它將董事會層面的監督權從股東選舉中剝離出來,交給一個不持有經濟利益的外部信託,確保「別出事」。
E類股:員工激勵股,無經濟權益,僅針對少數特定事項擁有有限投票權,是綁定員工參與安全治理的特殊安排,不是用來兌現財富的期權。
對IPO投資者的實質影響:公眾買入A類股,買到的是對Anthropic未來利潤的索取權,而不是方向設定的話語權。代理權爭奪、罷免董事、施壓戰略調整在這套結構下基本失效。PBC框架又在此之上疊加了一層法律授權:當安全判斷與利潤目標衝突時,董事會有權選擇前者。Anthropic也特別強調,安全先於利潤,其併非以利潤為目標,這其實與公開市場上的大部分投資者的最大化利潤願望背道而馳。
原股東套現的定價含義同樣被這套結構改變。創始人即使大規模減持A類股,F類股的50.1%投票權不受影響,這意味著創始人就算大幅度抛售經濟權益,仍可絕對控制公司。
Anthropic的盈利飛輪:收入暴漲、算力槓桿持續優化
Anthropic已於2026年上半年實現經調整利潤,也就是說,不考慮可轉換票據等衍生負債的公允價值變更的賬面盈虧、以股代息等非現金支付,該公司已實現盈利,於2026年上半年錄得經調整經營溢利16.18億美元,經調整淨利潤26.71億美元;而上年同期為經調整經營虧損18.49億美元,經調整淨虧損17.41億美元。
進一步深挖其季度財務數據,我們留意到,Anthropic實際上在2026年第2季實現盈利,第2季錄得經調整經營溢利22.35億美元、經調整淨利潤29.81億美元,完全覆蓋了第1季的經調整經營虧損6.17億美元和經調整淨虧損3.10億美元。這或反映Anthropic的飛輪效應已跑了起來。
Anthropic的業務建基於四大Claude模型——Mythos(包括Fable)、Opus、Sonnet和Haiku。主要採用兩種收費模式:基於用量和訂閱收費。
基於用量是主要收入模式,目前佔了Anthropic總收入的絕大部分。在此模式下,客戶按使用量付費,使用量以token計量,併根據所選模型定價。
此外,Anthropic以訂閱方式提供部分應用,服務企業和專業消費者。在該模式下,客戶在訂閱期內(通常為12個月或更短)支付訂閱費,以獲得特定水平的使用量和能力。
基於用量的收入從2024年的2.88億美元(佔總收入75%),增至2025年38億美元(佔83%),再增至截至2026年上半年的131億美元(佔80%)。基於訂閱的收入在相同期間從9,800萬美元(佔總收入25%)增至7.89億美元(佔17%),再增至32億美元(佔20%)。從兩項收入,可以看出Anthropic的收入增速極快,2025年收入按年增幅高達10.88倍,從3.86億美元擴大至45.85億美元,2026年上半年的按年增幅更高達13倍,從11.63億美元擴大至162.86億美元,反映其規模化的加速。
其大型客戶的增加是支持其規模化加速的底氣,見下圖,12個月口徑收入規模超10萬美元的客戶數量呈現倍數式增長。
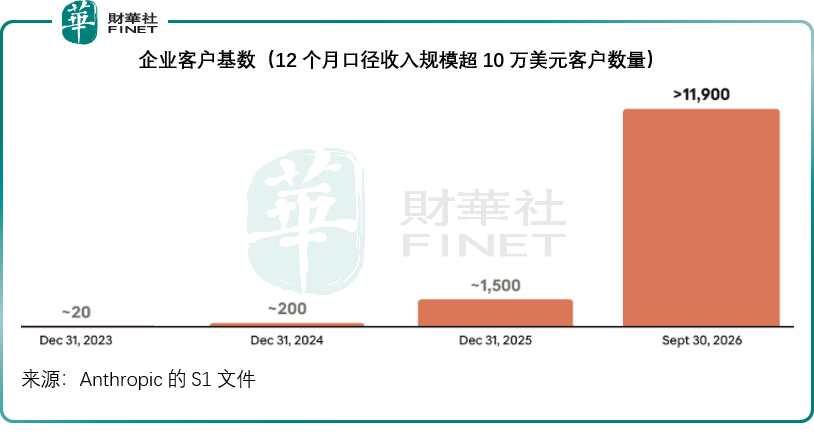
Anthropic提供的數據顯示,按過去12個月(TTM)口徑計算,其截至2026年9月30日的客戶基礎:
1)收入達到10萬美元及以上的客戶超1.19萬
2)收入達到100萬美元及以上的客戶超1,900家
3)收入達到1,000萬美元及以上的客戶超250家
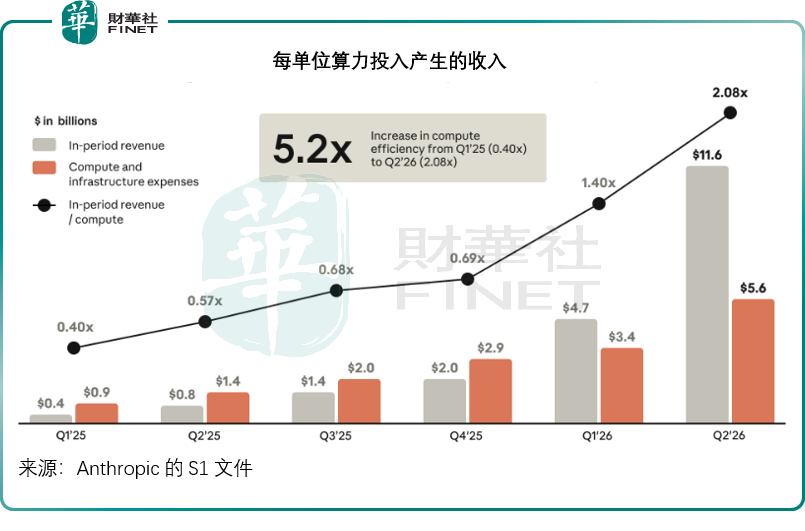
在收入飙升的背景下,其前期的算力投入得到了攤銷,隨著收入的提升,按每單位算力支出產生的收入也在提升。見下圖,其每單位算力投入所產生的收入(期內收入(灰柱)/算力與基建開支(橙柱))從2025年第1季的0.40美元擴大至2.08美元。算力投入屬於固定資產投入,收入規模化後,算力被海量調用攤薄,單位算力成本持續下行,支撐其第2季調整後利潤轉正、經營現金流轉正。
投入展望上,Anthropic已經簽下數千億美元級別的長期算力承諾合同,未來幾年仍然會持續鎖定大規模算力,這是它維持模型叠代、守住技術壁壘的剛性投入。飛輪不是永遠加速:如果後續競品模型快速追平、客戶遷移成本變低,或者智能體任務復雜度擡升帶來算力消耗反彈,算力成本佔比有可能重新回升;同時長期算力合同是剛性負債,一旦需求不及預期,會形成沉重的固定成本壓力。
收入前景上,Anthropic增長的核心抓手不是C端聊天,而是企業智能體、代碼自動化、長文檔企業工作流。付費超10萬美元的大客戶數量快速擴張,客戶集中度持續下降,擺脫單一客戶依賴;但其收入高度依賴API調用量,屬於用量驅動型收入,波動性高於傳統SaaS訂閱。該公司也提到未來用量驅動型收入仍將佔主導,這也意味著其收入或比較容易受用量波動的影響。
Anthropic的估值狂飙之路
Anthropic的估值曲線,是這一輪AI資本狂熱最極端的樣本之一。從2025年3月的615億美元飙升至2026年5月的9,650億美元,短短一年多狂飙14.69倍,傳聞其IPO估值或達1.5萬億美元至2萬億美元。估值飙升的底層驅動,或得到其可驗證的商業化數據支撐。
橫向對比同行:
OpenAI:最新確認估值約8,520億美元,傳聞新一輪融資談判目標估值突破1.25萬億美元。OpenAI的優勢是生態、C端心智、微軟渠道綁定;商業化起步更早,收入體量領先,但它的治理結構、盈利節奏和Anthropic差異很大,OpenAI的利潤分配、股權架構更為復雜。OpenAI亦多次強調其收入按淨額核算,而Anthropic按總收入核算,後者或被擡升。
xAI:最後一輪獨立估值或約2,300億美元,後續併入SpaceX體系,不再有獨立估值。xAI 的路線更偏向原生智能體、機器人協同,商業化落地進度顯著慢於Anthropic,估值更多綁定馬斯克生態預期,而非當下的收入利潤。
Anthropic對已上市AI標的、未上市獨角獸的估值啟示
對已上市的大模型股如MiniMax(00100.HK)和智譜(02513.HK)等的啟示:
稀缺性溢價會減弱。此前港股模型股是全球資金配置非美AI敞口的少數通道,稀缺本身就有溢價。Anthropic上市後,全球基金經理桌上多了一張更大、披露更完整的報表,資金不會因為買不到Anthropic而買MiniMax和智譜,而會基於基本面、前景與估值擇優配置。
估值標準會從"故事"轉向"效率"。三個指標會取代單純的市銷率:算力成本佔收入比、毛利率的季度環比、單客戶年付費額。
只有調用量持續增長、單位算力成本持續優化的模型公司,才能拿到高估值;只靠一次性項目、沒有持續API用量飛輪的應用公司,估值或會被壓縮。
資金流向是雙向的,不宜單向判斷。MiniMax(00100.HK)與智譜(02513.HK)經常單日大起大落,這類脈衝式行情更多是籌碼與情緒共振,不代表長期定價邏輯轉向。在Anthropic大型IPO的資金虹吸效應下,投資者對於兩家港股大模型公司的審視會更加嚴謹。
對未上市獨角獸如OpenAI、xAI及其他中國模型公司的啟示:
"最後一輪估值"不再是錨。以前一級市場常用上一輪加價一定百分比作為IPO的定價基準,現在投資人可能會優先追問:算力成本佔收入比重是多少?訂閱和 API 收入結構如何?大客戶留存?什麽時候能看到調整後經營利潤轉正?
算力合同或不再是簡單利好。大額長期算力承諾,既是產能保障,也是資產負債表上的剛性枷鎖,未來私募儘調可能會把算力合約的規模、期限、解約條款,當成和收入同等重要的核心風險項。
把客戶變成股東,是可復制但難照搬的融資術。亞馬遜、谷歌持N類股,既是股東又是算力供應商,這讓算力承諾從單純的剛性負債,變成關聯方長期戰略協議。國內模型公司很難照搬這套模式:國內雲廠商普遍自研基座大模型,天然是直接競爭者,很難同時成為財務股東。結構上的差距,不在於融資技巧,而在於底層產業競合關系。
結語
Anthropic不是一個完美模板,它的治理結構對二級市場投資者併不友好,其傳聞的萬億級估值或已計入大量樂觀假設,算力成本反彈、競品追趕、監管政策變化,任何一個變量都可能打破飛輪。但它第一次向市場證明:前沿基礎大模型,能夠在保持安全對齊投入的前提下,跑出規模化收入、持續優化算力槓桿,併且實現經營層面盈利。往後,AI賽道的估值或會從「信仰估值」,慢慢轉向「槓桿估值」:誰能讓收入增長持續跑赢算力賬單,誰能在商業化和安全之間找到可被資本接受的平衡,誰才能拿到長期溢價。
推薦文章


