


【港股收評】恆科指重挫超5%!AI硬件、科技板塊全面降溫
10月22日,亞洲區域集裝箱航運龍頭海豐國際(01308.HK)曬出2026年前三季度經營數據,其運量、運費同步走高,帶動營收實現增長。
不過,利好落地並未提振股價,該股走勢反而走弱,截至發稿下跌4.15%,報46.66港元/股,與業績形成反差。
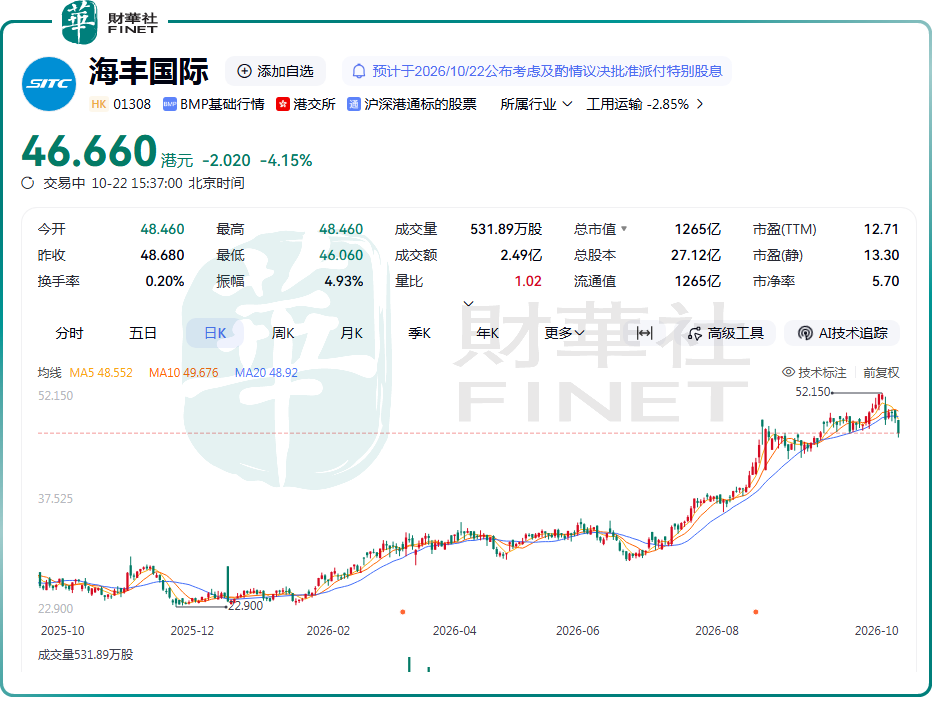
從K線走勢觀察,該股自2024年起持續震盪上行,並於近日觸及52.15港元的歷史高點,年內累計漲幅近90%。市場觀點認為,本次回調屬於典型的利好兌現行情:前三季度經營數據落地,前期埋伏資金集中獲利了結。
從板塊聯動看,港股航運板塊今日整體表現偏弱,除海豐國際外,中遠海能(01138.HK)、東方海外國際(00316.HK)等標的同步走弱。據報道,美國擬推動「影子船隊」油輪合法化,有望緩解全球油輪運價高企的局面,該消息拖累航運板塊整體情緒。
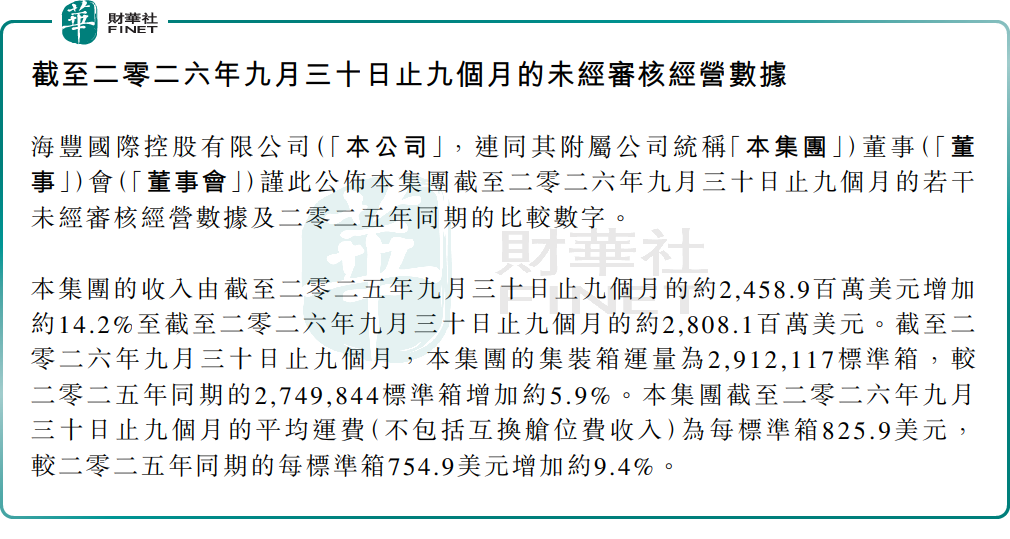
具體來看,公告顯示,2026年前三季度,海豐國際收入約28.08億美元,同比增長約14.2%。這主要來自運量與運費雙重拉動。報告期內,公司集裝箱運量291.21萬標準箱,同比增加5.9%;平均運費(不含互換艙位費)為每標準箱825.9美元,同比增加約9.4%。
作為亞洲頭部區域集運企業,海豐國際聚焦亞洲近洋航線,以集裝箱班輪運輸為核心,配套貨代、堆場、倉儲、物流園一體化服務,是全球排名前十五大集裝箱航運企業,也是港股稀缺的區域航運物流龍頭標的。
市場分析指出,這份經營數據印證了亞洲區域內貿易的景氣韌性,公司運量、運費同步改善,同時其高自有船隊模式在運價波動中對盈利形成保障。長期來看,東南亞製造業持續轉移,區域貿易具備中長期成長空間,海豐國際航線網絡、船隊結構優勢明顯,或有望持續收穫貨量紅利。
不過,謹慎聲音同樣突出:其一,該股年內漲幅顯著,利好落地後獲利盤出逃,短期估值消化壓力較大;其二,集運行業強週期特徵顯著,運價易受供需格局、地緣局勢、燃油成本影響,一旦亞洲區域貿易需求走弱,疊加行業新增運力集中釋放,運費存在回落風險,會壓製盈利水平;其三,本次公告僅披露營收、運量及運價等營運指標,尚未公佈利潤數據,最終盈利表現仍有待正式財報驗證。
另值得一提的是,第十三屆港股100強評選候選申報及招商工作現已啟動。海豐國際作為港股稀缺的亞洲區域航運物流龍頭,經營穩健、賽道壁壘清晰,具備較強參評實力;但短期面臨利好兌現後的股價調整,疊加行業固有的週期波動屬性,或將對綜合評分帶來一定影響。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


