


【IPO前哨】芯德半導體過聆訊:收入跨過10億元,毛利為何仍未轉正?
10月21日,江蘇芯德半導體科技股份有限公司(以下簡稱「芯德半導體」)通過了港交所的聆訊,並更新了資料集。
成立於2020年9月的芯德半導體,主營半導體封裝設計、定製封裝產品及封裝產品測試服務,採用獨立半導體封裝測試廠商(OSAT)模式運營。
對這家進入港股上市流程的先進封裝企業而言,真正需要驗證的不是收入能否繼續擴大,而是產能、訂單和產品升級何時足以覆蓋高額折舊、融資成本及持續擴產形成的資金壓力。
中國通用OSAT第七,規模收入仍靠成熟產品支撐
芯德半導體的產品覆蓋QFN、BGA、LGA、WLP及2.5D/3D等封裝類型。其中,BGA、LGA、WLP、2.5D/3D以及FC-QFN、FC-SOT被歸入先進封裝,WB-QFN屬於傳統封裝。公司建立了「晶粒及先進封裝技術平台」(CAPiC),研發方向涵蓋LDFO、X-SiP、TXV及2.5D/3D集成,並將GPU、光模塊和高端AI電源管理芯片列為重點拓展領域。
按照弗若斯特沙利文統計,以2025年半導體先進封裝及測試收入計,芯德半導體在中國通用用途OSAT公司中排名第七,市場份額為0.6%。這一口徑表明公司已進入國內通用封測企業的主要競爭序列,但0.6%的份額也意味著其與頭部廠商仍有明顯規模差距。排名不能替代盈利能力,市場更需要觀察其先進封裝收入增長能否同步改善產品毛利。
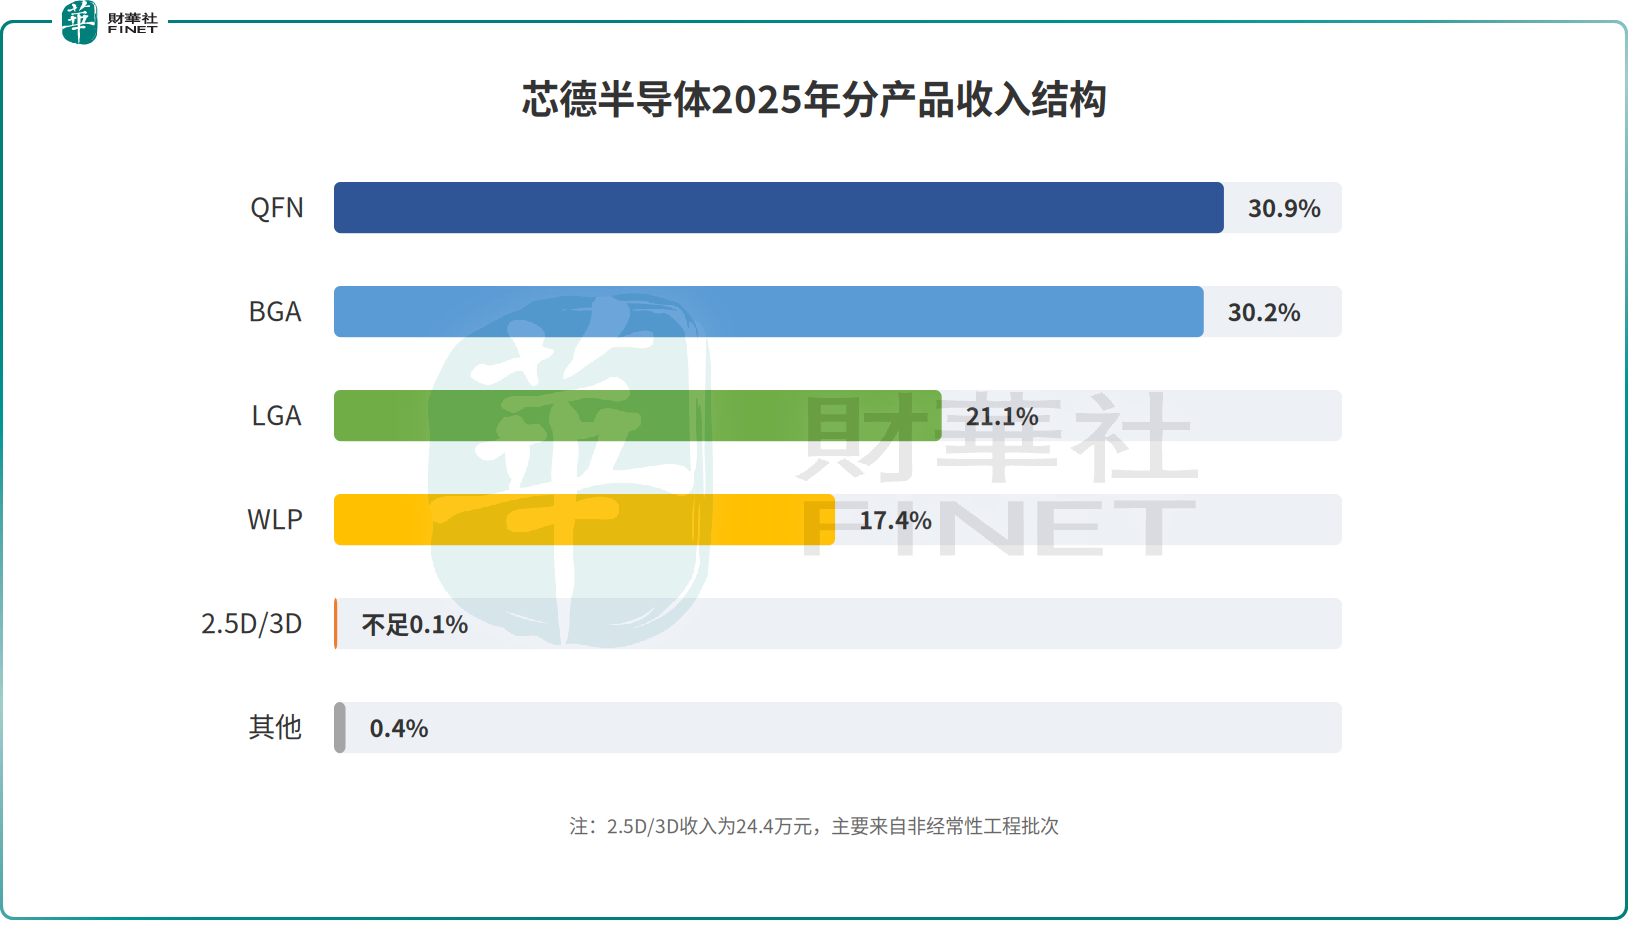
2023年至2025年,公司先進封裝收入分別為3.47億元、5.87億元和7.37億元,占同期封裝產品及測試服務收入約68.2%、71.3%和73.1%;傳統封裝收入分別為1.62億元、2.37億元和2.71億元。先進封裝已成為主要收入來源,但目前形成規模收入的仍是QFN、BGA、LGA和WLP等產品。2025年,QFN、BGA、LGA和WLP分別貢獻3.13億元、3.06億元、2.13億元和1.77億元,2.5D/3D收入僅24.4萬元。
公司披露,FOCT-R封裝已於2024年實現量產,FOCT-S和FOCT-L完成內部產線通線及工藝驗證;面向光模塊客戶的部分凸點生產工藝已具備量產條件,2.5D封裝功能樣品仍處於驗證過程中。由此看,AI算力與高速光互聯確實為芯德半導體提供了產品升級方向,但相關技術從內部驗證、客戶認證走向穩定批量訂單仍需要時間。現階段,不能把技術儲備或框架合作直接等同於確定收入。
收入三年翻倍,整體毛損尚未消失
芯德半導體2023年至2025年收入分別為5.09億元、8.27億元和10.12億元,兩年複合增長率為41.0%;同期毛損分別為1.96億元、1.67億元和1.82億元,毛損率由38.4%收窄至20.1%和18.0%。收入增長和產能利用率提升改善了固定成本吸收,但2025年毛損絕對額較2024年重新擴大,說明規模效應尚未將公司整體推過毛利平衡點。
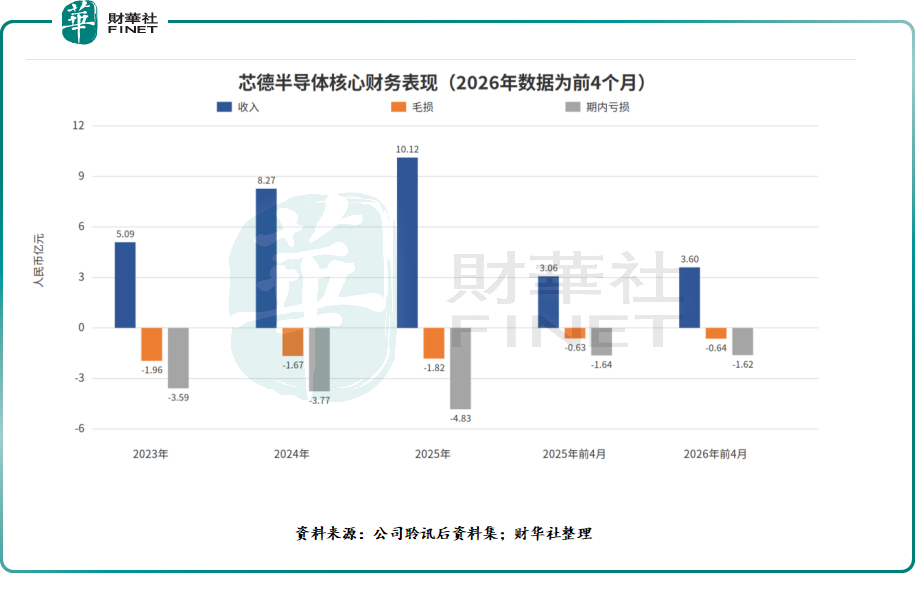
虧損壓力更為直觀。2023年至2025年,公司分別虧損3.59億元、3.77億元和4.83億元;經調整淨虧損分別為2.66億元、2.38億元和2.74億元。2025年法定虧損擴大,除持續毛損外,還受到1.54億元融資成本、7453萬元股份支付等因素影響。非國際財務報告準則指標剔除了贖回負債利息、股份支付及上市開支,有助於觀察經營變化,但不能替代法定虧損,也不能消除資金成本和資本結構對財務表現的影響。
2026年前4個月,公司收入由上年同期3.06億元增長17.4%至3.60億元,期內虧損由1.64億元略降至1.62億元,毛損率由20.5%收窄至17.9%。改善仍不均衡:QFN毛利率由上年同期負13.2%轉為正2.8%,但BGA、LGA和WLP毛損率分別為16.3%、41.2%和33.9%。尤其是LGA和WLP,仍承受揚州生產基地爬坡及新增設備折舊壓力。單一產品率先轉正是積極信號,卻尚不足以證明整體盈利拐點已經形成。
公司將歷史毛損歸因於生產設施前期投入形成的大額折舊攤銷、產能利用不足、市場競爭及客戶議價壓力、新設施和產品爬坡成本等。
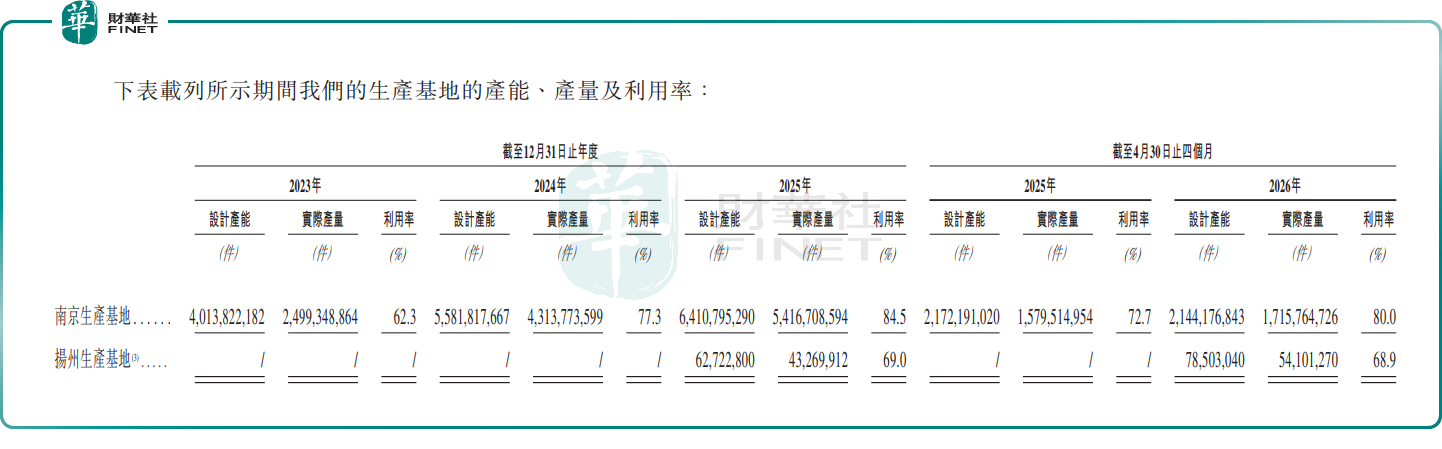
自2020年成立至2026年4月底,南京基地利用率由2023年的62.3%升至2025年的84.5%,2026年前4個月為80.0%;2025年7月投運的揚州基地同期利用率為68.9%,仍處於客戶導入和產能爬坡階段。盈利路徑因此高度依賴訂單增長能否趕上折舊釋放速度。
2026年前4個月,計入銷售成本的折舊及攤銷為1.19億元,占同期收入33.0%,較上年同期的29.5%上升。也就是說,即便產量和收入繼續增長,新設備投運形成的折舊仍可能在短期內抵消規模效應。
客戶集中度抬升,收入增長伴隨資金壓力
芯德半導體的前五大客戶收入占比由2023年的50.4%升至2024年的53.0%、2025年的54.6%,2026年前4個月進一步達到55.0%;同期最大客戶占比為19.7%。前五大供應商採購占比則為32.5%,供應端相對分散。客戶結構向頭部集中有利於放大訂單規模,但若主要客戶調整採購量、議價或認證節奏,產能利用率和盈利改善都可能受到影響。
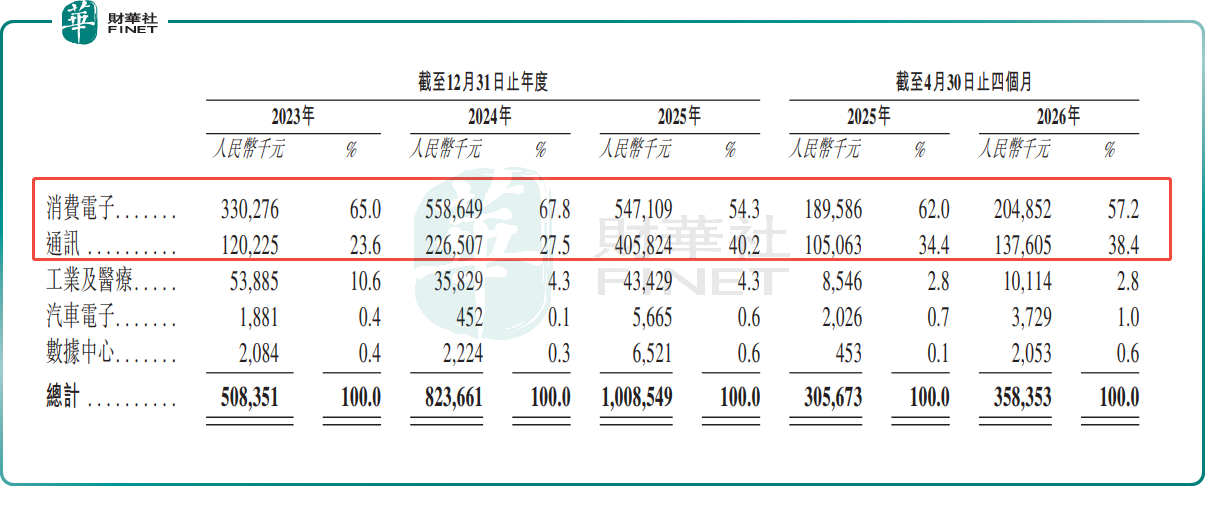
下游行業同樣集中。2026年前4個月,消費電子及通信行業合計貢獻封裝產品及測試服務收入的95.6%。兩大領域能夠支撐現有規模,卻使公司對消費電子週期、庫存調整和通信需求變化更敏感,公司正在拓展GPU、光模塊、高端AI電源管理、汽車電子及海外客戶,但截至目前,相關新業務仍處在不同的驗證和量產階段。
地域結構正在出現變化,但海外體量仍小。2026年前4個月,超九成收入來自國內,海外收入占比較小。未來海外收入提升有助於分散單一市場風險,但跨境客戶認證、技術支持、交付體系及貿易政策也會增加成本和執行難度,現階段尚不足以改變公司收入主要來自中國內地的格局。
現金流表現與利潤並不同步。公司2023年經營活動現金淨流出7066萬元,2024年和2025年分別轉為淨流入1.35億元和3996萬元;2026年前4個月再度淨流出1.08億元,主要受存貨、預付款項及其他應收款項增加,以及應付款項減少等營運資金變化影響。同期投資活動現金淨流出2.15億元,反映設備和產能投入仍在繼續。
截至2026年4月底,公司現金及現金等價物1.13億元,計息銀行及其他借款11.84億元,流動負債淨額8.80億元;截至8月底,借款進一步升至15.78億元,流動負債淨額增至10.99億元。公司同期負債淨額中包含附有贖回權的上市前投資者股份所形成的會計負債,相關權利在符合條件的上市後將終止並重新分類為權益,但銀行借款、營運資金和擴產支出仍受實際資金約束。
募資繼續投向擴產,盈利驗證比產能故事更緊迫
芯德半導體擬將募集資金用於建設生產基地和生產線、採購設備,提升CAPiC平台相關研發能力,擴充銷售及客戶服務體系、拓展中國台灣及其他海外市場,以及補充營運資金。
值得關注的是,公司在揚州基地尚未達到大規模量產、整體仍處於毛損的階段,已計劃繼續擴建南京生產基地,並增加2.5D/3D、基板封裝及WLP等產能。提前佈局能夠為客戶驗證和未來訂單預留空間,但也會新增折舊、人員及營運資金需求。如果客戶認證延遲、訂單不及預期或產品價格承壓,新增產能可能延長整體毛利轉正時間。
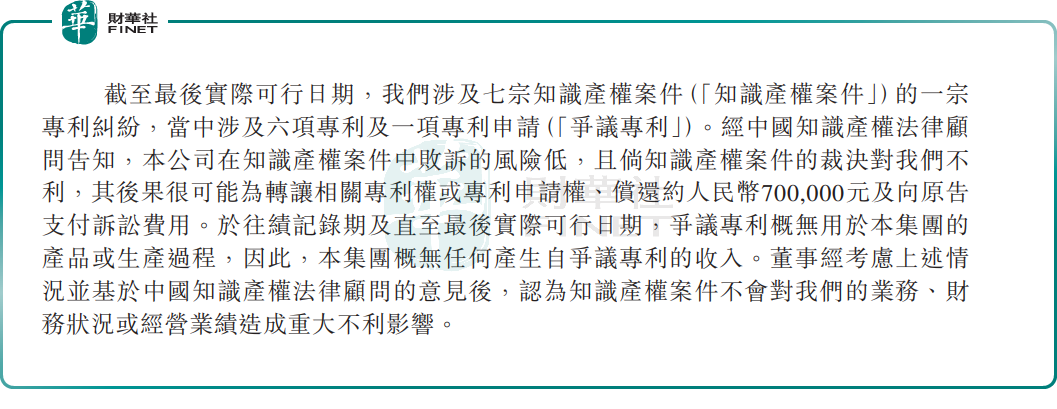
此外,公司目前涉及第三方提出的七宗專利所有權訴訟,涉及六項專利及一項專利申請,並面臨商業秘密相關指控;往績期還曾與被列入美國實體清單的部分客戶和供應商發生交易。公司認為相關出口管制違規風險較低。
芯德半導體的成長與壓力來自同一條路徑:更高收入依賴持續擴充產能和技術投入,而大額折舊、借款及流動負債又要求產能盡快轉化為有毛利的穩定訂單。南京基地利用率提升、先進封裝占比擴大以及QFN率先轉正,顯示經營效率正在改善;但連續毛損、其他主要產品虧損、2.5D/3D尚未規模化和資金壓力上升,也說明盈利模型仍在驗證期。
通過聆訊之後,公司需要給出的答案並不是再增加多少先進封裝概念,而是成熟產品能否穩定貢獻毛利、揚州基地能否順利爬坡、AI相關項目能否由驗證訂單轉為批量收入,以及新增產能能否在借款和折舊繼續增長前形成現金回報。對一家資本密集型封測企業而言,這些指標比單純的收入增速更能決定成長質量。
推薦文章


