


【百強透視】芯片子公司首輪融資逾16億!理想汽車(02015.HK)股價活躍
10月20日,理想汽車-W(02015.HK)表現活躍,截至發稿,漲幅為2.14%,報45.72港元/股。從K線走勢觀察,該股自2025年7月的128.1港元高點持續回落,於近日下探41.7港元歷史低點,目前仍在底部區域震盪。
消息面上,理想汽車10月16日宣佈,其間接全資附屬公司馬赫心科技與控股股東馬赫智芯智能科技及外部投資者訂立認購協議,控股股東以10億元(人民幣,下同)認購新增註冊資本,投資者以6.25億元認購新增註冊資本,本輪融資由杭州經韜、藍馳創投及華業天成領投,奇績創壇參與。
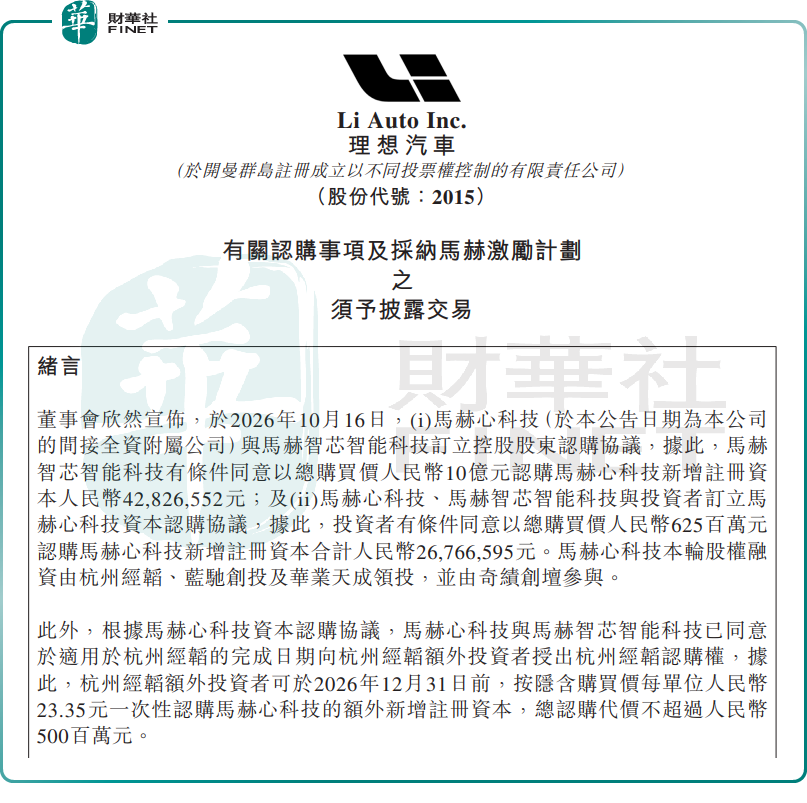
同時,馬赫心科技採納馬赫激勵計劃一及二,分別占經擴大註冊資本的15%及5%,並向杭州經韜授出認購權,可額外認購最高5億元。假設認購事項完成、馬赫激勵計劃限額悉數動用,且杭州經韜5億元額外認購權全部行使,理想汽車持股將由100%攤薄至74.01%,馬赫心科技仍為附屬公司並繼續並表。
馬赫心科技預期將自認購事項收取約16.25億元的所得款項,用於業務擴張、營運資金、研發及採購。由於合併交易適用百分比率超過5%但低於25%,構成須予披露交易,獲豁免通函及股東批准。
自研芯片這條線並非臨時起步。理想汽車自2021年開始論證自研芯片可行性,2022年正式立項,組建約200人的專項團隊。其自研的馬赫M100芯片於2026年5月實現量產上車,首發搭載於全新理想L9 Livis車型。目前,馬赫M100已隨全新理想L9、L8等車型量產交付,理想汽車由此實現了從芯片架構設計到整車前裝交付的全鏈路自主完成。
理想汽車表示,此次融資將支持馬赫心科技持續推進芯片研發與商業化,把握更廣泛的產業機遇,尤其是在非汽車領域,推動芯片及域控制器業務長遠發展。
作為國內新勢力頭部車企之一,理想汽車本輪拆分芯片子公司並獨立融資,本質上是把自研芯片業務從整車體系中剝離出來單獨估值、對外引戰,為後續獨立商業化乃至分拆上市埋下伏筆。
市場分歧由此顯現。樂觀視角認為,獨立融資引入專業機構背書,M100已實現量產上車、完成全鏈路自主,有助於芯片業務對外拓展、降低理想汽車研發投入壓力,長期具備向非汽車領域輸出的想象空間。
但謹慎觀點同樣不容忽視:第一,馬赫心科技主體尚未實質營運、無收入利潤,當前估值更多基於技術故事;第二,整車業務面臨激烈價格戰,公司盈利壓力未消;第三,芯片對外商業化難度大,能否從車載走向通用市場尚待驗證。
另值得一提的是,第十三屆港股100強評選候選申報與招商工作現已啟動。理想汽車作為新勢力頭部車企,自研芯片佈局具備技術看點;但公司尚未實現盈利穩增、股價自高點大幅回撤,或將對綜合評分形成一定影響。
港股100強評選始於2012年,從企業基本面、二級市場表現、公司治理、創新能力及社會價值多個維度綜合考評,是香港資本市場重要價值標桿。本屆評選籌備工作已全面鋪開,頒獎盛典計劃於2026年11月26日在香港會展中心舉行,想要了解評選細則及報名方式,可登錄港股100強官方網站查詢。
推薦文章


