

記憶體股週五再度受挫,美光跌超3%,惟高盛稱市場高估CXMT帶來的技術衝擊

來源 Tradingkey

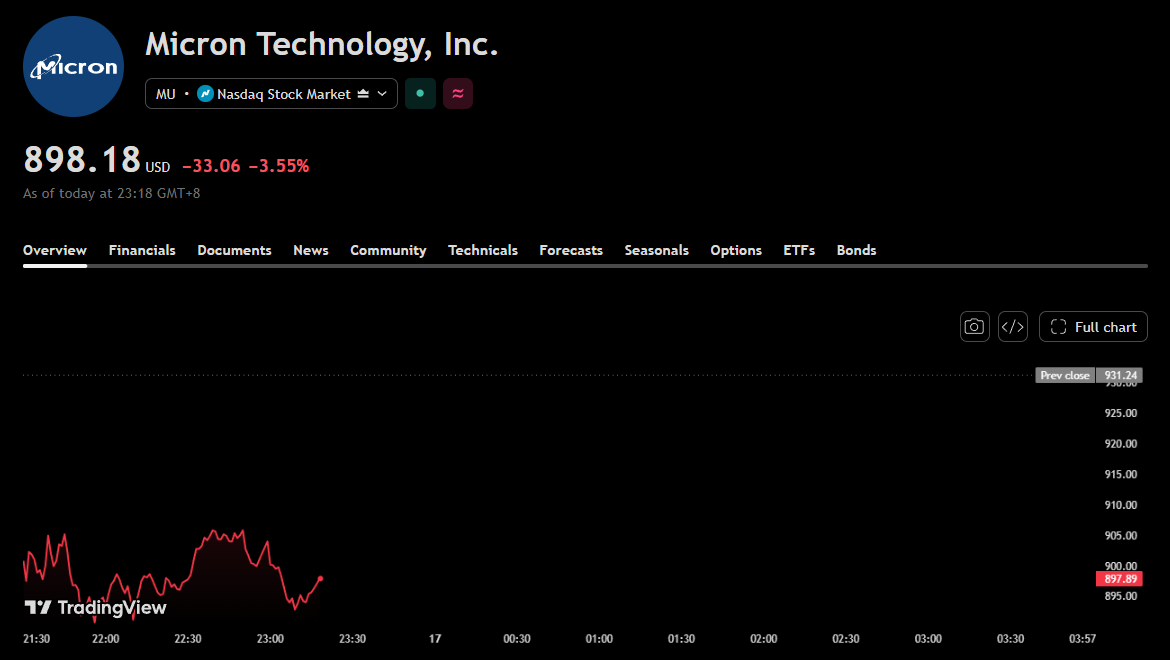
TradingKey - 10 月 16 日,記憶體股週五再度受挫:SK 海力士(SKHY)跌逾 5%,晟碟(SNDK)跌逾 4%,美光(MU)跌逾 3%;三者本週累計回檔分別達到 18%、15% 和 13%。市場擔心,長鑫存儲(CXMT)公布的 4F2 架構進展,可能緩解記憶體晶片的緊缺局面,進而壓低價格與廠商利潤。

這場回檔背後有兩個不同時間點的問題:眼前的供應是否仍然緊張,以及長鑫未來的擴產會帶來多大衝擊。
5-462a6ff1f9c44af2b9c85aff4b095365

美光股價圖,來源:TradingView

眼前供給仍緊,資料中心需求推高漲價預期

KeyBanc Capital Markets 分析師 John Vinh 在亞洲訪查後指出,供應商正將更多記憶體產能轉向資料中心。他預計,這將使 2027 年針對 PC 和智慧型手機的記憶體供應量減少 20% 至 30%。

基於 AI 需求和產能配置的變化,Vinh 預計,2026 年第四季 DRAM 價格將季增 15% 至 20%,NAND 上漲約 20%;2027 年第一季,HBM 價格可能季增 80% 至 100%。這些是尚待實現的預測,但解釋了市場為何仍關注記憶體晶片的漲價空間:資料中心消化更多產能,其他市場可獲得的供應隨之緊縮。

客戶也在提前鎖定貨源。惠普與戴爾已將供應協議延長至 2031 年,Google 正在洽談涵蓋至 2035 年的協議。長期協議的增加,使供應商對未來需求有了更明確的預期。

長鑫擴產是風險,HBM追趕仍有技術門檻

長鑫的產能成長不可忽視。高盛預測其 DRAM 晶圓月產能將從 2026 年底的 29 萬片增至 2028 年底的 51.3 萬片,增幅約 77%。高盛認為,市場擔憂這部分新增供給有其依據。

但高盛同時認為,市場高估了 4F² 架構進展帶來的技術衝擊。長鑫在先進製程 DRAM 和 HBM 方面仍與韓國廠商存在差距;HBM 競爭不僅取決於 DRAM 技術,也取決於封裝和先進基礎裸晶的製造能力。出口管制限制中國本土代工廠取得 EUV 曝光機,進一步增加了追趕難度。

產能擴張也不等於能夠填滿本土市場。高盛預計,到 2028 年,長鑫仍僅能滿足中國國內約 50% 的 DRAM 需求和 40% 的 HBM 需求。高盛據此認為,三星電子和 SK 海力士低於 1 倍的股價淨值比,已反映了對 2028 年下行週期過於悲觀的預期,其風險報酬比具有吸引力。

美光、晟碟與SK海力士,受益的環節各不相同

三家公司面對的是同一輪記憶體週期,受益環節卻各不相同。

美光處於 DRAM 和 HBM 需求主線。Vinh 認為,此次調研結果對美光最為正面;其戰略客戶協議數量也已從第二季的 16 份增至第三季的 26 份。

晟碟更直接對應 NAND 市場。除 NAND 漲價預期外,公司已與八家客戶簽訂長期協議,其中包括多家大型科技公司。

SK 海力士的焦點是 HBM 需求及長鑫帶來的長期競爭風險。公司已與主要客戶完成長期協議簽署。對其而言,眼前需要觀察的是 HBM 漲價預測能否兌現;更遠期的變數,則是長鑫擴產能以多快的速度轉化為有效供應。

因此,長鑫的進展值得追蹤,但不能把 2028 年的擴產預測直接等同於當前供需逆轉。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
黃金、WTI原油、澳元、標普500技術分析:油價颶風溢價、金價兩月低反彈,四檔關鍵位怎麼看10月9日亞洲盤:現貨黃金自10月7日兩個月低點4,090美元反彈至約4,171美元;颶風Isaias令墨西哥灣約25%產量停擺,WTI原油守住91美元、本週自87.96低點反彈約3%;澳元收復0.6950報0.6978;標普500於7,700 ~ 7,800高位震盪。四資產同框技術分析,給出FOMC(10月27 ~ 28日)倒數下的關鍵支撐與阻力位。
作者  Mitrade分析師
10 月 09 日 週五
10月9日亞洲盤:現貨黃金自10月7日兩個月低點4,090美元反彈至約4,171美元;颶風Isaias令墨西哥灣約25%產量停擺,WTI原油守住91美元、本週自87.96低點反彈約3%;澳元收復0.6950報0.6978;標普500於7,700 ~ 7,800高位震盪。四資產同框技術分析,給出FOMC(10月27 ~ 28日)倒數下的關鍵支撐與阻力位。
placeholder
標普500距歷史高位僅一步!銀行財報季+9月CPI雙重考驗,美股下週怎麼走? 美股週五收高:標普500報 7,811.54 點(+0.59%),距 10 月 6 日的歷史收盤高位 7,818.93 點僅約 0.1%;納斯達克綜合指數距高位約 0.85%、道瓊收 51,654.95 點領漲。下週兩道關卡決定能否破頂:週二(10/13)銀行財報季開跑、週三(10/14)9 月 CPI(預期同比升至 3.7%、12 月加息定價約七成)。本文整理看點、兩種情景與標普 500 關鍵位。
作者  Mitrade分析師
10 月 10 日 週六
美股週五收高:標普500報 7,811.54 點(+0.59%),距 10 月 6 日的歷史收盤高位 7,818.93 點僅約 0.1%;納斯達克綜合指數距高位約 0.85%、道瓊收 51,654.95 點領漲。下週兩道關卡決定能否破頂:週二(10/13)銀行財報季開跑、週三(10/14)9 月 CPI(預期同比升至 3.7%、12 月加息定價約七成)。本文整理看點、兩種情景與標普 500 關鍵位。
placeholder
油價走勢:布蘭特盤中破 107 美元創近月新高!霍爾木茲單日 6 船遇襲、RBA 示警油價通膨,還能漲多久?布蘭特原油週一結算 106.65 美元(+1.8%)、創 9 月 15 日以來最高收盤,盤中一度衝破 107 美元;霍爾木茲海峽傳出單日 6 艘船舶遇襲報導,中東現貨價(dated Brent)10 月 5 日更一度突破 154 美元、創 1991 年有紀錄以來最高。高盛上調 12 月布蘭特目標價至 90 美元,OPEC 月報今日發布;RBA 同日公布的會議紀要將「油價供應擾動」列為通膨上行風險。本文拆解三組關鍵數字、技術關鍵位與兩種情景。
作者  Mitrade分析師
10 月 13 日 週二
布蘭特原油週一結算 106.65 美元(+1.8%)、創 9 月 15 日以來最高收盤,盤中一度衝破 107 美元;霍爾木茲海峽傳出單日 6 艘船舶遇襲報導,中東現貨價(dated Brent)10 月 5 日更一度突破 154 美元、創 1991 年有紀錄以來最高。高盛上調 12 月布蘭特目標價至 90 美元,OPEC 月報今日發布;RBA 同日公布的會議紀要將「油價供應擾動」列為通膨上行風險。本文拆解三組關鍵數字、技術關鍵位與兩種情景。
placeholder
澳元走勢:得而復失 0.70!澳洲 9 月就業意外大減 3.93 萬、失業率 4.7% 創近五年最高,0.6940 防線守得住嗎?兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
作者  Mitrade分析師
10 月 15 日 週四
兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
placeholder
黃金走勢:金價收復 4,150 美元!澳元跌至七個月低點,澳元計價金價叩關 A$6,000美元自 18 個月高位回落送來東風:現貨金週四反彈逾 1%、終結三連跌、收復 4,170 美元;週五早盤報 4,151(−0.47%)。與此同時,澳元在就業數據衝擊後跌至七個月低點 0.6926,澳元計價金價按週四收盤折算約 A$6,023、已站上 A$6,000 大關——同一根金條、兩種貨幣、兩條曲線。本文拆解「美元金價 vs 澳元金價」的背離邏輯、多空對拉與三個觀察點。
作者  Mitrade分析師
10 月 16 日 週五
美元自 18 個月高位回落送來東風:現貨金週四反彈逾 1%、終結三連跌、收復 4,170 美元;週五早盤報 4,151(−0.47%)。與此同時,澳元在就業數據衝擊後跌至七個月低點 0.6926,澳元計價金價按週四收盤折算約 A$6,023、已站上 A$6,000 大關——同一根金條、兩種貨幣、兩條曲線。本文拆解「美元金價 vs 澳元金價」的背離邏輯、多空對拉與三個觀察點。
goTop
quote