


【百強透視】澤景股份(02632.HK)股價持續低迷,解禁窗口將至!
9月17日,澤景股份(02632.HK)股價維持弱勢震盪,截至收盤,報60.75港元/股,跌幅2.33%。
回顧上市以來走勢,公司3月24日以44.2港元/股發行價登陸港交所,上市首日即遭遇破發,但隨後憑藉小盤流通籌碼高度集中,疊加市場對「納入港股通」的強烈預期,股價開啟單邊暴力拉升,於6月初一路衝高至137.5港元歷史高點,一躍成為智能駕駛板塊最吸睛的明星次新股。然而,股價抵達高位後開啟回調模式,當前較高點累計回撤約56%。
更令投資者關注的是,澤景股份即將迎來上市滿半年解禁窗口,或將進一步放大股價短期調整壓力。
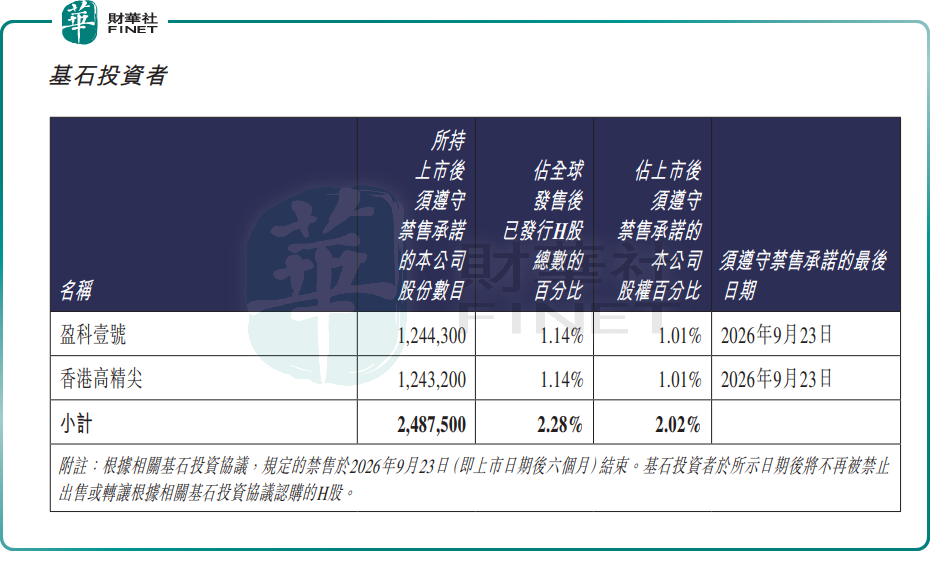
根據公告,澤景股份基石投資者所持248.75萬股限售股份禁售期至2026年9月23日屆滿,相關股份將於9月24日起正式解禁流通。
在當前市場交投趨於清淡的背景下,儘管本次解禁股份絕對規模不大,但解禁預期仍給本就偏弱的市場情緒再添一層顧慮。按照普遍運行規律,解禁窗口前資金往往提前避險,疊加公司基本面仍處虧損狀態,澤景股份短期想要重回高點,壓力不小。
回到基本面,澤景股份專注於車載HUD(抬頭顯示)解決方案,旗下主打擋風玻璃HUD及增強現實AR-HUD兩大產品線,在方案定義階段與主機廠深度合作共創,打造更具沉浸感的人車交互與智能駕駛體驗。目前公司已成功切入蔚來、小米汽車、理想等多家頭部新勢力車企供應鏈,賽道屬性自帶市場關注度。
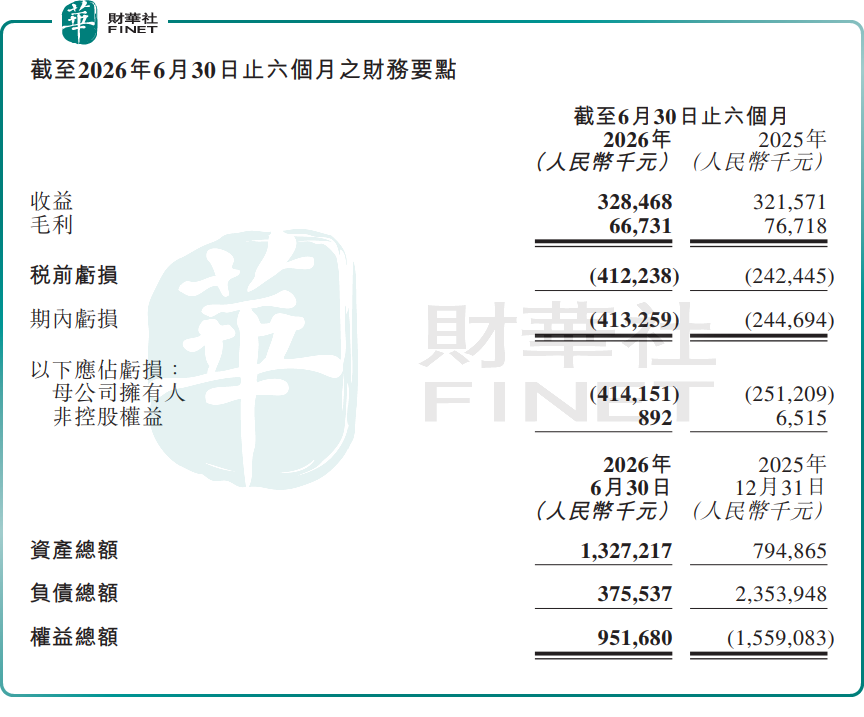
但行業風口之下,公司尚未擺脫虧損困境。財報顯示,2026年上半年,公司實現收益3.28億元(人民幣,下同),同比基本持平;歸母淨虧損4.14億元,同比虧損擴大64.86%。
當前,車載HUD行業競爭持續加劇,主機廠價格壓力向上遊傳導,公司盈利空間被進一步擠壓;同時,公司仍處於業務擴張與研發投入期,費用端剛性支出較多,短期盈利拐點尚未明確。估值層面,公司尚未實現盈利,估值水平與基本面的匹配度仍待市場驗證。
整體來看,澤景股份的大漲大跌,本質是小盤次新股籌碼高度集中下的題材資金博弈行情。脫離基本面支撐的短期炒作終究難以持續,股價終會向內在價值回歸。不可否認,智能駕駛HUD賽道長期成長空間明確,車載智能化趨勢下產品滲透率持續提升,公司綁定頭部新勢力車企具備先發優勢,但行業競爭加劇、主機廠議價權較強、企業盈利爬坡週期長等現實問題仍需逐步消化。
後續,澤景股份股價能否真正企穩,核心仍要看公司虧損能否逐步收窄、新車型配套項目落地能否帶動營收持續增長,同時需跟蹤解禁落地後的實際拋壓與籌碼承接情況。對於小流通盤的題材型標的,投資者需警惕炒作退潮後的高波動風險。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。澤景股份作為港股智能駕駛HUD賽道代表企業,技術與客戶佈局具備差異化優勢,車載智能化賽道長期成長空間廣闊,具備汽車科技賽道參評代表性;但公司持續虧損、股價波動幅度較大,或將對綜合評分形成一定製約。
推薦文章


