


【IPO追蹤】過聆訊!彤程新材(603650.SH)A股年內飆升70%,成色如何
據港交所9月16日披露,彤程新材(603650.SH)通過港交所主板上市聆訊,海通國際為獨家保薦人。
根據資料,彤程新材的歷史可追溯至1999年8月,此後於2018年6月登陸上交所主板。今年以來,其A股大漲近70%,截至2026年9月17日發稿時間,其市值約為454億元人民幣。
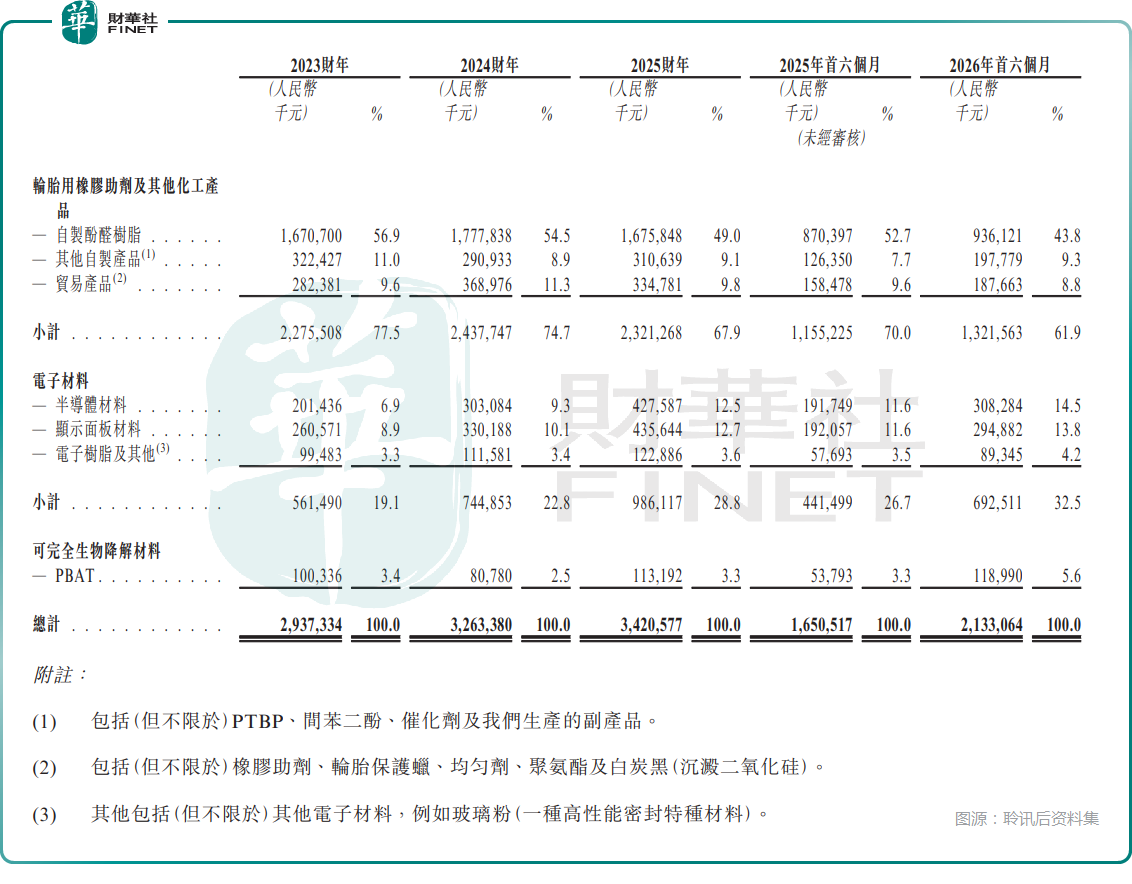
彤程新材是一家綜合性新材料供應商,主要從事新型材料的研發、生產、營銷、銷售及分銷。公司業務分為三大板塊:輪胎用橡膠助劑及其他化工產品、電子材料、可完全生物降解材料。其中電子材料為近年核心增長引擎,涵蓋半導體材料:半導體光刻膠、CMP拋光墊、高純溶劑及EBR;顯示面板材料:顯示面板光刻膠、有機絕緣膜及發光材料。
根據弗若斯特沙利文報告,公司於2025財年在全球及中國輪胎用酚醛樹脂橡膠助劑市場的銷售收入均排名第一,市場份額分別為41.4%及45.9%。在電子材料領域,公司於2025財年在中國半導體光刻膠市場及中國薄膜電晶體(TFT)陣列光刻膠市場的銷售收入排名中均位居本土供應商首位,市場份額分別為5.8%及26.2%。
業績方面,2023年至2025年,彤程新材的收入分別為29.37億元(人民幣,下同)、32.63億元、34.21億元;年內利潤分別為4.04億元、5.34億元、5.77億元。
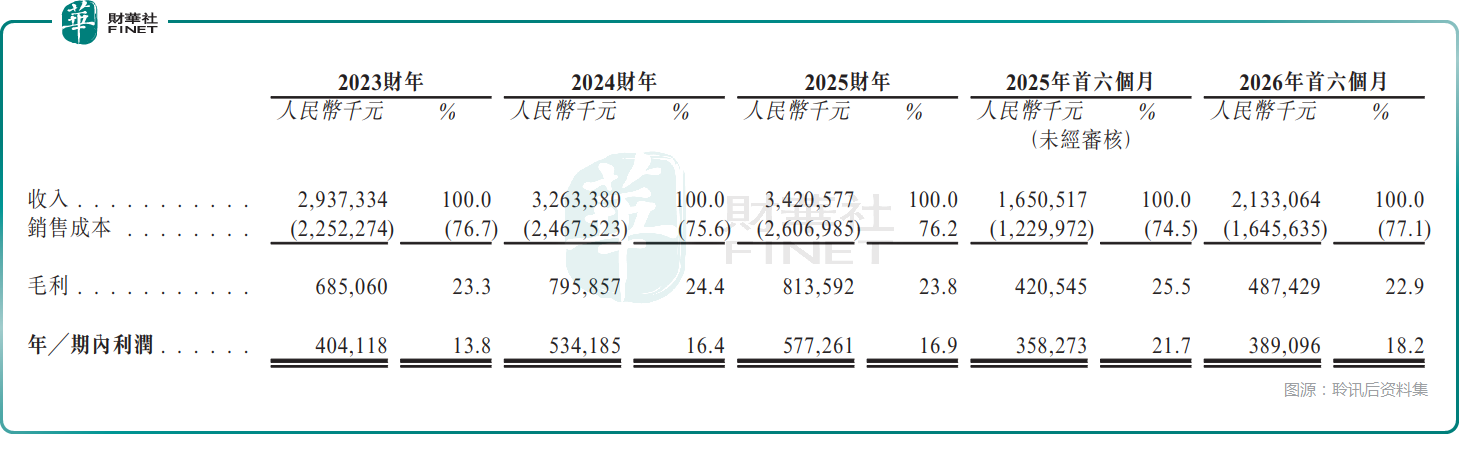
到了2026年上半年,公司收入21.33億元,同比增長29.2%;實現淨利潤3.89億元,同比增長8.6%。毛利率方面,2023年至2025年分別為23.3%、24.4%、23.8%,2026年上半年為22.9%。
業務結構持續優化是一大亮點。2026年上半年,電子材料業務收入6.93億元,同比增長56.9%,占總收入比重提升至32.5%,首次突破30%。其中半導體材料收入近3.08億元,同比增長60.8%;顯示面板材料收入超2.95億元,同比增長53.5%。
機構普遍看好電子材料業務的放量節奏。8月28日,國海證券同日發佈研報稱,隨著先進製程演進,單片晶圓光刻層數增多,全球光刻膠市場有望迎來快速增長期。預計公司2026-2028年營業收入分別為40.32、49.25、60.26億元,歸母淨利潤分別為7.26、9.26、11.41億元,對應的PE分別為54、43和35倍,首次覆蓋,給予「買入」評級。
長江證券也在同日發佈研報稱,彤程新材是電子化學品龍頭,光刻膠、拋光墊等產品持續取得突破。預計公司2026-2028年歸屬淨利潤分別為7.5、9.3、11.2億元,維持「買入」評級。
不過,彤程新材的A股估值並不便宜。根據Wind的數據,截至發稿時間,其PE(TTM)約為71倍,顯著高於行業平均值。
綜合來看,彤程新材核心主業基本面穩健,但同時存在多項需要關注的業務與經營風險;H股發行核心看點在於半導體、顯示等高壁壘材料賽道的進展能否獲得港股市場估值認可。後續招股時間表、發行價區間及基石投資者名單值得市場持續關注。
關於彤程新材的更多詳情解讀,可查閱財華社過往報道《【IPO前哨】彤程新材(603650.SH)再闖港股,盈利穩健下的擴張與資本考題》。
推薦文章


