

金價下跌,因美國美元和美債收益率在美聯儲會議紀要公布前反彈

來源 Fxstreet
  • 隨著美元和美國國債收益率恢復上漲,黃金下跌近 1.20%。
  • 交易員等待 FOMC 會議紀要,以獲取年底前再次加息可能性的最新線索。
  • 黃金/美元在關鍵日線均線下方運行,向 4100 美元支撐位回落。

週三,黃金(XAU/USD)小幅走低,隨著美元(USD)和美國國債收益率在前一日小幅回調後恢復上漲,金價下跌近 1.20%。截至發稿,黃金/美元交投於 4114 美元附近,市場正等待美聯儲(Fed)9 月貨幣政策會議紀要,該紀要將於 GMT18:00 公布。

追蹤美元兌六種主要貨幣表現的美元指數(DXY)交投於 102.30 附近,維持在 2025 年 4 月以來的水平附近。與此同時,基準 10 年期美國國債收益率升至約 5.324%,逼近週一創下的 5.349% 高點,後者為 2002 年以來的最高水平。

中東衝突引發的石油驅動型通脹風險、對政府債務和財政赤字上升的擔憂,以及美國增長前景的韌性,均在推動借貸成本上升。更高的美債收益率提高了持有黃金等無收益資產的機會成本,同時增強了對美元的需求,使得以其他貨幣計價的買家購買這種貴金屬的成本更高。

儘管週三下跌,這種黃色金屬仍被困在過去一週大部分時間維持的盤整區間內。在近期美國就業數據和個人消費支出(PCE)通脹數據低於預期後,交易員正在重新評估美聯儲的貨幣政策路徑。

市場普遍預計,在 9 月份加息 25 個基點(bps)之後,美國央行將在 10 月 27-28 日的會議上維持利率不變。然而,持續存在的通脹風險,部分由高企的能源價格推動,使得 12 月再次加息的可能性仍然存在。

在此背景下,交易員將密切審視聯邦公開市場委員會(FOMC)會議紀要,以獲取有關進一步收緊政策可能性的最新指引。

自 2 月下旬中東衝突爆發以來,偏鷹派的美聯儲前景一直對黃金構成沉重壓力,使金價較 1 月份接近 5600 美元的歷史高點低了 25%以上。儘管如此,長期需求仍繼續提供潛在支撐。

央行購金連漲延續,中國領跑 8 月需求

荷蘭國際集團(ING)分析師指出,官方部門對金條的需求依然強勁,並援引世界黃金協會(WGC)數據稱,"各國央行8月繼續淨買入,增持39噸,使年初至今的購買量達到170噸。"

ING指出,中國再次主導了市場活動,人民銀行(PBoC)"以20噸的購買量領跑,將其連續買入紀錄延長至22個月",而來自其他新興歐洲和中亞買家的較小但值得注意的增持則來自,"波蘭和烏茲別克斯坦各自向其儲備增加了8噸。" 這種穩步積累凸顯了黃金在央行儲備多元化中的持續作用。

技術分析:在關鍵SMA下方,XAU/USD盤整且偏向看跌
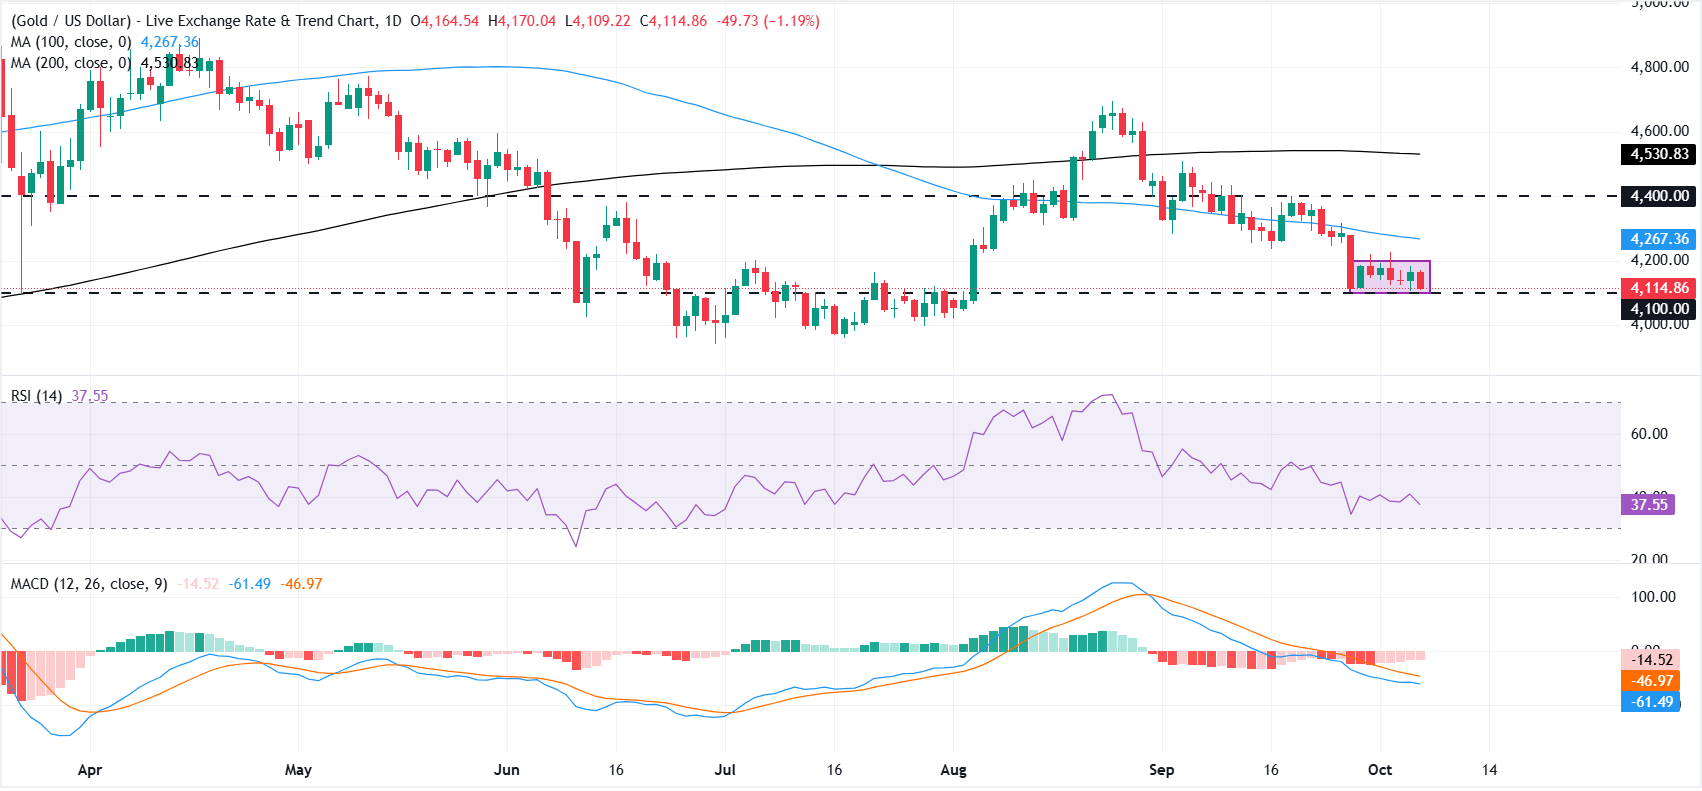
在日線圖上,XAU/USD正向其4100-4200美元盤整區間的下沿回落。該金屬仍遠低於100日和200日簡單移動平均線(SMA),分別位於4267美元和4531美元,這使得更廣泛的技術偏向仍傾向下行。

動能指標仍然看跌,但顯示賣壓有限。相對強弱指數(RSI)徘徊在38附近,尚未進入超賣區域,而移動平均趨同背離(MACD)仍處於負值區間,柱狀圖顯示紅色柱體逐漸減弱。

下行方面,4100美元這一心理關口構成即時支撐。若持續跌破該水平,可能拖累黃金回落至年內低點所在的4000-3950美元區域。

上行方面,初步阻力位於4200美元,隨後是接近4267美元的100日SMA。若進一步反彈,4400美元水平阻力將進入視野,而接近4531美元的200日SMA仍是買家的主要障礙。

(本報道的技術分析由AI工具協助撰寫。 了解更多。)

黃金常見問題(FAQ)

黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。

各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。

黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。

由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
日圓走勢:美元/日圓盤中衝上158.37、東京復市首日回落!財務省已砸15.4兆日圓,澳元/日圓110保衛戰打響美元/日圓隔夜一度升至158.37、逼近200日均線158.43,但東京結束三日連休復市後回落至157.88。日本財務省7月30日至8月26日已投入15.4兆日圓干預、寫下單月最大紀錄,日本央行9月18日升息至1.25%亦於今日生效。澳洲8月失業率同步升至4.6%創近五年新高,澳元/日圓回落至110.97。
作者  Mitrade分析師
9 月 24 日 週四
美元/日圓隔夜一度升至158.37、逼近200日均線158.43,但東京結束三日連休復市後回落至157.88。日本財務省7月30日至8月26日已投入15.4兆日圓干預、寫下單月最大紀錄,日本央行9月18日升息至1.25%亦於今日生效。澳洲8月失業率同步升至4.6%創近五年新高,澳元/日圓回落至110.97。
placeholder
澳元、黃金、WTI原油技術分析:0.7000 失守後,三檔關鍵位怎麼看RBA 昨日升息 25 個基點至 4.60%、創 2011 年 11 月以來新高,澳洲 8 月 CPI 隨即公布同比 4.0%、截尾均值持平 3.6%,澳元卻跌破 0.7000 收 0.6976、創兩個月低點。本文以澳元、黃金、WTI 原油三檔資產同框,給出 9/30 亞洲盤實時報價對應的支撐與阻力三檔坐標,並拆解為什麼「加息日」會出現貶值。
作者  Mitrade分析師
9 月 30 日 週三
RBA 昨日升息 25 個基點至 4.60%、創 2011 年 11 月以來新高,澳洲 8 月 CPI 隨即公布同比 4.0%、截尾均值持平 3.6%,澳元卻跌破 0.7000 收 0.6976、創兩個月低點。本文以澳元、黃金、WTI 原油三檔資產同框,給出 9/30 亞洲盤實時報價對應的支撐與阻力三檔坐標,並拆解為什麼「加息日」會出現貶值。
placeholder
黃金走勢:金價創兩個月低、直逼 4,000 美元!中國黃金週後購金旺季開啟,反彈還是續跌?現貨黃金 10 月 8 日亞洲盤報約 4,137 美元,隔夜低見約 4,090 美元、創 8 月 5 日以來最低;美國 30 年期殖利率盤中觸及 5.732%、為 2002 年以來最高,美元指數徘徊年內高位。另一面,中國黃金週後購金旺季開啟、上海金溢價升至三個月高位。本文拆解「實質利率雙壓」與「東方買盤」的拉鋸,給出 4,100/4,000 兩檔關鍵支撐與 4,200/4,300 阻力坐標。
作者  Mitrade分析師
10 月 08 日 週四
現貨黃金 10 月 8 日亞洲盤報約 4,137 美元,隔夜低見約 4,090 美元、創 8 月 5 日以來最低;美國 30 年期殖利率盤中觸及 5.732%、為 2002 年以來最高,美元指數徘徊年內高位。另一面,中國黃金週後購金旺季開啟、上海金溢價升至三個月高位。本文拆解「實質利率雙壓」與「東方買盤」的拉鋸,給出 4,100/4,000 兩檔關鍵支撐與 4,200/4,300 阻力坐標。
placeholder
黃金、WTI原油、澳元、標普500技術分析:油價颶風溢價、金價兩月低反彈,四檔關鍵位怎麼看10月9日亞洲盤:現貨黃金自10月7日兩個月低點4,090美元反彈至約4,171美元;颶風Isaias令墨西哥灣約25%產量停擺,WTI原油守住91美元、本週自87.96低點反彈約3%;澳元收復0.6950報0.6978;標普500於7,700 ~ 7,800高位震盪。四資產同框技術分析,給出FOMC(10月27 ~ 28日)倒數下的關鍵支撐與阻力位。
作者  Mitrade分析師
10 月 09 日 週五
10月9日亞洲盤:現貨黃金自10月7日兩個月低點4,090美元反彈至約4,171美元;颶風Isaias令墨西哥灣約25%產量停擺,WTI原油守住91美元、本週自87.96低點反彈約3%;澳元收復0.6950報0.6978;標普500於7,700 ~ 7,800高位震盪。四資產同框技術分析,給出FOMC(10月27 ~ 28日)倒數下的關鍵支撐與阻力位。
placeholder
標普500距歷史高位僅一步!銀行財報季+9月CPI雙重考驗,美股下週怎麼走? 美股週五收高:標普500報 7,811.54 點(+0.59%),距 10 月 6 日的歷史收盤高位 7,818.93 點僅約 0.1%;納斯達克綜合指數距高位約 0.85%、道瓊收 51,654.95 點領漲。下週兩道關卡決定能否破頂:週二(10/13)銀行財報季開跑、週三(10/14)9 月 CPI(預期同比升至 3.7%、12 月加息定價約七成)。本文整理看點、兩種情景與標普 500 關鍵位。
作者  Mitrade分析師
10 月 10 日 週六
美股週五收高:標普500報 7,811.54 點(+0.59%),距 10 月 6 日的歷史收盤高位 7,818.93 點僅約 0.1%;納斯達克綜合指數距高位約 0.85%、道瓊收 51,654.95 點領漲。下週兩道關卡決定能否破頂:週二(10/13)銀行財報季開跑、週三(10/14)9 月 CPI(預期同比升至 3.7%、12 月加息定價約七成)。本文整理看點、兩種情景與標普 500 關鍵位。
goTop
quote