


黃金反彈,交易員為美聯儲利率決議布局
- 在美聯儲利率決議前,交易員削減看空頭寸,黃金重拾漲勢。
- 市場普遍預計美聯儲將自 2023 年 7 月以來首次加息。
- XAU/USD 處於中性技術形態,受 50 日和 100 日 SMA 支撐,而 200 日 SMA 限制上行空間。
黃金(XAU/USD)週三反彈,因在美聯儲(Fed)貨幣政策聲明公布前,賣家削減了持倉。美國國債收益率小幅回落以及美元(USD)持穩,也幫助這種貴金屬從本週早些時候觸及的一個多月低點回升。截稿時,XAU/USD 交投於 4350 美元附近,日內上漲 1.30%。
追蹤美元兌六種主要貨幣表現的美元指數(DXY)維持在兩週高點附近的 99.65,日內變化不大。基準 10 年期美國國債收益率在週二觸及 5.04% 後,目前徘徊在 4.99% 附近,創 2007 年以來最高水平。
美國央行將於 GMT18:00 公布決議,隨後美聯儲主席凱文-沃什(Kevin Warsh)將於 GMT18:30 舉行新聞發布會。市場普遍預計將加息 25 個基點,把聯邦基金目標區間上調至 3.75%-4.00%。如果兌現,這將是美聯儲自 2023 年 7 月以來首次加息。
預期中的加息反映出中東戰爭引發的能源衝擊帶來的通脹風險上升。由於美國和伊朗仍遠未達成解決方案,且油價維持在高位,美聯儲將通脹拉回 2% 目標的任務變得更加艱鉅。與此同時,在 8 月強勁的就業報告之後,美國勞動力市場看起來依然穩健,這也為政策制定者進一步收緊政策提供了更多空間。
荷蘭國際集團(ING)策略師預計,美聯儲將實施他們所稱的"共識性的 25bp"加息,"將利率上調至今天的 4.0%",並指出"市場目前計入了今天 23bp、年底前 52bp、到 6 月 89bp 的加息幅度"。他們警告稱,"意外按兵不動很可能會對美元造成重大打擊:一方面通過前端利率的鴿派重定價,另一方面也可能引發長端拋售。"
在他們看來,這種風險狀況"也支持鷹派表態",因為"鴿派加息可能不足以傳達債券投資者當前所要求的貨幣政策紀律,尤其是在掉期市場已經計入了大量緊縮的情況下。"
更高的借貸成本通常對黃金不利,因為這會提高政府債券等生息資產的吸引力。然而,由於 25 個基點的加息幾乎已被完全計入,金價的反應可能更多取決於更新後的經濟預測摘要,包括點陣圖,以及沃什會後的講話。
若美聯儲發出更偏鷹派的信號,暗示將進一步加息,可能會拖累黃金。不過,如果美聯儲沒有承諾再次加息,金價則可能延續反彈。
技術分析:200日SMA仍是XAU/USD多頭的關鍵阻力
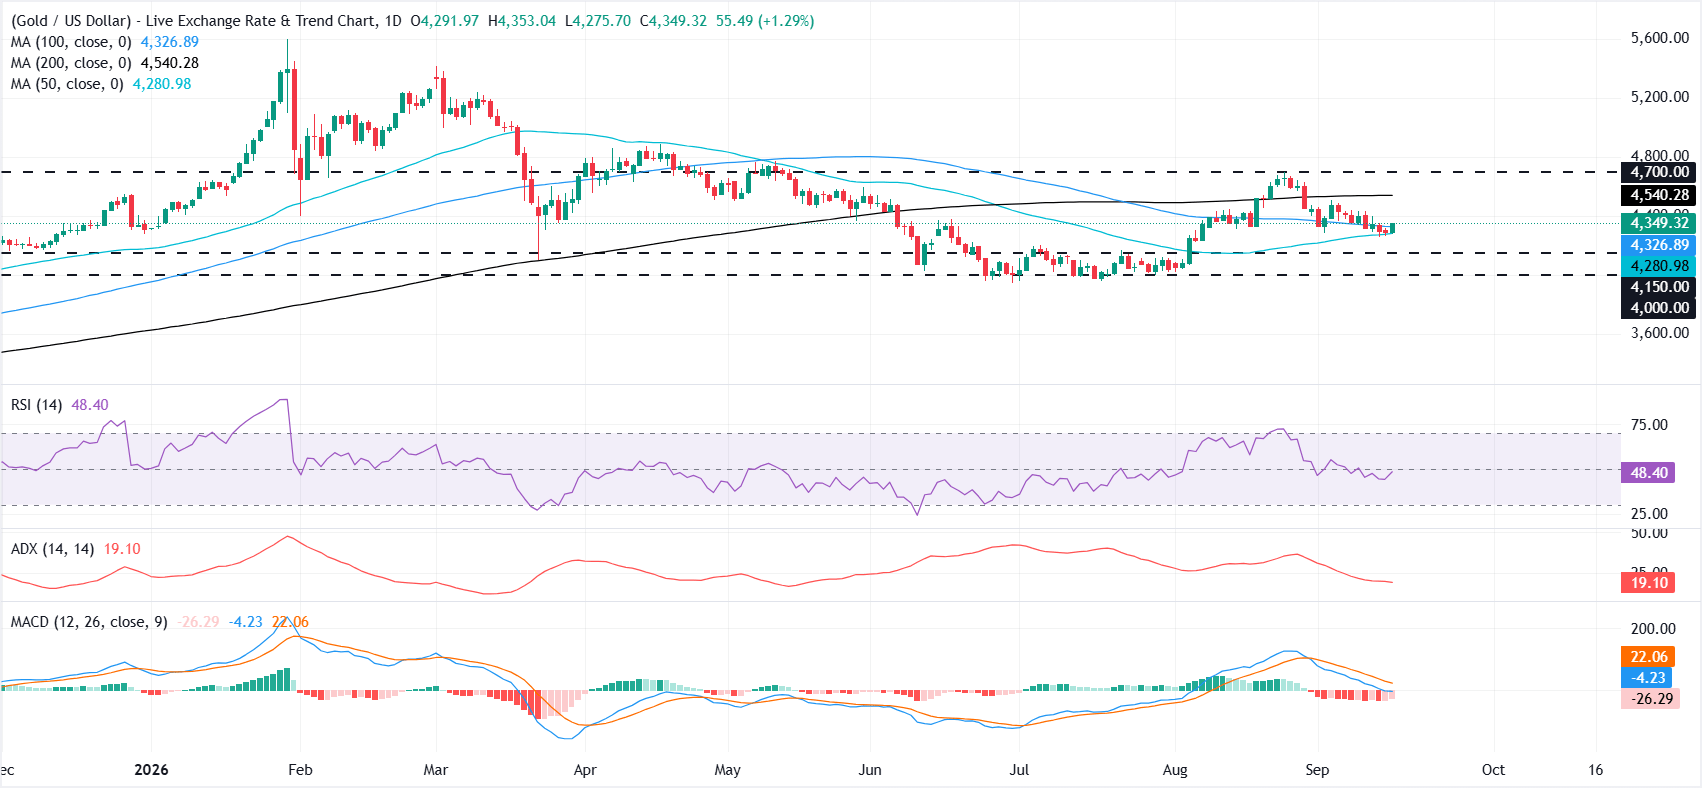
從日線圖看,XAU/USD 處於中間區間格局,維持在50日簡單移動平均線(SMA)和100日SMA上方,但仍明顯受制於約4,540美元附近的200日SMA。這一排列顯示市場偏向中性但上行受限,價格受到中期均線支撐,但仍低於更廣泛的下行趨勢標誌。相對強弱指數(RSI)位於48,凸顯動能平淡,而移動平均趨同背離(MACD)柱狀圖仍處於負值區域,暗示在200日SMA壓制下方,上行嘗試可能會面臨阻力。
下行方面,初步支撐位於約4,326美元的100日SMA,其後是接近4,280美元的50日SMA;如果賣壓加速,預計在4,150美元以及隨後4,000美元的水平位將出現更強勁的買盤需求。
上行方面,首個重要阻力位在約4,540美元的200日SMA,若突破這一阻力,將進一步暴露接近4,700美元的水平阻力區這一下一關鍵上限。
(本文技術分析由AI工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。
推薦文章


