

英鎊在 11 月加息已被計入價格的情況下迎來零售銷售數據公布

來源 Fxstreet
  • 英鎊/美元在 1.3400 下方持穩,因英國通膨升至 3.5%,為今年最高。
  • 12 月前英國央行第二次加息的概率從 58% 降至約 48%。
  • 週五英國零售銷售預計在上漲 0.5% 後下降 0.1%。

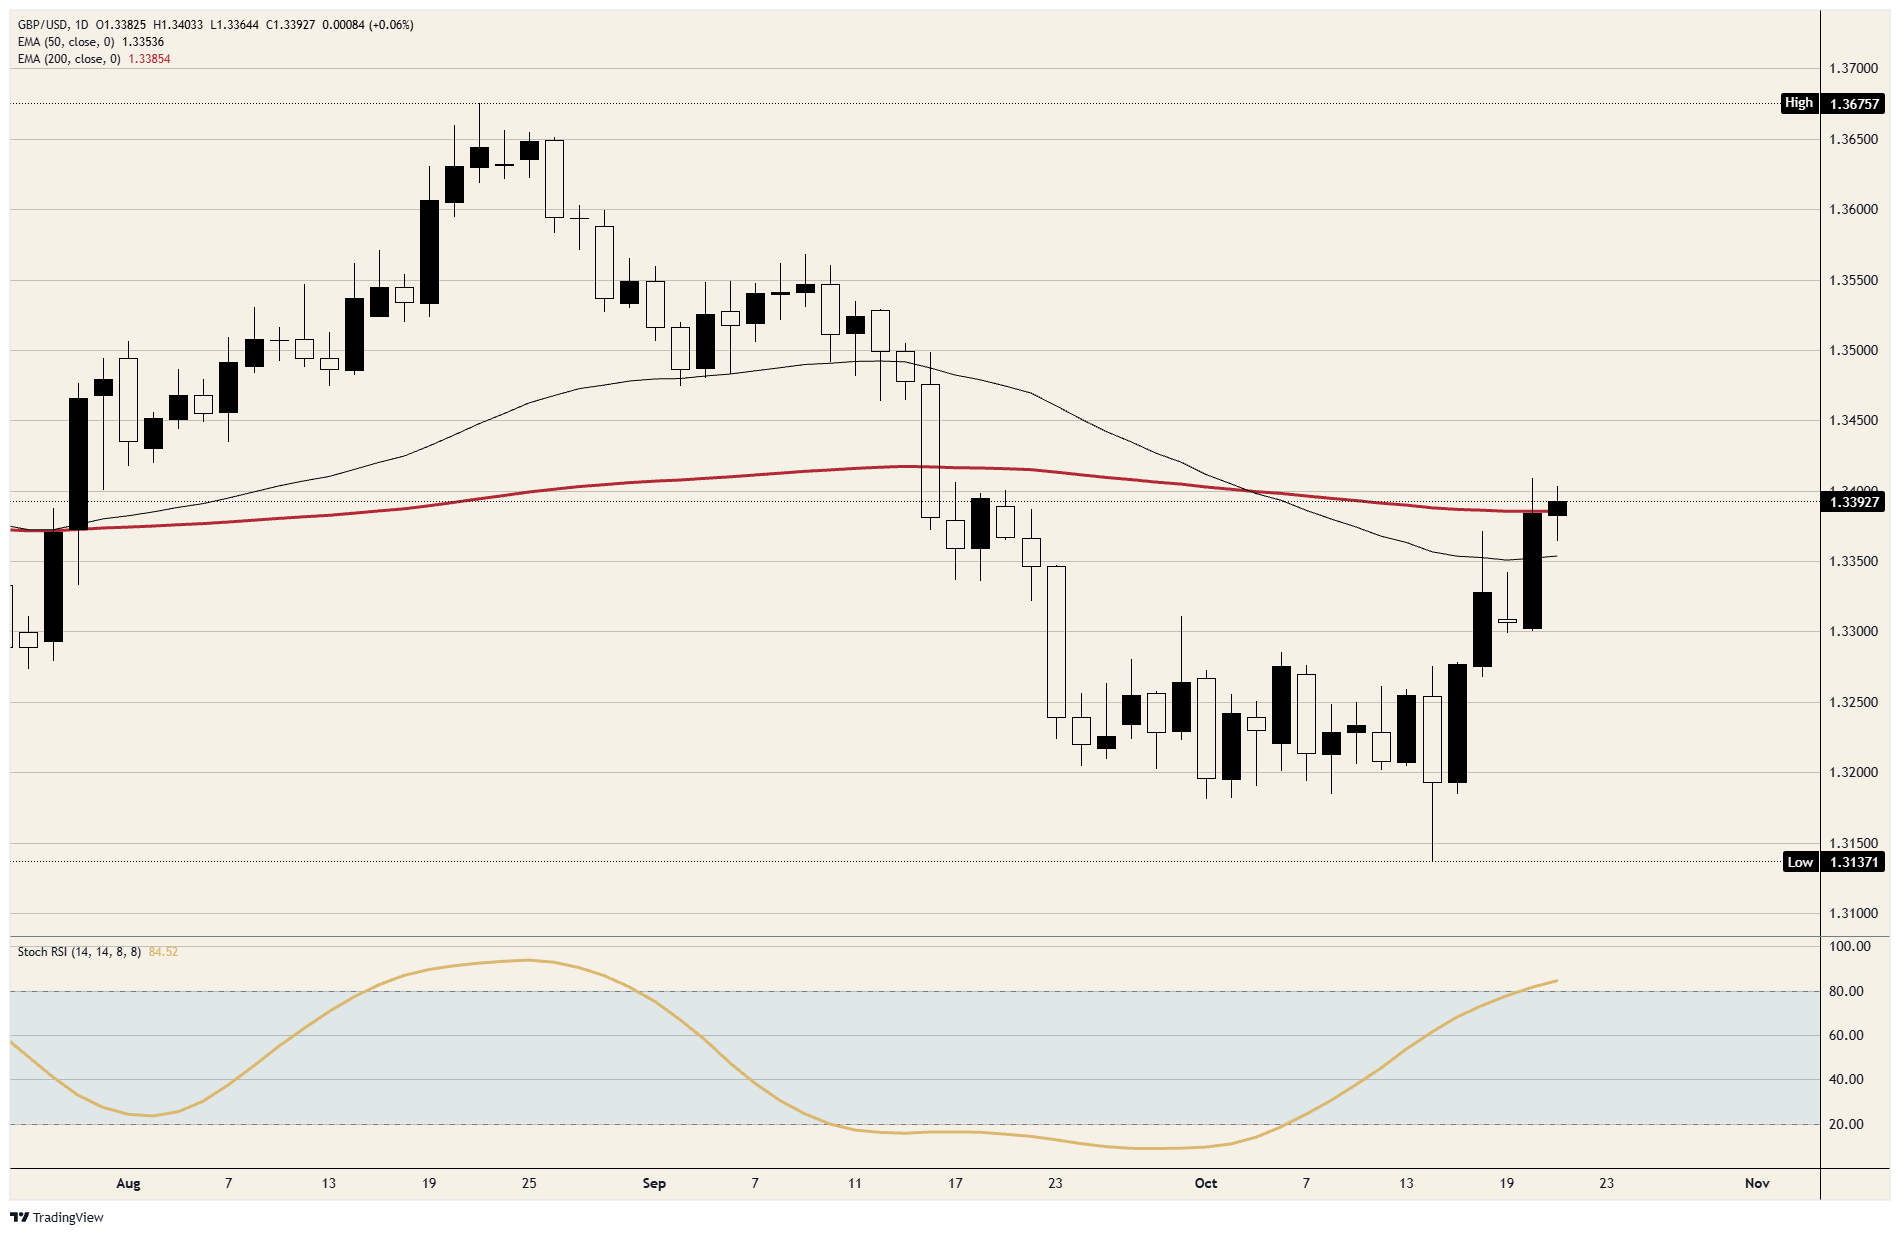
週三,英國通膨在總體、核心和月度指標上均高於預期,英鎊幾乎沒有波動。英鎊/美元維持在 1.3400 下方,自 9 月 15 日以來尚未出現日收盤價高於該水平。交易員在數據公佈前幾乎已完全計入英國央行(BoE)11 月 5 日加息的預期,因此這份數據只能改變市場對該次加息還剩多少空間可買入的判斷。

火熱的通膨為已計入 93% 機率的加息再添三個百分點

9 月消費者物價指數(CPI)通膨率從 3.1% 升至 3.5%,高於 3.4% 的預期;核心通膨率則從 2.6% 升至 2.8%。物價月增 0.4%,高於 0.3% 的預期。交通運輸貢獻了最大的上行推動,其中柴油價格升至 2022 年 7 月以來最高,受美伊戰爭影響,布倫特原油接近每桶 109.00 美元。生產者出廠價格月增 0.8%,比預期高出 0.1 個百分點,因此未來幾個月傳導至商店價格的成本仍在上升。

數據公佈後,交易員認為英國央行在 11 月 5 日將英國基準利率從 3.75% 上調的概率約為 96%,高於公佈前的約 93%。當交易員將加息計入價格時,英鎊會獲得加息帶來的提振,而這次加息此前已被計入 93%。同一份數據將 12 月前第二次加息的概率從 58% 降至約 48%,因此這份更熱的通膨報告讓市場預期今年英國央行加息次數更少,而不是更多。

在貝利行長稱溢出效應有限後的首份報告中,服務業通膨上升

英國央行行長貝利 10 月 16 日表示,他尚未看到能源衝擊傳導至薪資和其他所有商品價格的明顯證據,這就是經濟學家所說的二輪效應。週三報告顯示,英國央行最密切關注的服務業通膨從 3.4% 升至 3.7%,娛樂和文化價格則從 1.6% 升至 2.3%。

服務業的溢出效應會讓一次加息變成多次加息,而多次加息正是英鎊價格中尚未體現的英國央行故事部分。10 月份通膨數據將在 11 月 5 日決議之後公佈,這意味著週三的報告是貨幣政策委員會(MPC)投票前看到的最後一份報告。

英國國家統計局(ONS)還公佈,9 月公共部門淨借款為 245.2 億英鎊,支出(包括債務利息)增速快於收入。這筆帳單將進入財政大臣希利 10 月 28 日的首份預算案。10 年期英國國債收益率在本月早些時候觸及 19 年高點後,於 9 月末收於略低於 5.4%,因此,若預算案增加借款,可能會在英國央行投票前通過債券市場傳導至英鎊。

預算案將在美聯儲決議日公佈,距離英國央行投票還有一週

週四GMT時間23:01公佈的GfK消費者信心指數預計為-15,前值為-13。週五GMT時間06:00將公佈零售銷售,預計月增0.1%,前值為成長0.5%,年率增速將從2.4%放緩至1%。剔除燃料後的銷售額預計年增1.5%,快於總銷售額,因此這些預測意味著英國人購買的燃料比一年前更少,而柴油價格則處於2022年以來的最高水平。

週五GMT時間08:30公佈的標普全球英國採購經理人指數(PMI)初值預計製造業和服務業均為51.8。GMT時間13:45公佈的美國版本預計分別為55.6和57.9,GMT時間14:00公佈的密西根大學消費者信心指數預計為46.3,持平不變。若英國數據疲軟,首先會打壓12月加息的概率,因為11月加息已基本計入價格。

財政大臣希利將於10月28日公佈預算案,恰逢美聯儲作出決議之日,預測市場顯示維持利率在3.75%-4.00%的概率接近86%。英國央行(BoE)將於11月5日跟進,11月加息已計入英鎊價格,而12月的決定仍未明朗。

英鎊在200日均線附近的水平

阻力位:1.3400在週二和週三阻止了高點,英鎊/美元自9月15日以來一直未能日收盤站上該水平。1.3500是9月16日下跌開始的位置。

支撐位:200日指數移動均線(EMA)略低於1.3400,正位於價格下方,週二是該貨幣對自9月中旬以來首次交易於其上方。週三低點略高於1.3350,隨後是1.3300,週一的回落在該處結束。

傾向:在收盤基礎上於1.3400下方做空,目標看向1.3350,隨後是1.3300。自10月14日低點反彈以來,日線隨機相對強弱指數(Stoch RSI)已進入超買區域,接近85。若日收盤站上1.3450,則結束做空。


英鎊/美元日線圖
英鎊常見問題(FAQ)

英鎊(GBP)是世界上最古老的貨幣(公元886年),也是英國的官方貨幣。根據2022年的數據,它是全球第四大外匯交易單位,占所有交易的12%,平均每天6300億美元。它的主要交易對是英鎊/美元,也被稱為「Cable」,占外匯的11%,英鎊/日元,或被交易員稱為「龍(Dragon)」(3%),歐元/英鎊(2%)。英鎊由英格蘭銀行(BoE)發行。

「影響英鎊價值的唯一最重要的因素是英格蘭銀行決定的貨幣政策。英國央行的決定是基於它是否實現了「物價穩定」的主要目標——穩定在2%左右的通脹率。實現這一目標的主要工具是調整利率。當通脹過高時,英國央行將試圖通過提高利率來控製通脹,從而提高個人和企業獲得信貸的成本。這總體上對英鎊有利,因為更高的利率使英國成為對全球投資者更具吸引力的投資場所。當通脹降得太低時,這是經濟增長放緩的跡象。在這種情況下,英國央行將考慮降低利率以降低信貸成本,這樣企業就會借入更多資金,投資於促進增長的項目。」

「公布的數據可以衡量經濟的健康狀況,並可能影響英鎊的價值。GDP、製造業和服務業pmi以及就業等指標都可以影響英鎊的走勢。強勁的經濟有利於英鎊。這不僅會吸引更多的外國投資,還可能鼓勵英國央行提高利率,這將直接推高英鎊。否則,如果經濟數據疲軟,英鎊可能會下跌。」

「英鎊的另一個重要數據是貿易帳。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產非常受歡迎的出口產品,其貨幣將純粹受益於尋求購買這些商品的外國買家所創造的額外需求。因此,凈貿易余額為正會使貨幣走強,反之亦然。」

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
ASX 200 跌 0.43%:8 個板塊上漲、指數仍跌!油價 113 美元的三條成本傳導鏈ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
作者  Mitrade分析師
昨日 02: 35
ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
placeholder
澳元走勢:RBA 副總裁直言通膨「materially worse」!11/3 升息機率跳回 56%,0.70 與 AUD/JPY 111 誰先破?澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
作者  Mitrade分析師
10 月 22 日 週四
澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
placeholder
澳洲 AI 基建敘事首現裂痕:71 億澳元 IPO 夭折、ASIC 介入、資料中心標書第二度撤回澳洲 AI 資料中心營運商 Firmus 撤回原定 71.1 億澳元的 ASX 上市計畫,ASIC 執行總監 10 月 20 日在國會委員會作證已進行「例行查詢但未正式立案」;同一個 Lane Cove West 園區在 Goodman 放棄 12 億澳元 Project Mars 後,16 至 20 Mars Road 的第二宗資料中心標書亦告撤回。本文拆解四條主線、Goodman 25.44 至 27.50 澳元關鍵位與雙向情景。
作者  Mitrade分析師
10 月 21 日 週三
澳洲 AI 資料中心營運商 Firmus 撤回原定 71.1 億澳元的 ASX 上市計畫,ASIC 執行總監 10 月 20 日在國會委員會作證已進行「例行查詢但未正式立案」;同一個 Lane Cove West 園區在 Goodman 放棄 12 億澳元 Project Mars 後,16 至 20 Mars Road 的第二宗資料中心標書亦告撤回。本文拆解四條主線、Goodman 25.44 至 27.50 澳元關鍵位與雙向情景。
placeholder
ASX 200 跌破 8,800!四宗併購掃走 A$224 億、NAB 裁員 2,500 人、BHP 銅產量減 19%S&P/ASX 200 週二(10 月 20 日)午後報 8,776.20(-0.79%),盤中低見 8,747.30,自週一 8,845.70 的 20 個交易日新高回落。同日三條線索同時抵達:Cleanaway、Challenger、Reliance Worldwide、FleetPartners 四宗併購合計約 A$224 億;NAB 宣布裁員最多 2,500 人(約 6%)、計提 A$3 億重組費用;BHP 9 月季度銅產量同比減 19% 至 400.7 kt,但全年指引不變。本文拆解三條線索、8,747 / 8,800 / 8,828 關鍵位與雙向情景。
作者  Mitrade分析師
10 月 20 日 週二
S&P/ASX 200 週二(10 月 20 日)午後報 8,776.20(-0.79%),盤中低見 8,747.30,自週一 8,845.70 的 20 個交易日新高回落。同日三條線索同時抵達:Cleanaway、Challenger、Reliance Worldwide、FleetPartners 四宗併購合計約 A$224 億;NAB 宣布裁員最多 2,500 人(約 6%)、計提 A$3 億重組費用;BHP 9 月季度銅產量同比減 19% 至 400.7 kt,但全年指引不變。本文拆解三條線索、8,747 / 8,800 / 8,828 關鍵位與雙向情景。
placeholder
黃金走勢:金價再叩 4,200 關口!升息陰影未散,金價為何跌不下去?現貨黃金 10 月 19 日亞洲盤報 4,175.085 美元(+0.23%),日內高見 4,187.71,上週區間 4,073 ~ 4,217、4,200 關口多次攻而未破。美國 9 月 CPI 同比 3.7%、10 月升息機率約 52%,美債殖利率仍逾 5%,金價卻守在 4,150 上方——地緣風險溢價、央行購金與美元回落三股力量,正與實質利率對拉。本文拆解多空兩側與 4,200 / 4,073 兩個關鍵位。
作者  Mitrade分析師
10 月 19 日 週一
現貨黃金 10 月 19 日亞洲盤報 4,175.085 美元(+0.23%),日內高見 4,187.71,上週區間 4,073 ~ 4,217、4,200 關口多次攻而未破。美國 9 月 CPI 同比 3.7%、10 月升息機率約 52%,美債殖利率仍逾 5%,金價卻守在 4,150 上方——地緣風險溢價、央行購金與美元回落三股力量,正與實質利率對拉。本文拆解多空兩側與 4,200 / 4,073 兩個關鍵位。
goTop
quote