


Phillips 66(PSX)股票10月13日盤中上漲3.40%:原因全解讀
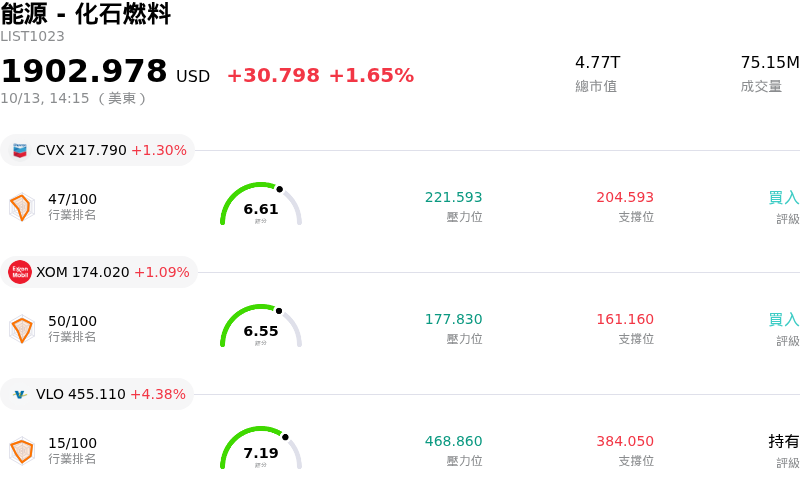
Phillips 66 (PSX) 盤中上漲3.40%,所屬行業能源 - 化石燃料上漲1.65%,公司漲幅跑贏行業漲幅,行業成交額前三股票 雪佛龍 (CVX) 上漲 1.26%;埃克森美孚公司 (XOM) 上漲 1.09%;Valero Energy Corp (VLO) 上漲 4.38%。
今日是什么導致了Phillips 66(PSX)股價上漲?
受下游能源產業強勁的整體順風與持續的營運優勢推動,菲利普斯 66 (Phillips 66) 展現出穩健的股價上行態勢。全球居高不下的裂解價差——即原油採購成本與成品油銷售價格之間的利差——持續為能源煉油業者提供有利的市場背景。國際市場產品供應緊張,加上國內燃料需求具備韌性,維持了煉油業務的獲利能力,同時讓該公司能在其整個加工設施中保持高產能利用率。
除了有利的總體經濟煉油利差外,該公司涵蓋中游天然氣液態烴、化學品與行銷的整合業務組合,提供了穩健的現金流多元化效益。在中游輸送量方面強勁的營運執行力與創紀錄的分餾產能,進一步提升了獲利能見度。此外,管理層致力於加速資產負債表去槓桿化,結合積極實施的股票回購計畫與穩定的股利發放,持續增強投資人對其長期資本配置架構的信心。
華爾街分析師最近幾週大幅調升了未來的獲利預估與目標價,理由是在即將公布季度財報前,該公司展現出持續的利潤率擴張與現金流生成能力。儘管在該類股經歷長時間上漲後,盤中波動反映出市場持續對估值倍數進行斟酌,但該公司可靠的營運表現與對股東友善的資本回報政策,依然為法人機構需求提供良好支撐。
Phillips 66(PSX)技術分析
Phillips 66 (PSX) 技術面來看,MACD(12,26,9)數值3.565,處於買入狀態,RSI數值76.559處於買入狀態,Williams%R數值0.421處於超買狀態,請注意關注。
Phillips 66(PSX)基本面分析
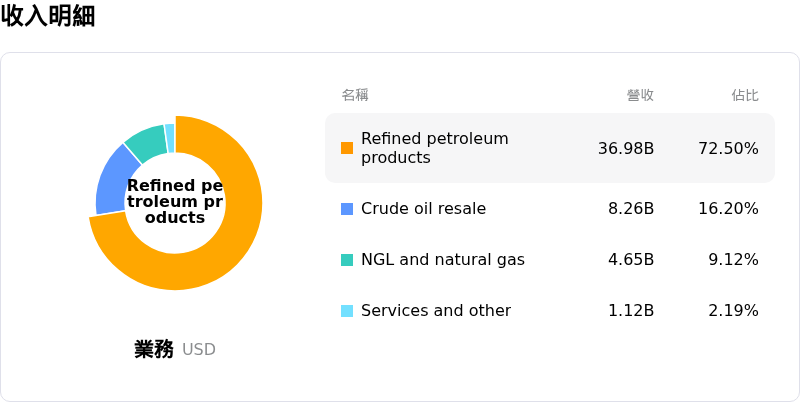
Phillips 66 (PSX) 處於能源 - 化石燃料行業,最新年度營業收入$132.38B,處於行業7,淨利潤$4.39B,處於行業11。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$260.92,最高價為$340.00,最低價為$158.00。
關於Phillips 66(PSX)的更多詳情
公司特定風險:
- 賣方因估值過高調降評等: 瑞穗證券將菲利普斯 66 (Phillips 66) 的評等從「優於大盤」調降至「中立」,理由是該股今年以來的漲幅已完全反映裂解價差擴大的獲利,並推升估值指標高出歷史常態兩個標準差;若獲利動能放緩,將面臨下行風險。
- 核心營運高層變動(8-K 表格): 美國證監會 (SEC) 的 8-K 表格申報文件證實,煉油部門執行副總裁 Richard G. Harbison 將於年底退休,為該公司至關重要的煉油部門帶來營運過渡風險與領導層的不確定性。
- 高階主管加速出售內部持股: 監管機構的 Form 4 與 Form 144 申報文件顯示,包括執行副總裁 Brian Mandell 在內的關鍵高階主管已出脫價值數百萬美元的股權。在股價大幅上漲後,此舉引發機構法人對估值已達頂部的疑慮。
- 原油成本飆升與裂解價差收窄風險: 原油進料成本迅速上升——布蘭特原油基準價格攀升至每桶 100 美元以上——在即將公布第 3 季財報之前,若批發產品價格漲幅滯後於原油飆漲,將使煉油利潤率面臨嚴重壓縮風險。
推薦文章


