


甲骨文(ORCL)股票9月17日開盤上漲3.40%:釋放什麼訊號?
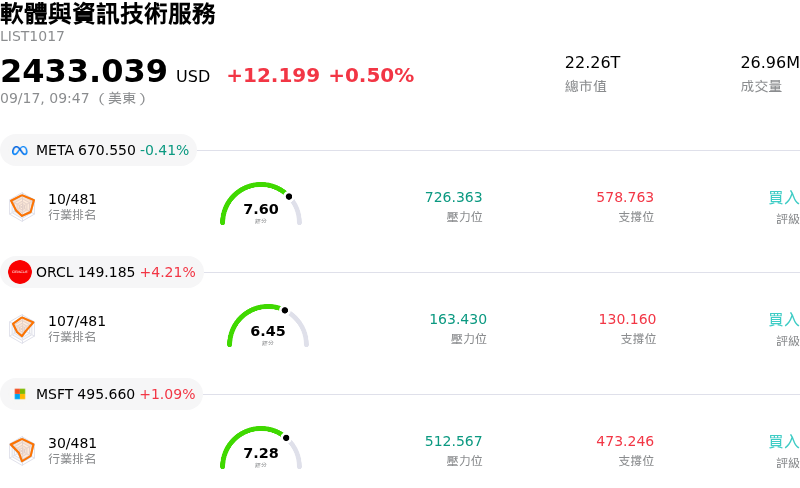
甲骨文 (ORCL) 開盤上漲3.40%,所屬行業軟體與資訊技術服務上漲0.50%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 0.42%;甲骨文 (ORCL) 上漲 3.40%;Microsoft Corp (MSFT) 上漲 1.09%。
今日是什么導致了甲骨文(ORCL)股價上漲?
隨著投資人消化甲骨文強勁的 2027 財年第 1 季業績與有利的公司治理更新,甲骨文正重拾買盤動能。圍繞甲骨文雲端轉型的核心論點持續獲得市場青睞,甲骨文雲端基礎設施 (OCI) 需求加速以及龐大的人工智慧訓練工作負載更加凸顯了這一點。受到雲端基礎設施營收的三位數成長與剩餘履約義務未交付訂單持續擴大的推動,該公司最近公布了強勁的單季業績,超越市場共識預期。這項穩健的營運基礎有助於緩解先前市場對企業支出與資料中心執行力的疑慮。
進一步強化看多論點的是,最新的監管申報文件顯示,執行董事長艾利森 (Larry Ellison) 取消了其預先安排的股票處分計畫,且並未出售任何股票。法人投資人通常將高層取消賣股計畫視為內部對公司長期發展軌跡與內在價值充滿強烈信心的高調訊號。同時,管理層對人力最佳化與營運效率的策略焦點,正將關鍵資金重新投注於高毛利的 AI 資料中心擴建項目。雖然短期重組費用最初引發了小幅的頭條噪音,但廣大投資社群皆認識到,這些成本控管措施對於維持兩位數的營業利益率以及為必要的資本支出提供資金至關重要。
從估值角度來看,相較於超大型企業雲端同業,甲骨文的前瞻本益比呈現出具吸引力的風險報酬比,特別是在考量其調升後的整年營收與盈餘展望之後。隨著市場波動趨緩,且逢低承接買盤進駐大型科技股,法人資金正重新流向展現出清晰 AI 基礎設施營收變現能力的公司。在多雲資料庫合作夥伴關係、創紀錄的產能交付以及擴大中的高效能運算合約支持下,甲骨文獨具優勢以捕捉企業 AI 支出,進一步推升了盤中的上揚走勢。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-2.288,處於中性狀態,RSI數值50.433處於中性狀態,Williams%R數值70.473處於賣出狀態,請注意關注。
甲骨文(ORCL)媒體輿情
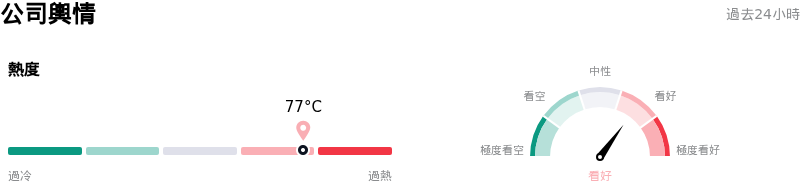
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度77,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
甲骨文(ORCL)基本面分析
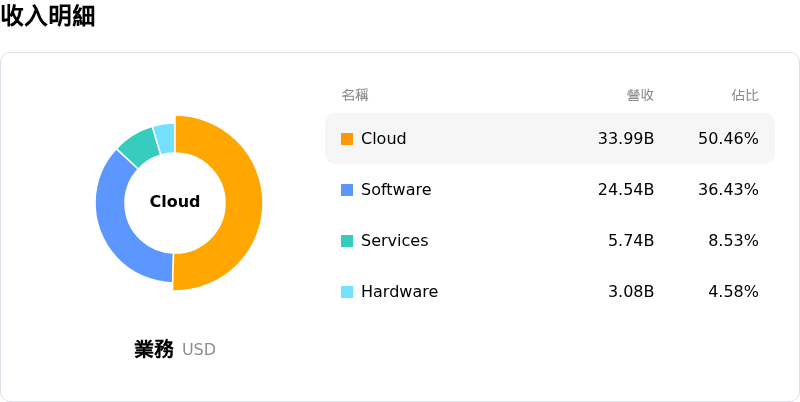
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$247.89,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 激進的資本支出與負自由現金流:擴建甲骨文雲端基礎設施(Oracle Cloud Infrastructure)的龐大資本支出需求,導致第一財季出現約 50 億美元的負自由現金流,加劇資產負債表壓力與債務償付風險,並引發信用評級被調降至 BBB-。
- 重組成本持續攀升與持續裁員:管理層透露,因特定部門進行新一輪兩位數百分比的裁員,產生了額外 7 億美元的重組費用,揭示出資源被強行調配至 AI 基礎設施時所產生的營運摩擦。
- 分析師調降目標價與積壓訂單變現風險:包括加拿大豐業銀行 (Scotiabank) 與 Freedom Broker 在內的機構分析師調降了目標價,主因擔心甲骨文 6,640 億美元的積壓訂單高度依賴 OpenAI 等高燒錢率的 AI 合作夥伴,進而引發對長期現金轉換時程的疑慮。
- 內部人交易不確定性與股票賣壓:近期美國證管會 (SEC) 揭露的資訊顯示高管拋售持股,加上圍繞聯合創辦人拉里·艾里森 (Larry Ellison) 擬定之 75 億美元股票清算計畫的申報起伏,引發了市場的重大疑慮與股票供給賣壓。
推薦文章


