


Meta planeja financiamento em ações de US$ 35 bilhões com interesse da Nvidia e da AMD; ações sobem mais de 2% no pré-mercado
TradingKey - A Meta Platforms (META) subiu mais de 2% no pré-market dos EUA após cair mais de 4% mais cedo, à medida que o mercado digeria o recém-anunciado plano de financiamento em grande escala da empresa.
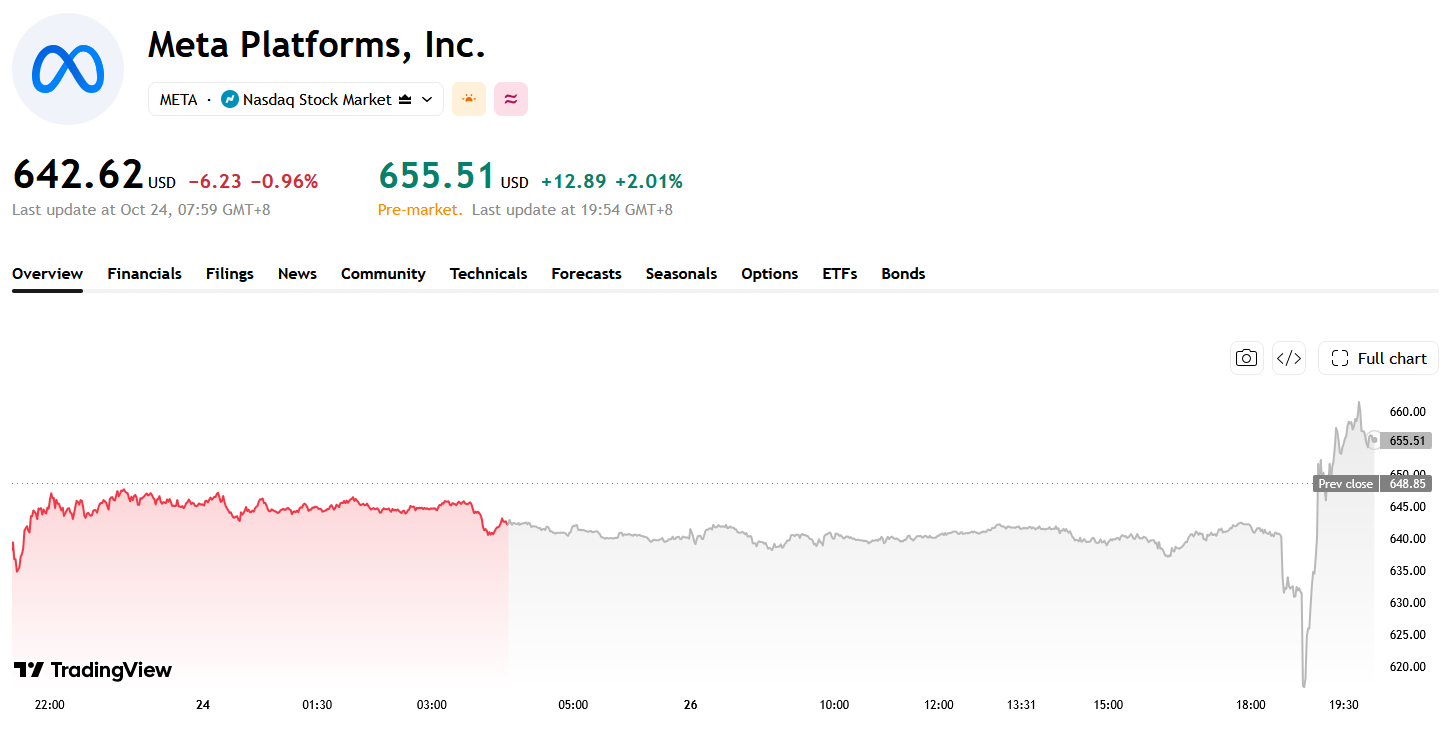
Fonte: TradingView
A Meta planeja captar aproximadamente US$ 35 bilhões por meio de uma oferta pública de ações ordinárias de Classe A e ações preferenciais conversíveis obrigatórias, além de planejar um programa subsequente de oferta de ações a preço de mercado de até US$ 60 bilhões, elevando a captação potencial total para US$ 95 bilhões. A Nvidia (NVDA), a AMD (AMD) e a Broadcom (AVGO) também expressaram interesse em subscrever ações ordinárias de Classe A da Meta, com um valor total de subscrição de até US$ 5 bilhões.
Esse arranjo de financiamento reflete a preparação proativa de capital da Meta para expandir seus negócios de IA. À medida que o desenvolvimento da infraestrutura de IA avança, os investimentos em data centers, equipamentos de computação e tecnologias correlatas continuam a crescer. Além de focar no potencial de crescimento das operações de IA da Meta, o mercado também começou a avaliar o impacto dos massivos investimentos em capital no fluxo de caixa e no patrimônio líquido da empresa.
De acordo com o comunicado da empresa, a oferta pública de aproximadamente US$ 35 bilhões inclui cerca de US$ 22,5 bilhões em ações ordinárias de Classe A e cerca de US$ 12,5 bilhões em ações preferenciais conversíveis obrigatórias da Série A. Além disso, a Meta planeja lançar um programa de oferta a preço de mercado de até aproximadamente US$ 60 bilhões após o início da negociação de suas ações ordinárias de Classe C sem direito a voto, o que está previsto para ocorrer no primeiro trimestre de 2027, no mínimo.
No entanto, esse programa subsequente permanece sujeito à finalização de acordos, e o valor real do financiamento e o cronograma de emissão podem ser ajustados com base nas condições de mercado; portanto, o montante de US$ 95 bilhões representa o capital potencial a ser captado, e não recursos já garantidos.
Vale destacar que Nvidia, AMD e Broadcom pretendem subscrever até US$ 5 bilhões no total em ações ordinárias de Classe A da Meta, pelo mesmo preço e termos dos demais investidores. No entanto, essas demonstrações de interesse não constituem compromissos vinculantes de compra no momento, e os detalhes finais da subscrição permanecem sujeitos a confirmação.
O principal contexto para o financiamento da Meta é a expansão de seus investimentos em IA. A empresa prevê que as despesas de capital em 2026 alcancem entre US$ 135 bilhões e US$ 145 bilhões, recursos que serão utilizados para construir infraestrutura e expandir a capacidade computacional para apoiar aplicações de IA em seu negócio de publicidade, além de impulsionar o desenvolvimento de agentes pessoais de IA, serviços corporativos e óculos de IA. Ao mesmo tempo, a receita do terceiro trimestre da Meta atingiu US$ 64,6 bilhões, uma alta de 26% na comparação anual; ao final do trimestre, a empresa detinha aproximadamente US$ 82 bilhões em caixa, equivalentes de caixa e títulos negociáveis, com seu principal negócio de publicidade continuando a fornecer uma fonte vital de fluxo de caixa.
No entanto, mesmo com um desempenho operacional robusto, o capital necessário para a construção da infraestrutura de IA continua massivo. Os investidores temem que o aumento contínuo das despesas de capital possa elevar a dependência da Meta em relação ao financiamento externo e, potencialmente, comprimir o fluxo de caixa livre no curto prazo. Ao escolher uma combinação de ações ordinárias, ações preferenciais conversíveis e uma potencial oferta futura a preço de mercado, a empresa equilibra seus canais de financiamento e reduz a dependência de um único método de captação.
Para os acionistas atuais, o financiamento via emissão de ações traz novas considerações. A emissão de ações ordinárias pode diluir a participação econômica por ação, enquanto as ações preferenciais conversíveis obrigatórias também serão convertidas em ações ordinárias no futuro, de acordo com os termos correspondentes. A proposta de ações de Classe C sem direito a voto pode amenizar o impacto das novas ações na estrutura de controle de voto, mas não elimina o potencial de diluição da participação econômica.
Artigos Recomendados


