


Prévia dos Resultados do 3T da TSMC: O Lucro Pode Atingir Recorde pelo Sexto Trimestre Consecutivo? O Maior Preço-Alvo de Wall Street É de US$ 665
TradingKey - A TSMC (TSM) divulgará seus resultados financeiros do terceiro trimestre de 2026 em 15 de outubro e realizará uma conferência com investidores às 14h (horário de Pequim) no mesmo dia. A empresa já divulgou sua receita trimestral, e o mercado agora voltará o foco para o lucro líquido, a margem bruta, o guidance para o quarto trimestre, além dos investimentos em capital e do planejamento de capacidade para 2027.
A receita da TSMC no terceiro trimestre atingiu NT$ 1,494 trilhão, ou aproximadamente US$ 46,7 bilhões, alta de cerca de 51% na comparação anual e estabelecendo um novo recorde para um único trimestre. O valor superou as expectativas do mercado de NT$ 1,46 trilhão e ultrapassou o limite superior da projeção anterior da empresa, de US$ 44,6 bilhões a US$ 45,8 bilhões, indicando que a demanda por chips de IA, processos avançados e encapsulamento de alto desempenho continua forte.
Como principal parceira de fundição da Nvidia (NVDA), da Apple (AAPL), da AMD (AMD) e de diversas empresas de computação em nuvem, a TSMC é vista como um termômetro crucial da demanda global por infraestrutura de IA.
Lucro Líquido Deve Atingir Recorde pelo Sexto Trimestre Consecutivo
De acordo com o consenso de analistas compilado pela LSEG SmartEstimate, o lucro líquido da TSMC no terceiro trimestre deve avançar aproximadamente 65% na comparação anual, atingindo NT$ 746,3 bilhões (cerca de US$ 23,4 bilhões). A projeção da FactSet é relativamente conservadora, estimando um lucro líquido de cerca de NT$ 731,8 bilhões, alta de 62% em relação ao mesmo período do ano anterior.
Qualquer que seja a projeção considerada, desde que o lucro líquido do terceiro trimestre supere o recorde anterior de NT$ 706,56 bilhões, a TSMC atingirá uma nova máxima de lucro trimestral pelo sexto trimestre consecutivo e alcançará seu 11º trimestre consecutivo de crescimento nos lucros.
O crescimento do lucro foi impulsionado principalmente pela manutenção da alta utilização da capacidade de nós avançados. As GPUs Rubin da Nvidia (NVDA), os chips MI400 da AMD (AMD), o serviço em nuvem AWS Trainium3 da Amazon (AMZN) e as TPUs de próxima geração da Alphabet, controladora do Google (GOOGL), entre outros produtos, entraram sequencialmente em produção em massa, ocupando continuamente a capacidade de 3nm e 5nm. Enquanto isso, os novos processadores móveis da Apple (AAPL) e as CPUs para servidores Venice da AMD (AMD) começaram a impulsionar a expansão da capacidade de 2nm.
O Bank of America espera que a contribuição de receita do nó de 2nm possa subir de aproximadamente 3% no segundo trimestre para cerca de 11% no terceiro trimestre, e aumentar ainda mais para cerca de 18% no quarto trimestre. Se essa avaliação for confirmada pelo balanço financeiro, significará que o ritmo de comercialização do nó de 2nm está significativamente mais rápido do que as expectativas anteriores do mercado.
Aumento da Produção de 2nm Impulsiona Receita enquanto Margem Bruta Ainda Enfrenta Pressão de Custos
Embora o desempenho da receita tenha sido forte, a margem bruta pode ser uma métrica mais propensa a disparar volatilidade no preço das ações neste relatório de resultados.
A TSMC havia projetado anteriormente que sua margem bruta no terceiro trimestre ficaria entre 65% e 67%, e sua margem operacional, entre 56% e 58%. O BofA espera que a margem bruta fique em torno de 67%, enquanto a previsão do HSBC é de 66,9%, ambas próximas do limite superior do guidance da empresa.
Entre os fatores favoráveis estão a redução gradual da pressão de depreciação do nó de 3nm, a sustentada alta utilização da capacidade para nós avançados e a crescente participação de produtos de computação de alto desempenho. No entanto, com o nó de 2nm na fase inicial de produção em massa, o avanço no rendimento (yield) e a depreciação de equipamentos podem diluir a margem bruta em 3 a 4 pontos percentuais; além disso, os custos de produção em fábricas no exterior, como a do Arizona, também continuarão a pressionar as margens gerais.
Portanto, uma receita acima das expectativas não significa necessariamente que a margem bruta subirá fortemente na mesma proporção. Se a margem bruta do terceiro trimestre atingir cerca de 67% e o guidance para o quarto trimestre permanecer acima de 66%, isso indicará que a TSMC ainda consegue absorver os custos de novos nós de processo e da expansão no exterior por meio da otimização do mix de produtos e do seu poder de precificação.
Preço-Alvo Médio de Wall Street em US$ 553
As contínuas revisões para cima da TSMC em suas despesas de capital refletem a confiança constante da administração na demanda futura. A empresa elevou sua projeção de capex para 2026 para a faixa de US$ 60 bilhões a US$ 64 bilhões, com os recursos alocados principalmente para a expansão de 3 nm, produção em massa de 2 nm, instalação de equipamentos de A16 e empacotamento avançado CoWoS. O Bank of America prevê que o capex de 2026 atinja aproximadamente US$ 63 bilhões e possa subir para US$ 83 bilhões em 2027.
Altos investimentos significam que a TSMC está expandindo sua capacidade antecipadamente para atender à próxima onda de demanda por computação de IA, embora isso também vá aumentar a pressão sobre a depreciação e o fluxo de caixa livre. Os investidores precisam acompanhar se a administração aumentará ainda mais o capex e se os novos investimentos poderão ser sustentados por pedidos suficientes de clientes.
Wall Street como um todo continua otimista com a TSMC. De acordo com a TipRanks, dos 8 analistas que cobriram a ação nos últimos três meses, 7 atribuíram recomendação de Compra. Seu preço-alvo médio para 12 meses é de US$ 553, com uma estimativa máxima de US$ 665 e mínima de US$ 440.
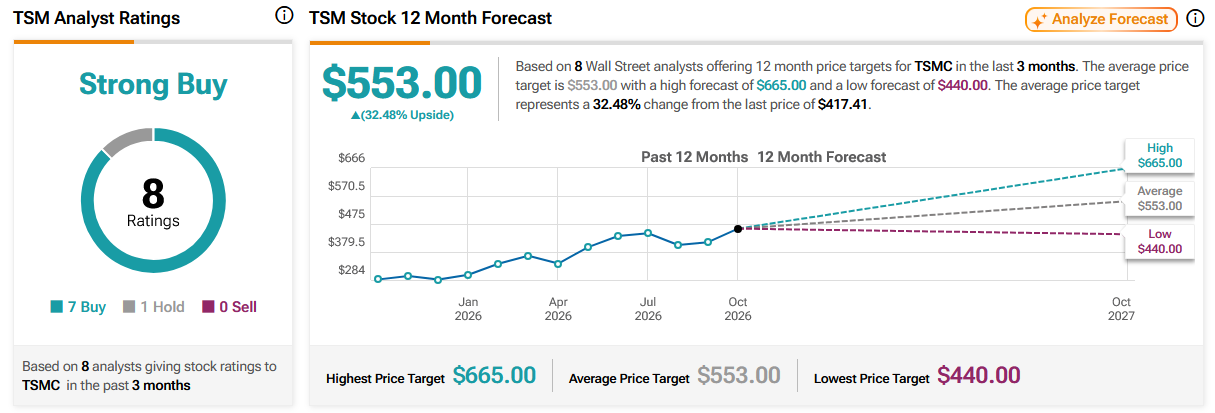
Fonte: TipRanks
O Bank of America também elevou recentemente seu preço-alvo para as ADRs da TSMC de US$ 590 para US$ 620, mantendo a recomendação de Compra. Sua justificativa principal é que a aceleração do ramp-up de 2 nm, a migração dos produtos de IA para 3 nm e os aumentos de preços dos wafers em 2027 continuarão a impulsionar revisões para cima nas estimativas de lucros.
Artigos Recomendados


