


Como as ações dos EUA se comportarão se o Fed elevar os juros? Três principais índices caíram e depois subiram após a última alta de juros
TradingKey - Às 14h (horário da Costa Leste) de 16 de setembro, o Federal Reserve anunciará sua decisão sobre a taxa de juros. De acordo com uma reportagem do The Wall Street Journal, a probabilidade de alta dos juros implícita nos contratos futuros de juros subiu para 95% em 14 de setembro, ante 87% no pregão anterior. Dados citados pela Reuters no mesmo período ficaram em torno de 90%. No geral, o mercado espera fortemente que o Federal Reserve eleve as taxas de juros em 25 pontos-base nesta reunião.
Atualmente, o Federal Reserve mantém a faixa-alvo para a taxa dos federal funds entre 3,50% e 3,75%. Se elevar os juros em 25 pontos-base, a faixa-alvo subirá para 3,75% a 4,00%, marcando sua primeira elevação de juros desde julho de 2023. Daqui para frente, o mercado se concentrará em como o Fed explicará esse movimento e se ele representa um ajuste isolado de política monetária ou o ponto de partida para altas subsequentes de juros.
Como as altas de juros do Fed afetam as ações dos EUA
Aumentos nas taxas de juros costumam elevar os custos de financiamento e as taxas de desconto para o valuation das ações. À medida que os rendimentos dos títulos sobem, as Treasuries americanas se tornam mais atraentes para o capital, tornando ações de crescimento com valuations elevados, papéis do setor imobiliário e empresas altamente endividadas mais vulneráveis a impactos.
O que torna este ciclo de mercado único é a grande escala dos investimentos em infraestrutura de IA, com gastos que abrangem data centers, chips, equipamentos de rede e instalações de energia. A elevação das taxas de juros aumentará as exigências das empresas em relação ao retorno dos projetos e elevará os custos de financiamento para operadoras de data centers, empresas de energia e fornecedores relacionados.
Se o Federal Reserve sinalizar novos aumentos de juros adiante, os rendimentos das Treasuries americanas de curto prazo poderão continuar subindo, colocando o valuation das ações sob ainda mais pressão. Os rendimentos das Treasuries de longo prazo e o desempenho das ações americanas também serão afetados pela inflação, pelo crescimento econômico e pelos resultados corporativos.
Se o comunicado de política monetária não sinalizar altas consecutivas de juros, a atenção do mercado se voltará para os próximos dados de inflação e emprego, além de observar se o Federal Reserve continuará a elevar as taxas de juros.
Como se comportaram os três principais índices após o último aumento de juros do Fed?
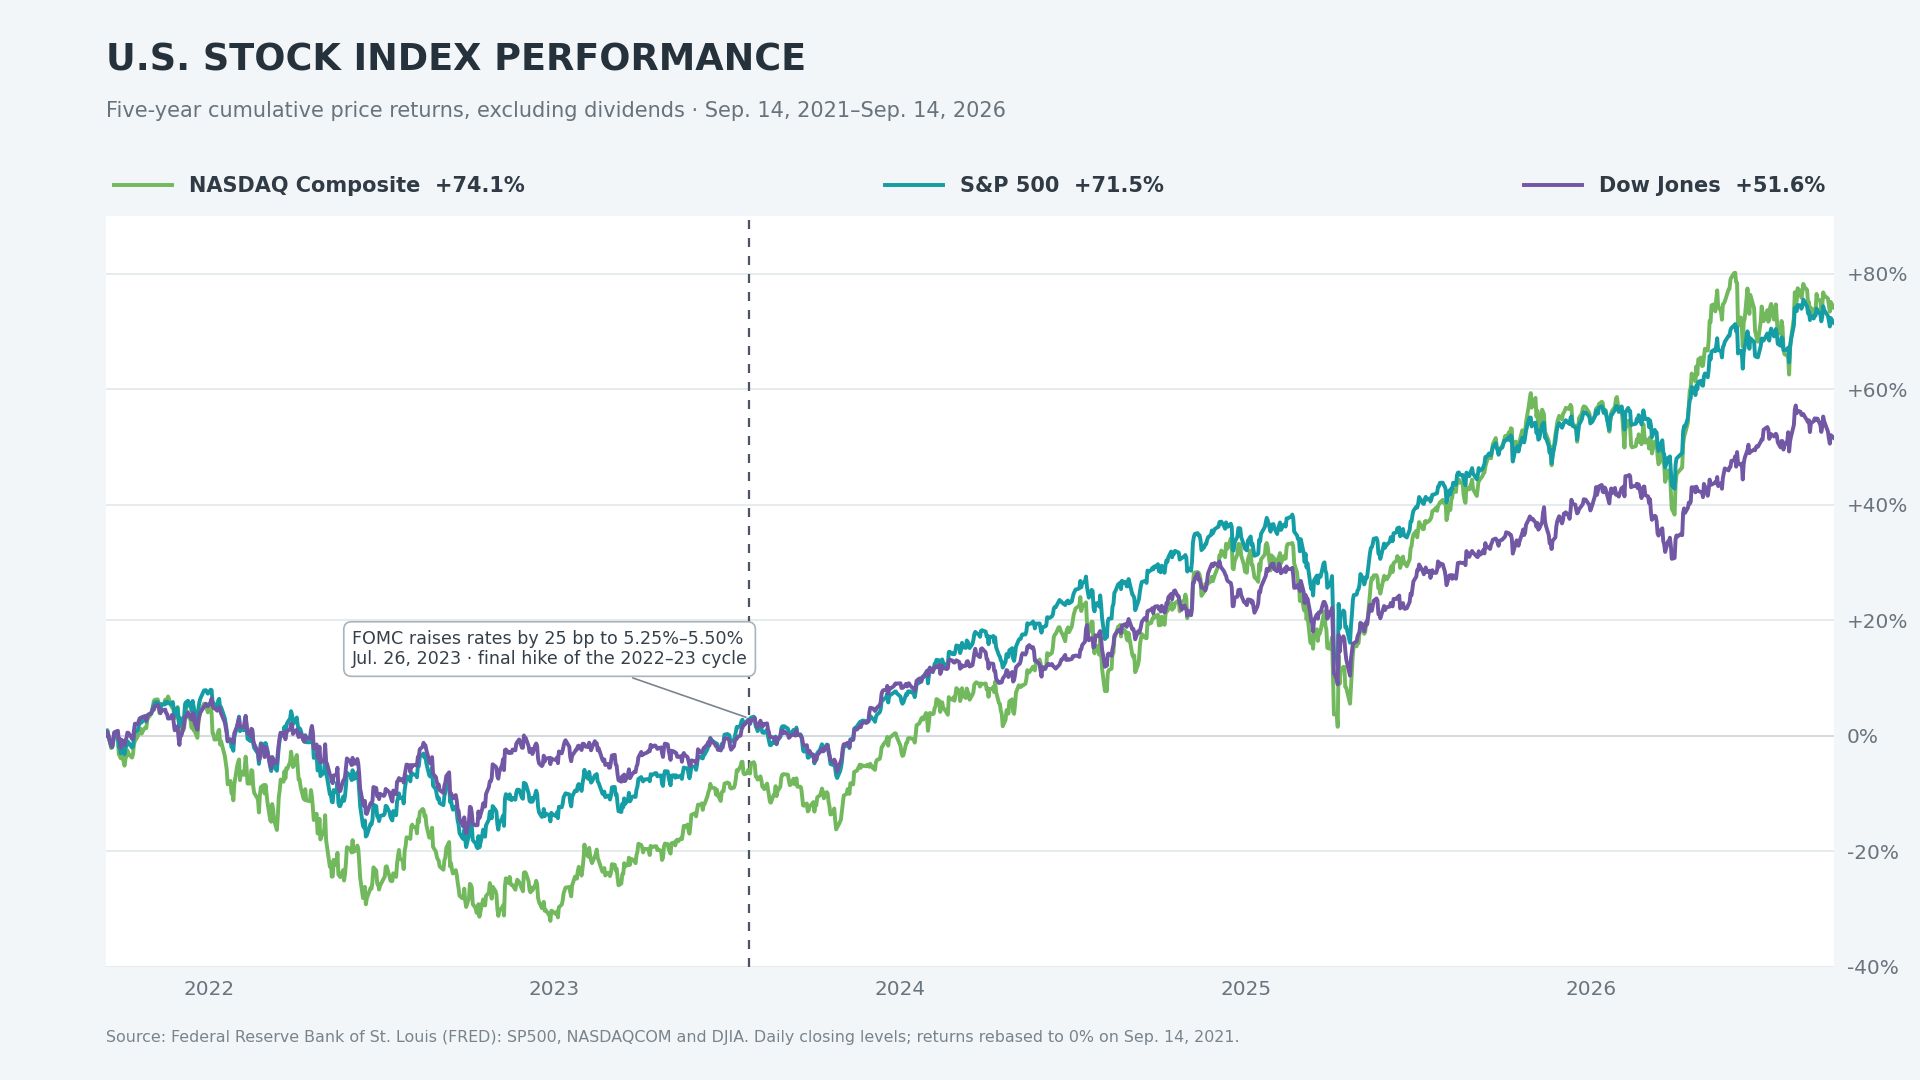
Até 14 de setembro de 2026, o último aumento de juros do Federal Reserve ocorreu em 26 de julho de 2023. Na ocasião, a faixa-alvo para a taxa dos federal funds foi elevada em 25 pontos-base, para 5,25%–5,50%, o que também marcou a última alta de juros daquele ciclo de aperto monetário.
As variações percentuais a seguir são calculadas com base nos níveis de fechamento dos três principais índices de ações, excluindo o rendimento de dividendos.
Em 25 de agosto de 2023, o dia de negociação mais próximo cerca de um mês depois, o índice S&P 500 caiu 3,5% em relação ao dia do aumento de juros, enquanto o índice Nasdaq Composite recuou 3,8% e o Dow Jones Industrial Average caiu 3,3%.
Três meses depois, em 26 de outubro de 2023, as perdas dos três principais índices se ampliaram ainda mais: o S&P 500 caiu 9,4%, o Nasdaq recuou 10,8% e o Dow caiu 7,7%.
Em 26 de janeiro de 2024, seis meses depois, todos os três principais índices haviam recuperado as perdas anteriores. O S&P 500, o Nasdaq e o Dow subiram 7,1%, 9,4% e 7,3%, respectivamente, em comparação com o dia da elevação dos juros.
Um ano depois, em 26 de julho de 2024, os ganhos acumulados dos três principais índices se ampliaram para 19,5%, 22,9% e 14,3%, respectivamente.
Até o fechamento de 14 de setembro de 2026, o S&P 500 acumulava alta de 66,9% em comparação com 26 de julho de 2023, enquanto o Nasdaq subiu 85,4% e o Dow avançou 47,6%.
Curto Prazo Pode Enfrentar Pressão, Médio Prazo Ainda Depende dos Lucros Corporativos
De acordo com estatísticas da equipe de estratégia do Goldman Sachs (GS) sobre múltiplos ciclos de alta de juros nas últimas décadas, o retorno médio do índice S&P 500 foi de cerca de -2% nos três meses seguintes à primeira alta de juros do Federal Reserve; estendendo o período de observação para 12 meses, o retorno médio foi de aproximadamente 9%.
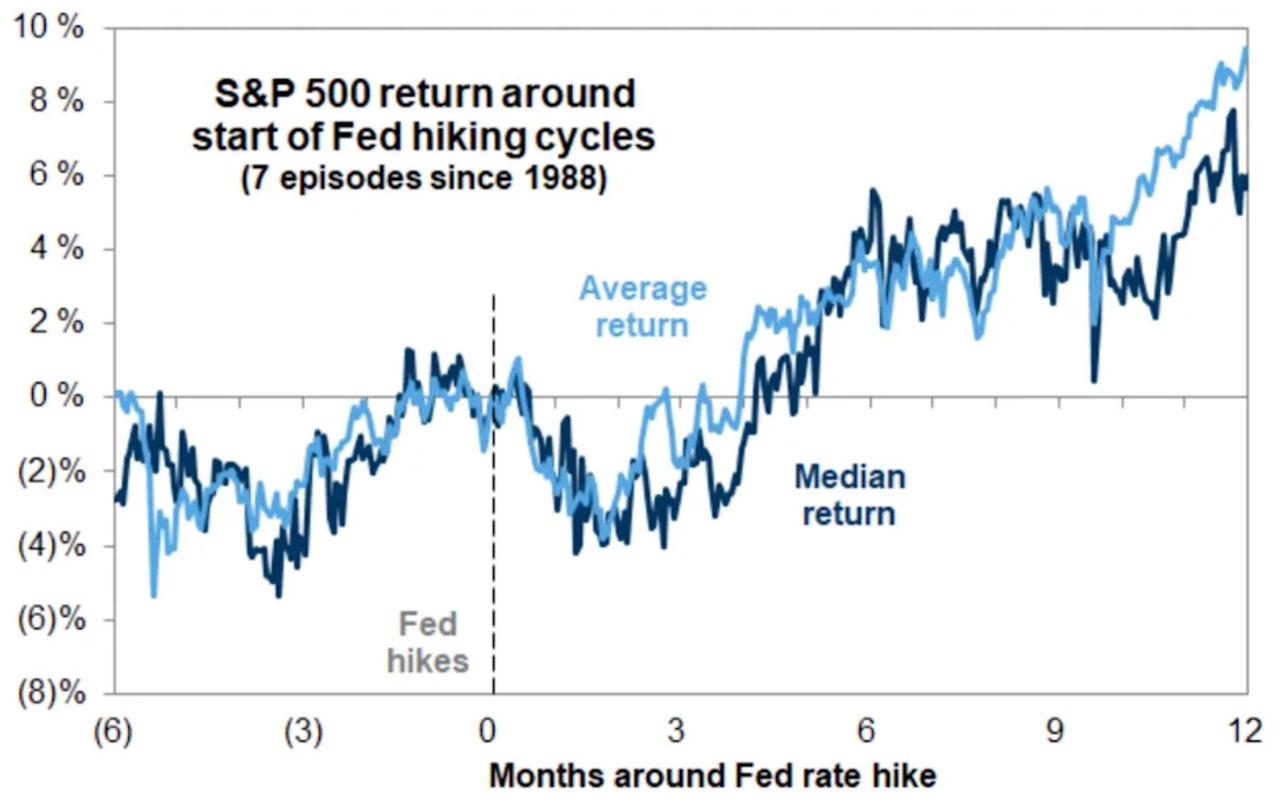
[Fonte: Goldman Sachs]
A análise estatística do Goldman Sachs foca no desempenho do mercado após o início de um ciclo de alta de juros, ao passo que julho de 2023 marcou a última elevação de juros do ciclo de aperto anterior, representando diferentes etapas da política monetária.
Se as taxas de juros forem elevadas desta vez, isso marcará o primeiro aumento do Federal Reserve após cortes de juros. O número de altas subsequentes, os rendimentos dos títulos de 10 anos do Tesouro dos EUA, as tendências da inflação e os lucros corporativos influenciarão conjuntamente o desempenho das ações norte-americanas.
No curto prazo, as expectativas sobre as taxas de juros podem continuar a pressionar ações de valuation mais alto. No médio prazo, se a economia continuar crescendo e o crescimento dos lucros corporativos for suficiente para compensar a pressão do aumento das taxas de desconto, as ações dos EUA poderão se recuperar após uma correção; se altas consecutivas de juros enfraquecerem a demanda e as expectativas de lucros, a correção do mercado poderá persistir.
Artigos Recomendados


