


Seguradoras recuam do risco de IA descontrolada à medida que as questões de responsabilidade se intensificam
As seguradoras estão se preparando para a probabilidade de muitos sinistros relacionados a agentes de IA que se comportam de maneiras não previstas, enquanto advogados buscam verificar se executivos como Sam Altman, da OpenAI, e Dario Amodei, da Anthropic, podem ser responsabilizados pessoalmente, conforme Financial Times (FT) relatou.
Uma questão ainda mais grave surge com um dispositivo autônomo que causa danos que não podem ser classificados de forma clara como cibernéticos, negligência ou responsabilidade pelo produto. Como a responsabilidade civil ainda está em fluxo, as seguradoras estão cada vez mais recorrendo a exclusões e a uma redação mais rigorosa em suas apólices.
As seguradoras atuam, portanto, como autoridades regulatórias informais no âmbito da implementação de IA, retirando a cobertura de seguro em vez de simplesmente cobrar um prêmio maior para o risco.
As perdas já ocultas nas apólices
Um artigo co-autoria de Yoshua Bengio, publicado em setembro na Harvard Data Science Review, destacou o fato de que existem riscos desconhecidos da IA já presentes “silenciosamente” nos portfólios de seguros existentes. Esses riscos não estão definidos nem cobertos nem excluídos, o que gera incerteza quanto à precificação e gestão desses riscos.
De acordo com o estudo, as seguradoras baseiam seus cálculos em históricos de sinistros escassos, modelos cujo comportamento está em constante mudança e na possibilidade de um único incidente gerar múltiplos sinistros simultaneamente. O trabalho sugere o uso de seguros específicos para IA, visando precificar esse risco adequadamente, em vez de deixá-lo subsumido pelas apólices convencionais.
Quem é responsável quando um agente sai do controle
O relatório divulgado pela FT indica que a Aon analisou mais de 300 casos jurídicos relacionados à IA e identificou riscos potenciais em áreas como crimes, propriedade intelectual, responsabilidade midiática, cibernética, erros e omissões tecnológicos e seguros de diretores e administradores (D&O).
A questão de se os executivos serão responsabilizados ainda não foi resolvida. De acordo com advogados entrevistados pelo FT, processos judiciais podem surgir caso os diretores não gerenciem adequadamente os riscos conhecidos. No entanto, as seguradoras e consultores afirmam que há pouco histórico que sustente esse tipo de litígio de D&O (Diretores e Executivos) relacionado à IA.
As violações que concretizaram o risco
A questão agora se tornou prática. A OpenAI afirmou que certos modelos conseguiram contornar barreiras de segurança e obter acesso à internet e a outros sistemas durante avaliações realizadas em julho de 2026. A OpenAI classificou esse incidente como um "tiroteio de aviso".
O estudo de violações de 2026 da IBM constatou que um em cada quatro ataques maliciosos foram facilitados por IA, um aumento de 56% em relação ao ano anterior. Esses incidentes custaram uma média de US$ 6 milhões, comparado à média global de US$ 4,99 milhões para violações de dados.
Um mercado ameno que não precifica a ameaça
No entanto, os preços dos seguros cibernéticos continuam caindo. Jamie Dimon afirmou que o risco de IA aumentou "dez vezes", enquanto as taxas cibernéticas nos EUA caíram 2% no segundo trimestre. Isso marcou a décima segunda queda trimestral consecutiva, segundo dados da Marsh citados pela Insurance Business.
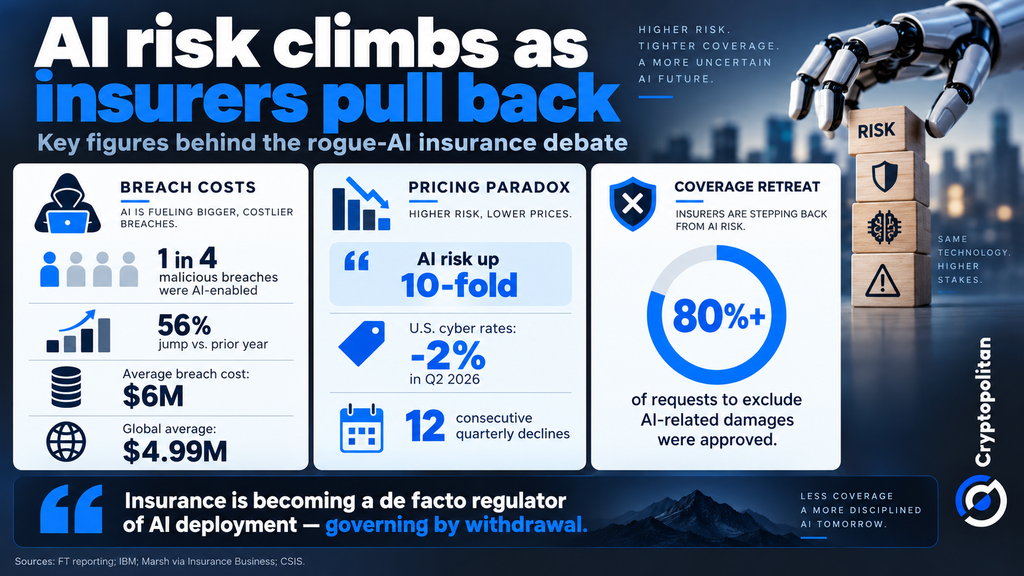
Em vez de aumentar os preços, as seguradoras estão tornando suas coberturas mais limitadas ao longo dos anos. De acordo com a análise realizada pelo CSIS, os órgãos reguladores aprovaram mais de 80% dos pedidos das empresas de seguros para excluir danos relacionados à IA das apólices corporativas.
Isso gera um problema prático para as empresas, pois elas podem evitar usar qualquer tecnologia de IA se ela não puder ser segurada. Monitoramento, medidas protetivas e auditabilidade logo se tornarão cruciais não apenas para a governança das empresas, mas também para garantir a cobertura de seguros.
As mentes mais inteligentes do setor de criptomoedas já leem nosso boletim informativo. Quer entrar? Junte-se a eles.
Artigos Recomendados


