


【百强透视】星源材质(06067.HK)Q3净利环比下降,股价创上市以来新低
10月23日截至发稿,港股星源材质(06067.HK)跌3.17%,报5.195港元,公司盘中创上市以来的新低,A股星源材质(300568.SZ)则下跌3.77%。
10月22日晚间,星源材质披露2026年三季报,财报数据显示,2026年前三季度公司实现营业收入44.92亿元人民币,同比增长51.85%;归母净利润3.54亿元,同比大增209.28%;扣非净利润3.17亿元,同比增幅高达1900.22%;经营活动现金流净额8.02亿元,同比提升47.81%,现金流同步改善。
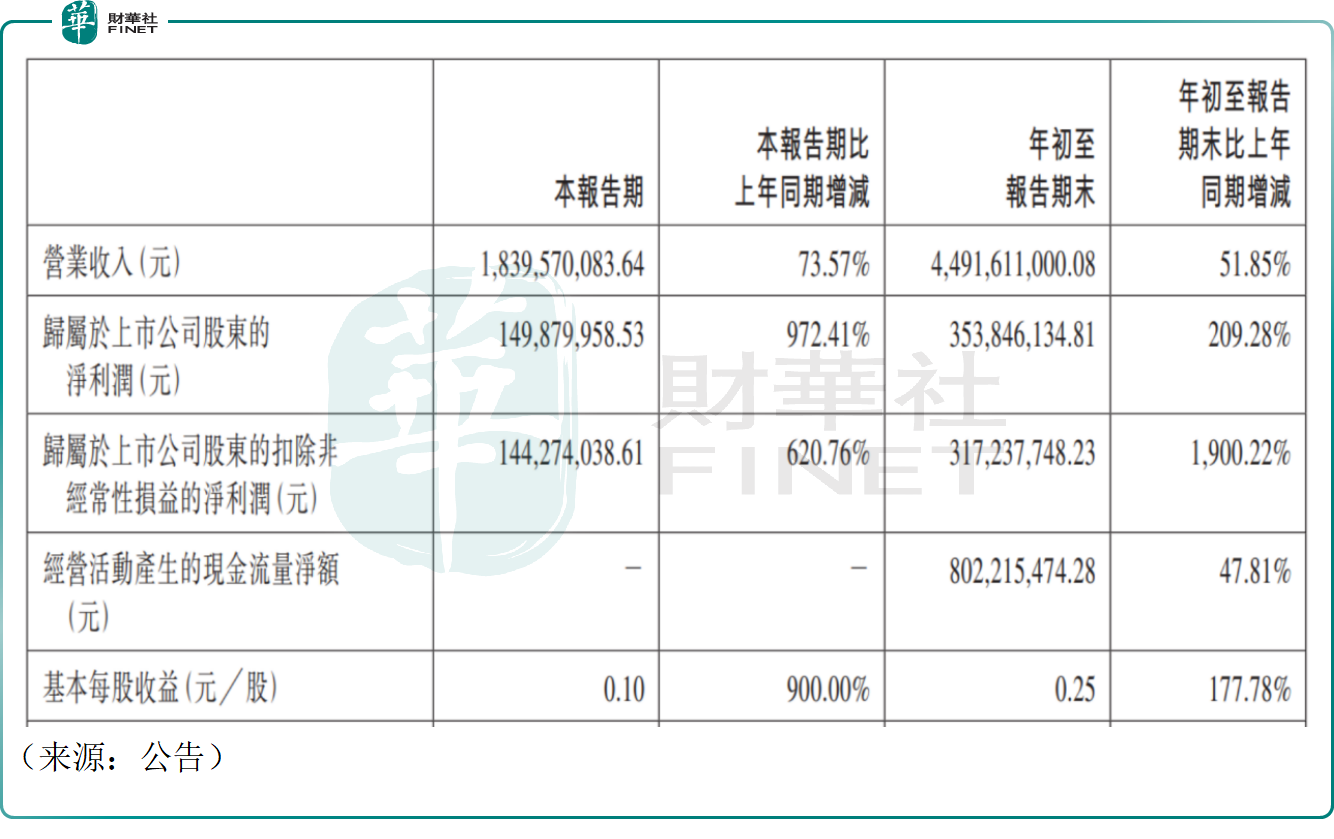
单看第三季度,公司营收18.40亿元,同比增长73.57%;归母净利润1.50亿元,同比暴涨972.41%;扣非净利润1.44亿元,同比增长620.76%,单季盈利加速兑现,盈利修复节奏超市场预期。
值得注意的是,公司Q3净利润1.5亿,Q2净利润1.75亿,据此计算,Q3净利润环比下降14%,这或许导致公司股价的疲软。
星源材质为全球锂电隔膜龙头厂商,隔膜出货量稳居全球第二,产品供应宁德时代、比亚迪、LGES、三星SDI等海内外头部电池企业。本轮业绩回暖,核心受益隔膜供需格局改善、湿法基膜价格企稳回升,叠加海外产能逐步释放。海外业务占比持续抬升,海外订单毛利率优于国内,马来西亚工厂稳步投产,进一步打开盈利弹性;同时公司布局固态电池骨架膜,向下一代电池材料延伸,储备中长期增长管线。
展望后市,有乐观机构指出,隔膜行业供需紧平衡延续,下游储能、动力电池需求回暖,公司海外产能落地,海外收入占比持续提升,分散国内价格战压力,海外客户订单放量,长期投资价值无虞。
也有谨慎的机构认为,新能源车消费复苏节奏存在不确定性,下游电芯厂去库、订单波动会传导隔膜需求;固态电池商业化进度不及预期,骨架膜等新技术短期贡献营收有限;此外,星源材质港股动态市盈率目前约48倍,估值高企,后续调整或将延续。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。星源材质作为全球锂电隔膜核心龙头,在新能源材料赛道具备稳定的出货规模与全球化客户布局,具备冲击第十三届港股100强的基础条件;其全球化产能布局、前沿电池材料研发能力是核心竞争优势,也是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


