


【百强透视】营利双降!中国电信(00728.HK)业绩阵痛显现?
10月23日,中国电信A、H股走势分化。截至发稿,港股中国电信(00728.HK)报4.31港元,跌1.26%;A股中国电信(601728.SH)由跌转涨,涨幅为1.93%,报6.85元/股。
消息面上,中国电信于10月22日晚间披露的2026年三季报,营收、利润双双同比下滑,引发市场博弈加剧。
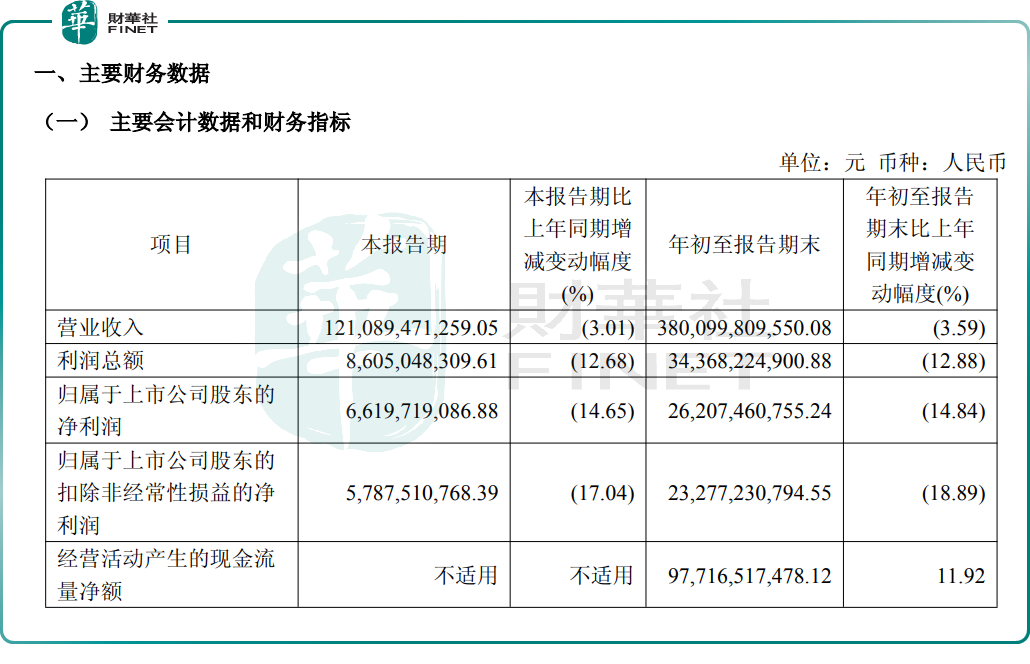
财报数据显示,2026年前三季度,中国电信累计营业收入3801.0亿元(单位人民币,下同),同比下降3.59%;归母净利润262.07亿元,同比下滑14.84%。其中,主营收入3593亿元,可比口径保持基本稳定。拆分来看,通信服务收入3131亿元,智能收入462亿元。
单季度来看,第三季度,中国电信实现营收1210.89亿元,同比下降3.01%;归母净利润66.20亿元,同比下降14.65%。
用户层面,公司基本盘仍保持扩张。截至2026年9月30日,中国电信移动用户数约4.45亿户,年内净增662万户;5G网络用户数约3.30亿户,年内净增2858万户。有线宽带用户数约2.01亿户,年内净增37万户。
业务布局上,公司以Token经营为核心主线,向AI服务商方向加码投入,超前布局新一代通信网络与算力基础设施,持续迭代星辰TokenHub平台,Token日调用量高速增长,推动“智云城市”加速落地,发布星辰超级智能体TeleAgent,加快AI应用普及。
对于业绩走弱,市场归纳多重因素:增值税税目调整带来账面收入扰动;传统通信业务、政企业务需求偏弱、行业低价竞争,持续压缩盈利空间;基站能耗、网络运维、资产折旧摊销、市场推广等刚性支出,构成运营商难以回避的成本结构;新一代算力、新通信基建持续资本投入,也在短期抬升财务压力。
行业层面,运营商正处在新旧动能切换的周期之中,一边要保障传统通信网络稳定运营,一边持续加码数字化、算力新基建,在收入端增长乏力的背景下,刚性成本上涨对利润的冲击更为突出。
财报落地之后,市场分歧由此显现。乐观一方认为,中国电信主营收入可比口径保持平稳,经营现金流韧性较强,5G用户持续扩容;Token经营与AI算力、星辰智能体打开第二增长曲线,低市盈率提供防御属性。
谨慎视角则聚焦三大风险:其一,盈利下行趋势已经明确;其二,政企云赛道内卷加剧,低价竞争持续侵蚀毛利,增值税调整也对账面收入形成扰动;其三,传统移动与宽带业务增长趋近天花板,AI相关新业务尚处培育期,短期还难以扛起业绩增长重任。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。中国电信作为三大运营商之一,用户规模庞大、现金流稳健、布局AI算力与Token经营,具备较强参评实力;但短期利润下滑、传统业务增长见顶,或将对综合评分形成一定影响。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


