



投资慧眼Insights - 澳大利亚正在走向本轮加息周期的又一个关键节点:RBA(澳储行)将于 9 月 29 日公布最新利率决议,市场对加息 25 个基点至 4.60% 的定价已升至约 95%——若落地,这将是 2011 年 11 月以来的最高现金利率。对普通澳洲家庭而言,问题早已不是「会不会加」,而是「加到 4.60% 之后,钱该往哪放」。本文用数据拆解本轮加息的来龙去脉,并给出三条可执行的配置思路。
RBA 为什么此时还要加息?三个数据把逻辑讲清楚
RBA 本轮加息并非突然转向——2026 年 2 月、3 月、5 月已经三次加息,将现金利率从 3.85% 推高至 4.35%。而这一次,推动 9 月加息定价从月初的约 70% 一路飙升至 95% 的,是三个数据:
| 数据维度 | 最新表现 | 对政策意味着什么 |
|---|---|---|
| 通胀(7 月 CPI) | 整体 3.5%、截尾均值 3.6%;8 月数据市场预计进一步升至 3.9% | 双双高于 RBA 的 2% ~ 3% 目标区间,「通胀黏性」成为加息核心依据 |
| 经济增长(二季度 GDP) | 同比 +2.1%,高于 RBA 自身预测的 1.9% | 经济并未失速,给了 RBA「继续收紧」的底气 |
| 就业市场 | 劳动力市场持续偏紧 | 工资与服务业价格压力未解,9 月 24 日的 8 月就业数据是决议前最后一块拼图 |
RBA 行长 Bullock 9 月中旬的表态已给出明确信号:「通胀上行风险正在兑现」——企业正在把成本转嫁给消费者,劳动力市场依然紧张。值得注意的是四大银行对加息时点仍存分歧(NAB 看 9 月,ANZ 与 CBA 倾向 11 月),但市场定价已经「用脚投票」。
接下来的利率路线图(依市场定价整理):9 月 29 日(预计 4.60%)→ 11 月会议(大概率再加)→ 2027 年 3 月(继续加息的预期仍在)。另需注意一个特殊安排:8 月 CPI 要到 9 月 30 日才公布(决议后一天)——RBA 将在「数据不完整」的状态下做决定。
高利率的真实体感:不是宏观数字,是每个家庭的月供
利率上行的压力,已经体现在澳洲家庭的三本账上:
房贷账:主流房贷利率普遍在 6% 以上,家庭借贷能力较加息前缩水约 30% ~ 40%;
房价账:全国房价 8 月下跌 0.9%(季度 -3.1%),机构预测本轮自高点回调幅度约 10%,极端情形下风险达 15% ~ 20%;
政策账:2026-27 财年预算案推出的负扣税(negative gearing)改革与资本利得税调整,与加息叠加,显著打击了投资性购房的信心。
宏观层面还有一组数字值得记住:澳大利亚人均实际可支配收入较 2022 年峰值下降 8.2%,同时打两份工的劳动者人数达到 104 万(占在职员工 6.9%,创历史新高)——这轮加息的「痛感」是结构性的。
钱该往哪放?3 条配置思路(附落地参考)
高利率环境并不只意味着压力,也意味着定价逻辑的变化。以下三条思路,按风险从低到高排列:
思路一:先把「确定性收益」拿满。 现金利率 4.35%(加息后 4.60%)意味着高息存款、货币基金等现金类工具处于十年不遇的收益区——这部分是家庭资产的「压舱石」,优先级最高。
思路二:对冲型资产——黄金与美元。 高利率与地缘不确定性并存的环境下,黄金(XAUUSD)与美元(USDOLLAR-F)的「双重保险」属性被机构反复提及;对澳洲投资者而言,以澳元计价的黄金(XAUAUD)还需叠加汇率维度——澳元走弱时,本地金价天然获得额外缓冲。
思路三:多元配置——指数、外汇与加密资产。 澳洲股市(AUS200)在加息周期中呈「板块分化」(资源股强、银行与地产弱);外汇端,澳元的走向同时受 RBA 鹰派预期与全球美元周期牵制——澳元/美元(AUDUSD)正处于这两股力量的对撞区:
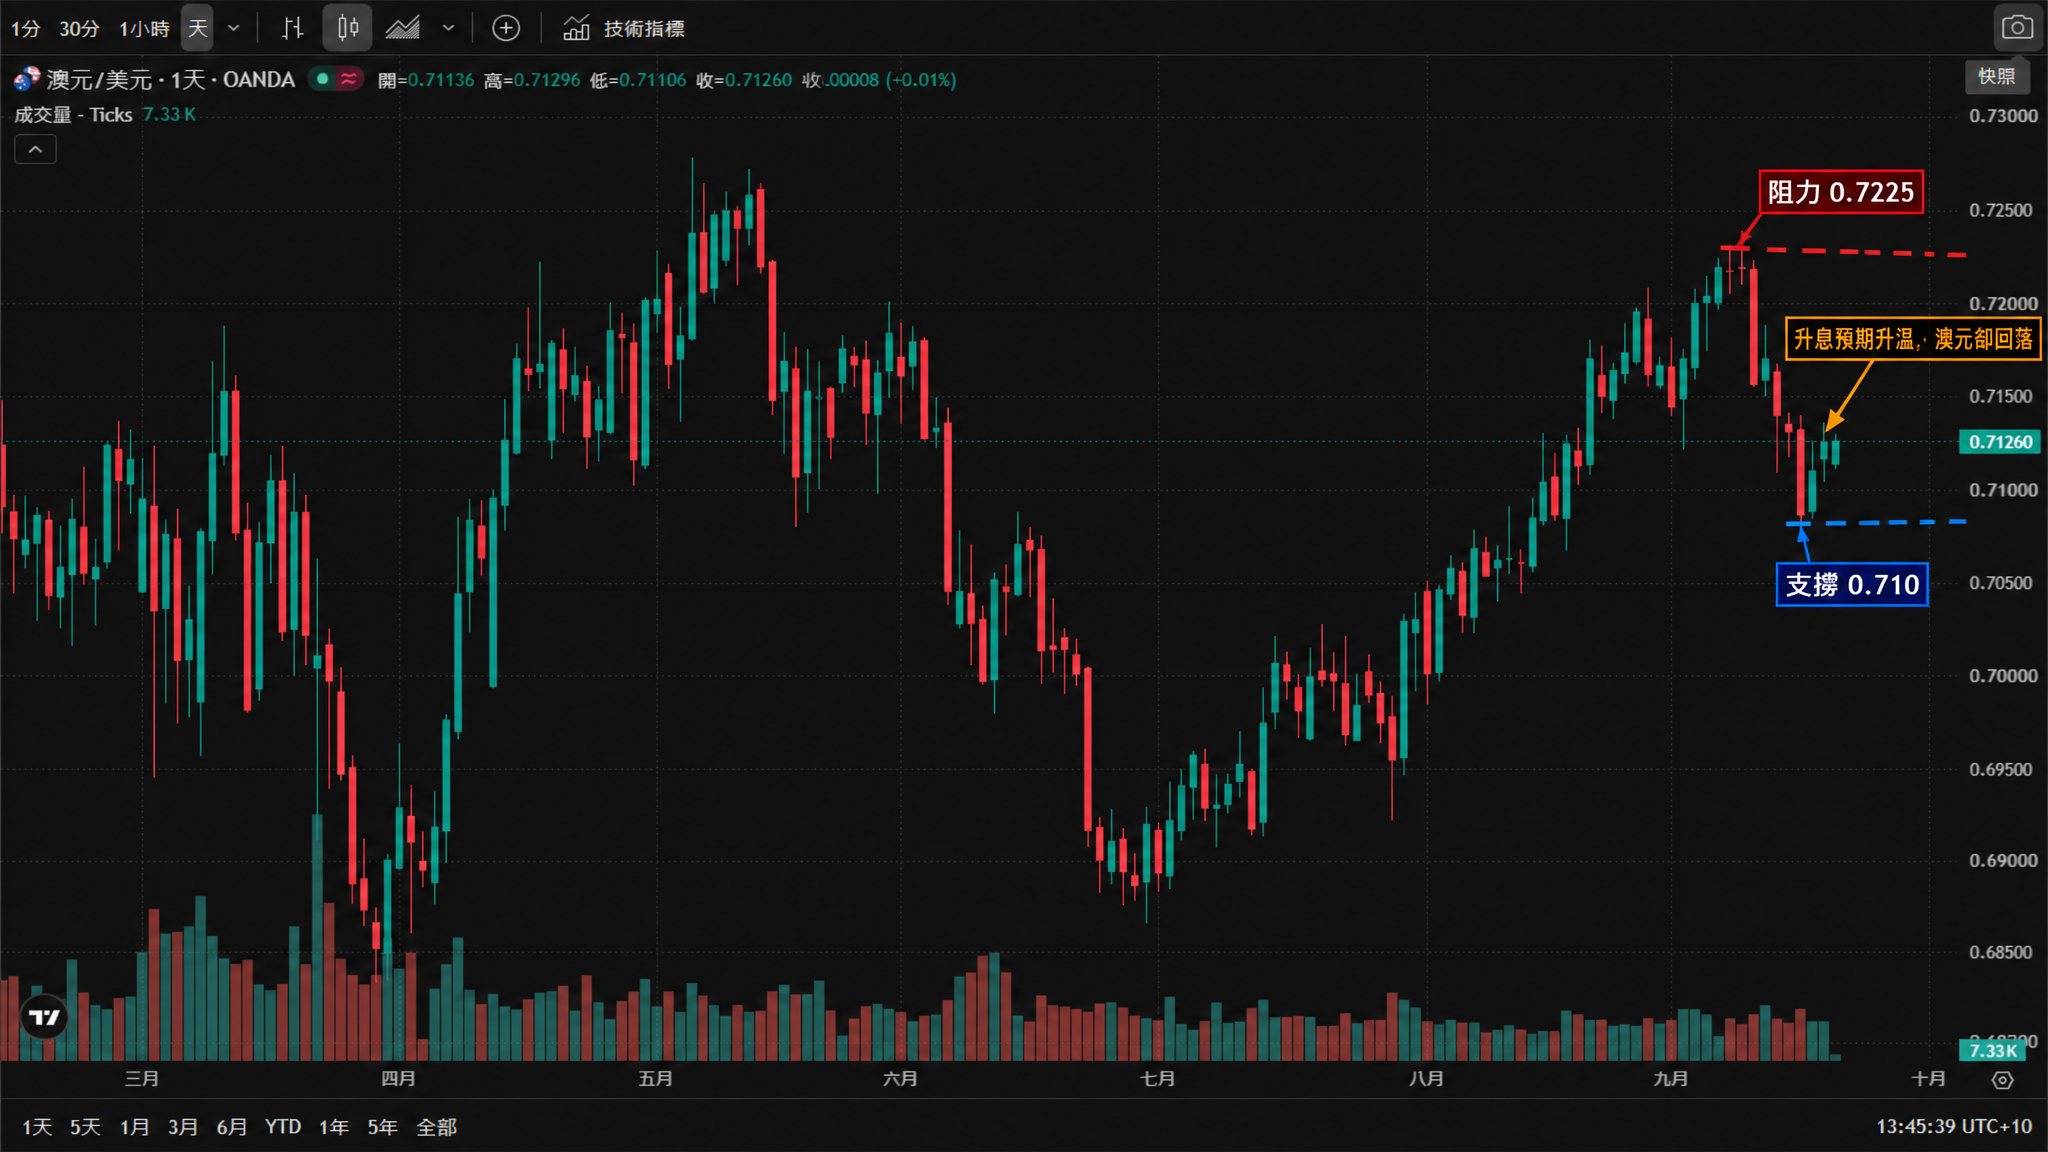
* 图表来源:TradingView 官方图表截图(OANDA:AUDUSD)。
加密资产(如 BTCUSD)在澳洲投资者中的参与度持续上升,但其波动性远高于前两类资产——仅建议作为组合中的小比例「卫星仓位」(另注:澳洲证券与投资委员会 ASIC 对加密平台的新牌照制度将于 9 月 30 日过渡期结束,选择平台时需核查合规状态)。
接下来盯什么?一张「关键日程表」
| 时间 | 事件 | 为什么重要 |
|---|---|---|
| 9 月 24 日 | 澳洲 8 月就业数据 | 9 月决议前最后一个重磅本地数据 |
| 9 月 29 日 | RBA 利率决议 | 预计加息至 4.60%;关注声明措辞与投票分布 |
| 9 月 30 日 | 澳洲 8 月 CPI | 决议后一天公布——为 11 月会议定调 |
| 11 月 | RBA 会议 | 市场当前预期大概率再加息一次 |
| 2027 年 3 月 | RBA 会议 | 本轮周期潜在的「最后一次加息」窗口(依当前定价) |
结语:高利率时代,先守住,再进攻
RBA 冲向 4.60% 的过程,本质是澳洲家庭资产负债表的一次「压力测试」。对大多数家庭而言,合理的顺序是:先把确定性收益(存款/现金类)配置到位,再用对冲型资产(黄金/美元)覆盖尾部风险,最后才谈得上多元配置的进攻仓位。如果你已经持有股市或外汇方向的仓位,理解「利率—汇率—资产价格」的传导链条,比预测某一次决议的结果更重要。
免责声明: 本文内容仅代表作者个人观点,不代表mitrade官方立场,也不能作为投资建议。文章内容仅做参考,读者不应以本文作为任何投资依据。 mitrade对任何以本文为交易依据的结果不承担责任。 Mitrade亦不能保证本文内容的准确性。在做出任何投资决定之前,您应该寻求独立财务顾问的建议,以确保您了解风险。
差价合约(CFD)是杠杆性产品,有可能导致您损失全部资金。这些产品并不适合所有人,请谨慎投资。查阅详情


