


美元指数价格预测:刷新三周低点,接近101.45
- 美元指数因美国债券收益率走弱而跌至近三周新低,接近101.45。
- 由于住房市场状况疲软,美国国债收益率承压。
- Meta公布乐观的第三季度业绩,并因人工智能支出小幅上调指引。
由于美国(US)债券收益率在住房市场状况疲软之际回落,美元(USD)表现逊于主要货币对手。
周四欧洲交易时段,衡量美元兑六种主要货币价值的美元指数(DXY)跌至近三周新低,接近101.45。10年期美国国债收益率下跌0.7%,至5.07%附近。
美国住房数据疲软支撑久期买盘
德意志银行分析师指出,收益率早前的下跌“受到9月份疲软住房数据的支撑”,并提到住房开工“较预期+1.9%下降了-5.2%”,同时“待售房屋销售大幅放缓”,其“年增长率”已降至“2023年以来最低水平,为-12.6% yoy”。他们表示,这一更疲弱的住房背景有助于强化美国收益率曲线长端的温和久期买盘。
与此同时,关于人工智能(AI)增长担忧的叙事似乎正在减弱,因为Meta重申了对AI基础设施的大规模支出计划。
据德意志银行称,分析师指出,在公司第三季度营收超预期,达到“646亿美元,对比预期633亿美元”,并给出第四季度指引“接近预期上限”,即“730亿-760亿美元,对比预期736亿美元”后,Meta股价在盘后交易中上涨超过“+2%”。德意志银行还指出,Meta“将其2026年资本支出计划从1300亿-1450亿美元区间小幅上调至1350亿-1450亿美元”,凸显其对AI相关投资的持续承诺。
美元指数技术分析
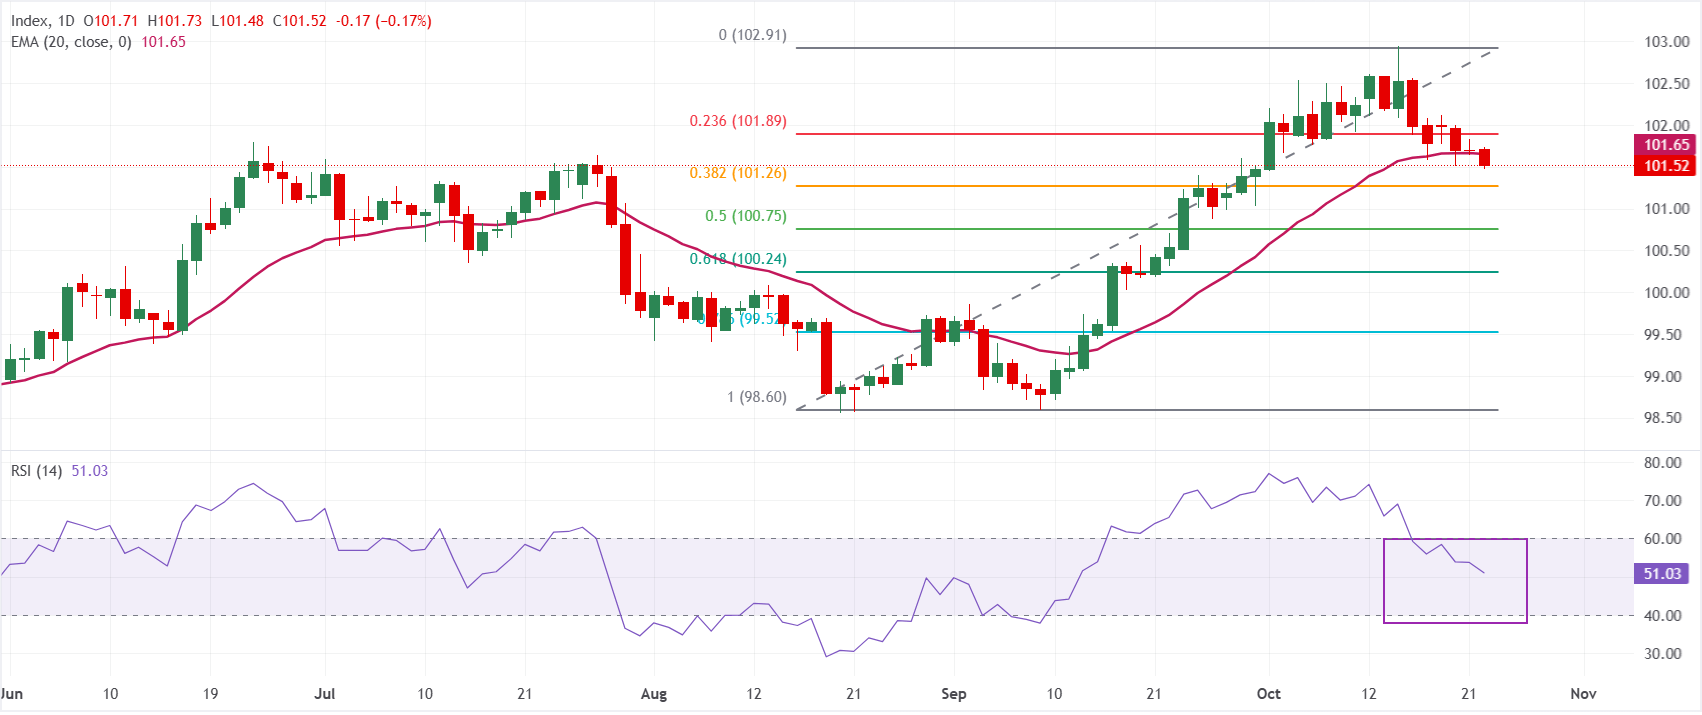
在日图上,美元指数现报101.52。短期基调中性,因为价格徘徊在20日指数移动均线(EMA)101.65下方,同时守在38.2%斐波那契回撤位101.26上方,这表明在近期上涨后出现盘整。14日相对强弱指数(RSI)在51附近,暗示方向性动能减弱,多头和空头目前都未占据明显主导。
上行方面,初步阻力位于20日EMA 101.65,随后是23.6%斐波那契回撤位101.89;若能持续突破这些阻力,将为进一步上探近期波段高点、即0.0%回撤位102.91附近打开空间。下行方面,初步支撑位于38.2%回撤位101.26,进一步支撑位在100.75和100.24(分别为50.0%和61.8%回撤位),而更深的回调将暴露78.6%回撤位99.52以及当前斐波那契区间底部98.60附近。
(本报道的技术分析由AI工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
推荐文章


