


美國S&P Global PMI預計顯示10月商業活動放緩
- 預計美國 10 月份商業活動將略有放緩,但仍將穩穩處於擴張區間。
- 在 9 月份強勁表現之後,製造業和服務業調查預計將有所回落。
- 如果強於預期的商業活動強化了市場對美聯儲進一步加息的預期,美元可能獲得支撐。
美國(US)S&P Global 10 月份初步採購經理人指數(PMI)將於週五公佈,在下週美聯儲(Fed)貨幣政策會議之前,為了解全球最大經濟體的健康狀況提供新的線索。
該報告包括製造業 PMI、服務業 PMI 和綜合 PMI,這些指標衡量私營部門的商業活動。高於 50 表示擴張,低於該閾值則表明收縮。
10 月份調查發布之際,近期美國經濟數據持續顯示經濟活動具有韌性,儘管通脹壓力持續存在且借貸成本居高不下。投資者將密切關注這些數據,以尋找增長放緩和價格壓力重新抬頭的跡象,這些跡象可能會影響美聯儲的貨幣政策前景以及美元(USD)。
我們可以從 10 月份 S&P Global PMI 報告中期待什麼?
市場預期顯示,在 9 月份表現尤為強勁之後,美國私營部門 10 月份活動將適度放緩。預計 S&P Global 製造業 PMI 將從 9 月份的 55.9 小幅降至 55.6,而服務業 PMI 預計將從 58.8 回落至 57.9。與此同時,綜合 PMI 在 9 月份為 58.4,凸顯美國私營部門的強勁增長。
儘管這兩個行業預計都會失去一些動能,但預期數據仍明顯高於 50 的閾值,表明美國經濟繼續以健康速度擴張。
鑑於近期通脹壓力持續存在的最新跡象,該報告將尤為重要。近期美國經濟數據表明通脹強於預期,而零售銷售和勞動力市場指標繼續表明國內需求依然具有韌性。
在此背景下,市場普遍預計美聯儲將在 10 月 28 日的會議上維持利率不變,此前 9 月已加息 25 個基點(bps)。不過,根據 CME FedWatch 工具,投資者已完全計入 12 月再次加息的預期。
10月美國S&P Global初值PMI何時公佈,又將如何影響歐元/美元?
10月S&P Global製造業、服務業和綜合PMI將於週五GMT時間13:45公佈。該數據發布可能引發美元和歐元/美元的波動,尤其是在投資者為美聯儲10月28日的貨幣政策決定提前佈局之際。
若報告強於預期,可能會強化市場對未來數月美聯儲進一步加息的預期。在這種情況下,美國國債收益率和美元可能獲得支撐,而歐元/美元則可能承壓。
相反,若商業活動放緩幅度大於預期,尤其是服務業,可能會引發市場對美國經濟增長可持續性的擔憂。疲弱的PMI讀數可能促使投資者重新評估進一步收緊貨幣政策的可能性,從而給美元帶來下行壓力,並支撐歐元/美元。
不過,若數據大體符合預期,市場反應可能仍相對有限,因為製造業和服務業活動預計都將穩穩處於擴張區間。
鑑於12月再度加息已在很大程度上被市場計入,投資者將密切評估週五的PMI數據是確認美國經濟韌性,還是指向放緩。強於預期的報告可能強化對進一步收緊貨幣政策的預期,而令人失望的讀數則可能削弱市場對經濟增長強度的信心,並拖累美元。
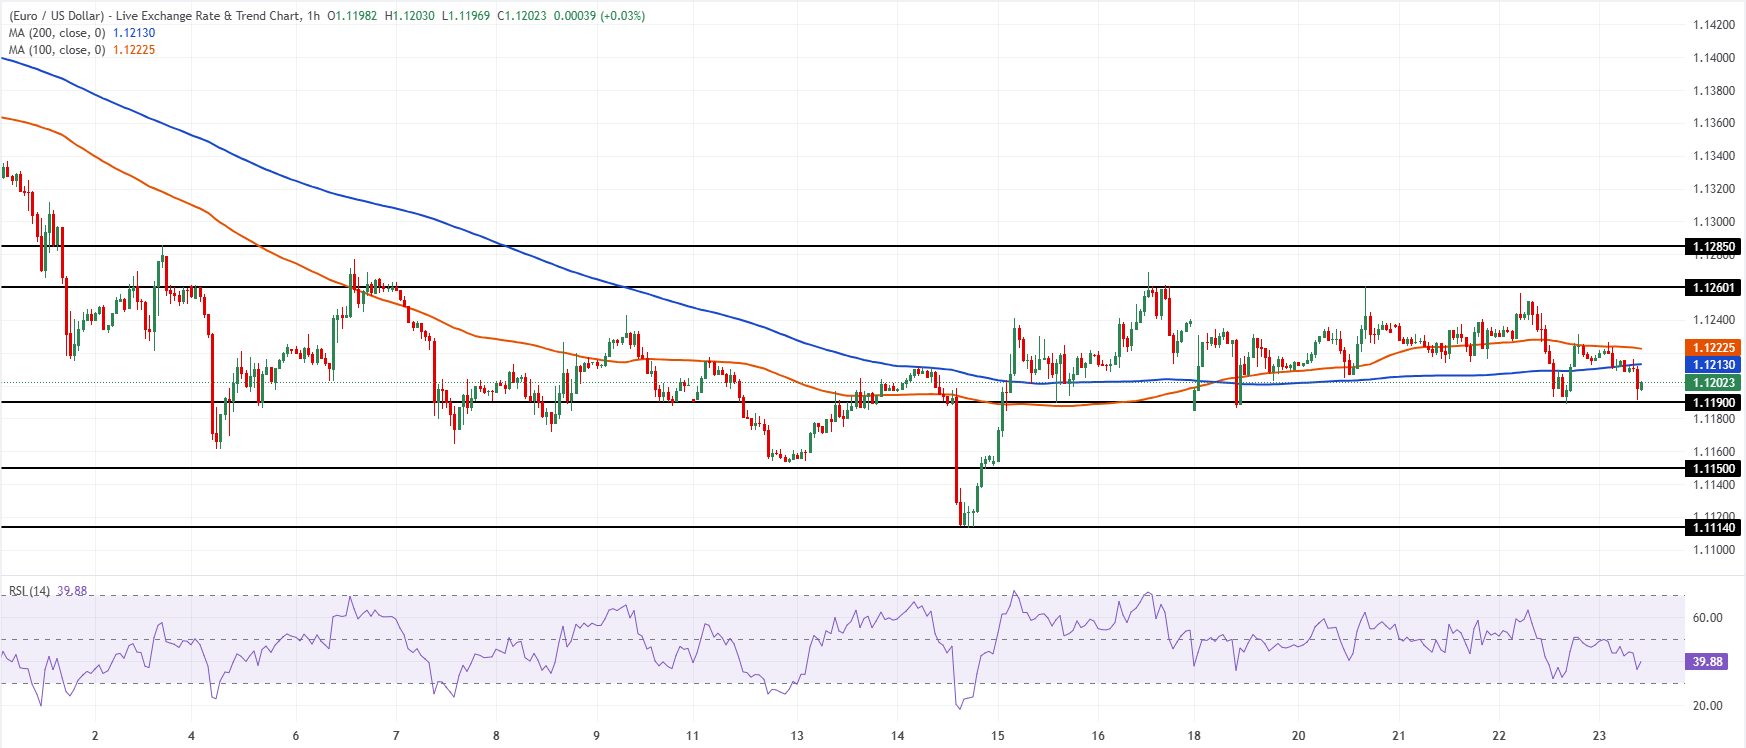
歐元/美元在一小時圖上仍略顯看跌,維持在100週期簡單移動均線(SMA)1.1223和200週期SMA 1.1213下方。該貨幣對正徘徊在附近價格支撐位上方,而14週期相對強弱指數(RSI)在40附近,暗示看漲動能正在減弱,但尚未進入明顯超賣狀態,這表明在這些均線壓制上行的情況下,下行風險仍然存在。
下行方面,初步支撐位於1.1190附近的水平位,進一步支撐位於1.1150和1.1114。上行方面,立即阻力位於200週期SMA 1.1213,隨後是100週期SMA 1.1223,更強阻力位於1.1260和1.1285,若要緩解當前看跌偏向,則需要重新站上這些水平。
(本報道的技術分析由AI工具協助撰寫。 了解更多。)
推薦文章


