


美國8月零售銷售前瞻:消費或反彈,聯準會決議前美股、美元、黃金怎麼走?
TradingKey - 美國將於美東時間週三(9 月 16 日)公布 8 月零售銷售數據。在 7 月消費表現明顯降溫之後,市場預計 8 月零售銷售將重新恢復成長。由於數據公布後數小時聯準會還將公布 9 月利率決議,本次零售銷售不僅將反映美國第三季消費韌性,也可能影響市場對聯準會後續利率路徑的判斷。
7月消費明顯降溫,8月能否迎來反彈?
從 7 月數據來看,7 月美國零售銷售月減 0.6%,此前市場原本預計微幅成長。其中,非實體店零售、汽車及零件以及加油站銷售均出現下降,零售銷售控制組也月率下滑。今年亞馬遜將 Prime Day 促銷活動提前至 6 月,部分線上消費因此提前釋放,使 7 月非實體零售出現明顯回落。因此,在較低基期以及部分消費活動正常化的情況下,8 月整體零售銷售出現反彈並不意外。
市場目前預計,美國 8 月零售銷售月增約 0.8%-0.9%,較 7 月下降 0.6% 明顯改善;剔除汽車後的核心零售銷售預計成長約 0.5%,與 GDP 商品消費計算關係更密切的零售銷售控制組預計成長約 0.4%。如果實際數據接近市場預測,將意味著 7 月消費回落更多屬於短期波動,而非民眾支出持續惡化。
不過,本次數據仍需要結合價格因素觀察。美國零售銷售按照名義金額統計,並未剔除通膨影響。8 月能源價格有所上漲,汽油價格走高可能推升加油站銷售額,因此整體零售銷售即使明顯反彈,也不完全意味著實際消費數量出現同等幅度成長。
對於投資人來說,需要關注整體零售銷售是否達到 0.8%-0.9% 的市場預期,剔除汽車銷售和控制組數據是否同步回升。如果三項指標同時高於預期,將進一步證明美國民眾消費仍具韌性;如果整體數據受到能源價格推動,但控制組表現疲軟,則消費基本面的改善程度可能相對有限。
8月零售銷售數據將如何影響美股、美元及黃金?
美股方面,如果 8 月零售銷售明顯高於預期,同時核心銷售和控制組也保持強勁,將證明美國消費需求仍具有韌性,對零售、消費、旅遊以及金融等週期性類股的獲利預期形成一定支撐。不過,在聯準會升息預期已經較高的背景下,過於強勁的數據也可能推動美債殖利率進一步上升,並提高市場對後續繼續升息的預期,從而對科技股和其他高估值成長股形成壓力。
相比之下,略高於預期但未明顯強化升息預期的數據可能更有利於整體美股。如果零售銷售明顯低於預期,利率壓力可能有所緩解,但市場也可能重新評估美國消費和經濟成長前景,因此對美股的影響將取決於利率下降帶來的估值支撐能否抵銷獲利預期調降的壓力。
美元方面,如果零售銷售、核心銷售以及控制組全面高於預期,將進一步顯示美國經濟仍能夠承受較高利率,聯準會未來維持緊縮政策的空間也會增加,美債殖利率可能得到支撐,美元短線存在進一步走強的可能。反之,如果數據明顯低於預期,尤其是控制組連續表現疲軟,市場可能降低對後續升息的預期,從而推動美債殖利率和美元回落。
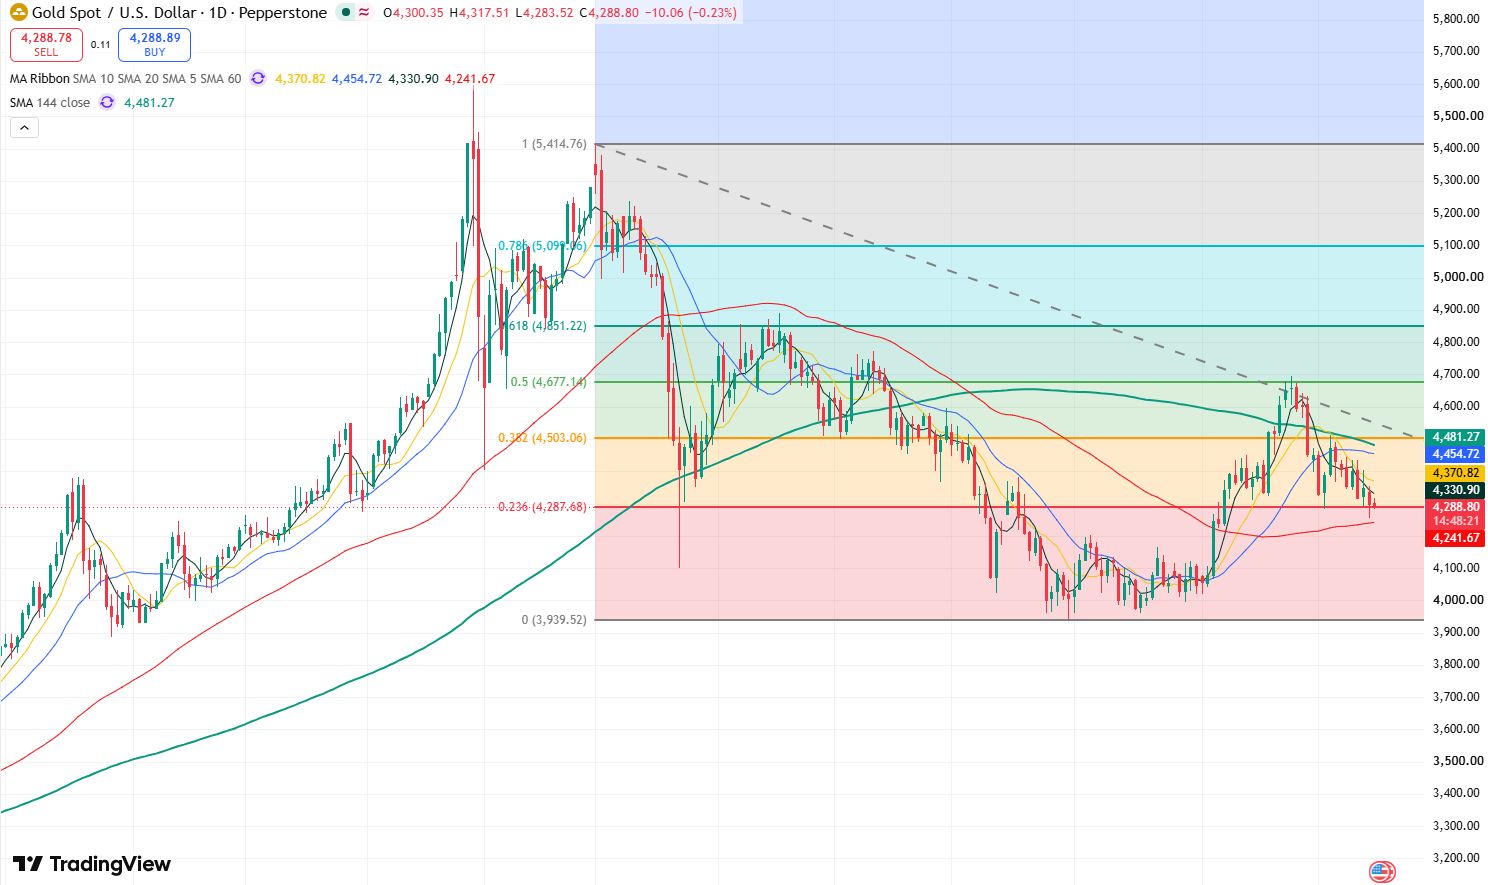
黃金價格日線圖,來源:TradingView
黃金(XAUUSD)方面,零售銷售對黃金的影響主要透過美元、美債殖利率以及聯準會利率預期傳導。如果 8 月數據明顯強於預期,並推動市場提高未來繼續升息的機率,美元和美國國債殖利率可能進一步上升,無息資產黃金短期仍可能面臨壓力,可能將打開通往 4000 美元的下跌空間;如果數據低於預期,則可能降低進一步升息預期,並推動美元及美債殖利率回落,為金價提供反彈條件,可能向上測試 4510 美元附近壓力位。
推薦文章


