

歐元漲幅有限,因ZEW經濟景氣指數不及預期

來源 Fxstreet
  • 歐元/美元收於 1.1250 下方不遠處,接近週五水平和區間頂部。
  • 預計歐洲央行將於 10 月 29 日維持利率在 2.50% 不變,通膨率為 3.7%。
  • 歐洲央行行長拉加德將於週三發表講話,歐元區 PMI 將於週五公布。

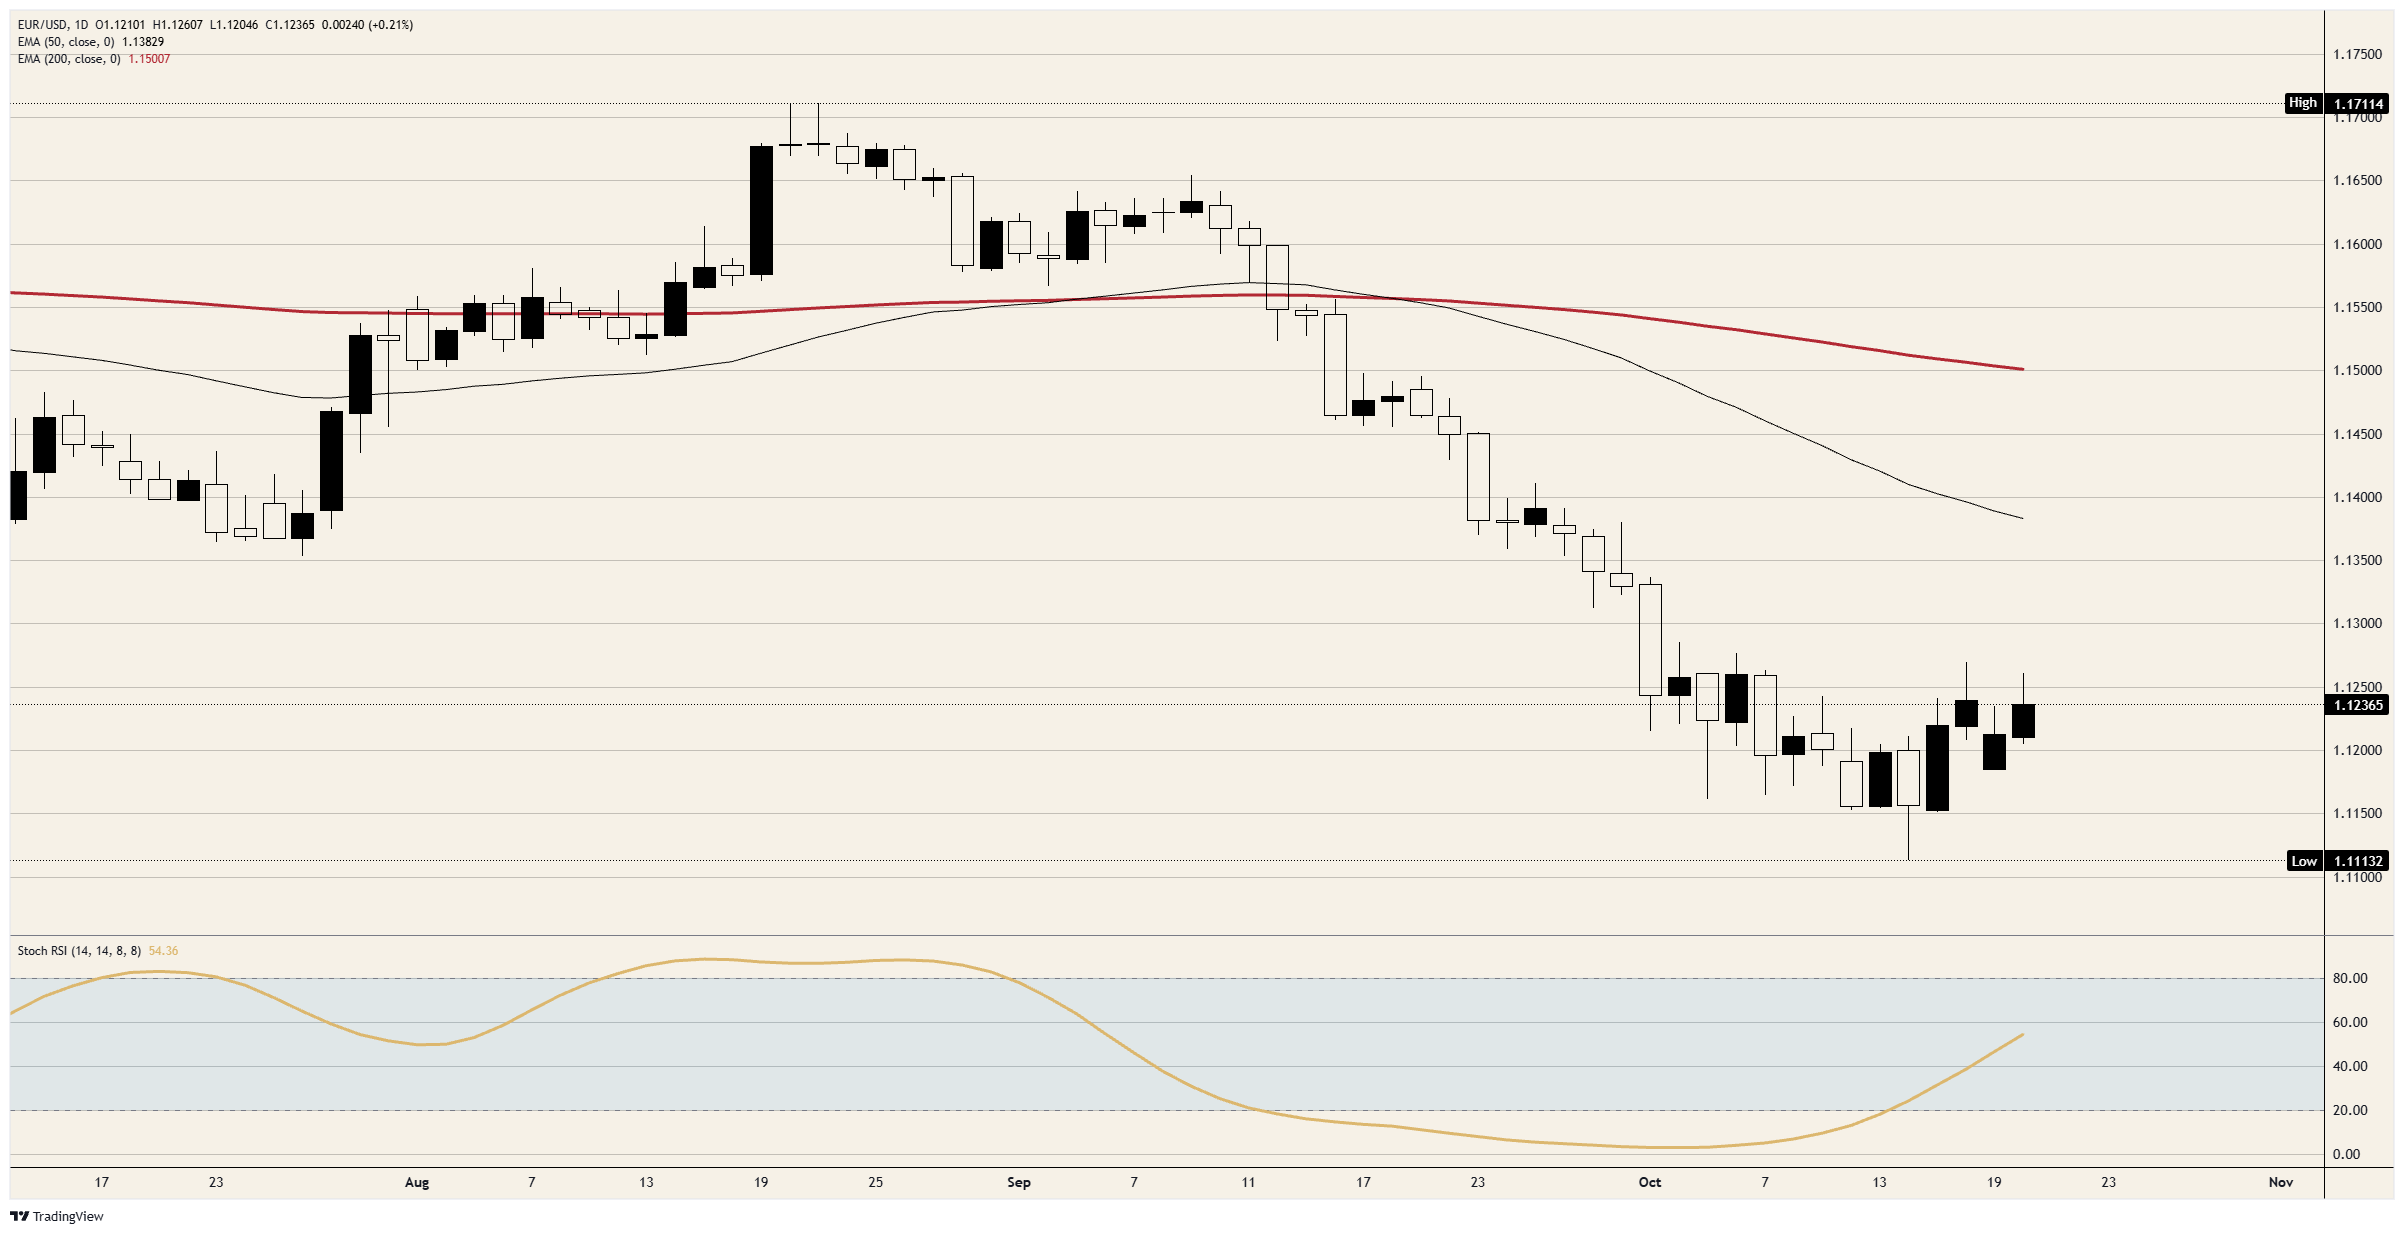
ZEW 調查中的經濟景氣指數遠低於預期,歐元/美元週二收盤位置與週五基本相同,位於 1.1250 下方不遠處。該貨幣對從約 1.1200 上漲至略高於 1.1250,創下本月第五次日高觸及該水平。

ZEW 讀數在 10 月份從 25.8 降至 18.5,低於 24.2 的預期。歐元區增長前景走弱,意味著歐洲央行(ECB)進一步加息的理由不足。歐洲央行更高的利率是歐元相對於仍在繼續加息的美聯儲而言的優勢所在。

預計歐洲央行將於 10 月 29 日將存款利率維持在 2.50% 不變。丹麥銀行預計 12 月還會再加息一次,峰值將達到 2.75%,但這仍將使存款利率比 9 月份 3.7% 的通膨率低近一個百分點。

日程安排

歐洲央行行長拉加德將於週三 GMT 時間 16:30 發表講話,此前當天早些時候歐洲央行首席經濟學家萊恩、德國央行行長納格爾以及歐洲央行執行委員會成員奇波洛內也將發表講話。義大利央行行長帕內塔將於週四 GMT 時間 12:15 發表講話。漢堡商業銀行 10 月份採購經理人指數(PMI)數據將於週五 GMT 時間 08:00 公布,製造業和服務業的預期均為 52.8。

週四 GMT 時間 12:30 公布的美國初請失業金人數預計為 20 萬人,前值為 19.9 萬人。標普全球美國 PMI 將於週五 GMT 時間 13:45 公布,比歐元區 PMI 晚不到六個小時,因此歐元/美元雙方都將在同一天發布數據。

圖表方面

自 10 月 2 日以來,歐元/美元一直在略高於 1.1100 和略低於 1.1300 之間交易,10 月 14 日觸及區間低點。略低於 1.1400 的 50 日指數移動平均線(EMA)和接近 1.1500 的 200 日 EMA 都位於該區間上方,而歐元/美元自 9 月中旬以來一直低於這兩條均線。


歐元/美元日線圖
歐元常見問題(FAQ)

歐元是屬於歐元區的19個歐盟國家的貨幣。它是僅次於美元的世界上交易量第二大的貨幣。2022年,歐元占外匯交易總量的31%,日均交易額超過2.2萬億美元。歐元/美元是世界上交易量最大的貨幣對,約占所有交易的30%,其次是歐元/日元(4%),歐元/英鎊(3%)和歐元/澳元(2%)。

位於德國法蘭克福的歐洲中央銀行是歐元區的儲備銀行。歐洲央行設定利率並管理貨幣政策。歐洲央行的主要任務是維持物價穩定,這意味著要麽控製通脹,要麽刺激增長。它的主要工具是提高或降低利率。相對較高的利率——或者更高利率的預期——通常對歐元有利,反之亦然。歐洲央行管理委員會每年召開八次會議,製定貨幣政策決定。決定是由歐元區國家銀行行長和包括歐洲央行行長克裏斯蒂娜·拉加德在內的六個常任理事國做出的。」

「歐元區通脹數據以消費者價格協調指數(HICP)衡量,是歐元的重要計量經濟指標。如果通貨膨脹率高於預期,特別是高於歐洲央行2%的目標,歐洲央行就不得不提高利率以控製通脹。與其他國家相比,相對較高的利率通常會對歐元有利,因為它使該地區作為全球投資者投資的地方更具吸引力。」

發布的數據可以衡量經濟的健康狀況,並可能對歐元產生影響。GDP、製造業和服務業pmi、就業和消費者信心調查等指標都可能影響歐元的走向。強勁的經濟有利於歐元。這不僅會吸引更多的外國投資,還可能鼓勵歐洲央行提高利率,這將直接增強歐元。否則,如果經濟數據疲軟,歐元可能會下跌。歐元區四大經濟體(德國、法國、意大利和西班牙)的經濟數據尤為重要,因為它們占歐元區經濟的75%。」

「歐元的另一個重要數據是貿易平衡。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產受歡迎的出口產品,那麽它的貨幣將純粹從尋求購買這些商品的外國買家創造的額外需求中獲得價值。因此,凈貿易余額為正會使貨幣走強,反之亦然。」

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
黃金、WTI原油、澳元、標普500技術分析:油價颶風溢價、金價兩月低反彈,四檔關鍵位怎麼看10月9日亞洲盤:現貨黃金自10月7日兩個月低點4,090美元反彈至約4,171美元;颶風Isaias令墨西哥灣約25%產量停擺,WTI原油守住91美元、本週自87.96低點反彈約3%;澳元收復0.6950報0.6978;標普500於7,700 ~ 7,800高位震盪。四資產同框技術分析,給出FOMC(10月27 ~ 28日)倒數下的關鍵支撐與阻力位。
作者  Mitrade分析師
10 月 09 日 週五
10月9日亞洲盤:現貨黃金自10月7日兩個月低點4,090美元反彈至約4,171美元;颶風Isaias令墨西哥灣約25%產量停擺,WTI原油守住91美元、本週自87.96低點反彈約3%;澳元收復0.6950報0.6978;標普500於7,700 ~ 7,800高位震盪。四資產同框技術分析,給出FOMC(10月27 ~ 28日)倒數下的關鍵支撐與阻力位。
placeholder
標普500距歷史高位僅一步!銀行財報季+9月CPI雙重考驗,美股下週怎麼走? 美股週五收高:標普500報 7,811.54 點(+0.59%),距 10 月 6 日的歷史收盤高位 7,818.93 點僅約 0.1%;納斯達克綜合指數距高位約 0.85%、道瓊收 51,654.95 點領漲。下週兩道關卡決定能否破頂:週二(10/13)銀行財報季開跑、週三(10/14)9 月 CPI(預期同比升至 3.7%、12 月加息定價約七成)。本文整理看點、兩種情景與標普 500 關鍵位。
作者  Mitrade分析師
10 月 10 日 週六
美股週五收高:標普500報 7,811.54 點(+0.59%),距 10 月 6 日的歷史收盤高位 7,818.93 點僅約 0.1%;納斯達克綜合指數距高位約 0.85%、道瓊收 51,654.95 點領漲。下週兩道關卡決定能否破頂:週二(10/13)銀行財報季開跑、週三(10/14)9 月 CPI(預期同比升至 3.7%、12 月加息定價約七成)。本文整理看點、兩種情景與標普 500 關鍵位。
placeholder
澳元走勢:得而復失 0.70!澳洲 9 月就業意外大減 3.93 萬、失業率 4.7% 創近五年最高,0.6940 防線守得住嗎?兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
作者  Mitrade分析師
10 月 15 日 週四
兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
placeholder
黃金走勢:金價收復 4,150 美元!澳元跌至七個月低點,澳元計價金價叩關 A$6,000美元自 18 個月高位回落送來東風:現貨金週四反彈逾 1%、終結三連跌、收復 4,170 美元;週五早盤報 4,151(−0.47%)。與此同時,澳元在就業數據衝擊後跌至七個月低點 0.6926,澳元計價金價按週四收盤折算約 A$6,023、已站上 A$6,000 大關——同一根金條、兩種貨幣、兩條曲線。本文拆解「美元金價 vs 澳元金價」的背離邏輯、多空對拉與三個觀察點。
作者  Mitrade分析師
10 月 16 日 週五
美元自 18 個月高位回落送來東風:現貨金週四反彈逾 1%、終結三連跌、收復 4,170 美元;週五早盤報 4,151(−0.47%)。與此同時,澳元在就業數據衝擊後跌至七個月低點 0.6926,澳元計價金價按週四收盤折算約 A$6,023、已站上 A$6,000 大關——同一根金條、兩種貨幣、兩條曲線。本文拆解「美元金價 vs 澳元金價」的背離邏輯、多空對拉與三個觀察點。
placeholder
ASX 200 跌破 8,800!四宗併購掃走 A$224 億、NAB 裁員 2,500 人、BHP 銅產量減 19%S&P/ASX 200 週二(10 月 20 日)午後報 8,776.20(-0.79%),盤中低見 8,747.30,自週一 8,845.70 的 20 個交易日新高回落。同日三條線索同時抵達:Cleanaway、Challenger、Reliance Worldwide、FleetPartners 四宗併購合計約 A$224 億;NAB 宣布裁員最多 2,500 人(約 6%)、計提 A$3 億重組費用;BHP 9 月季度銅產量同比減 19% 至 400.7 kt,但全年指引不變。本文拆解三條線索、8,747 / 8,800 / 8,828 關鍵位與雙向情景。
作者  Mitrade分析師
10 月 20 日 週二
S&P/ASX 200 週二(10 月 20 日)午後報 8,776.20(-0.79%),盤中低見 8,747.30,自週一 8,845.70 的 20 個交易日新高回落。同日三條線索同時抵達:Cleanaway、Challenger、Reliance Worldwide、FleetPartners 四宗併購合計約 A$224 億;NAB 宣布裁員最多 2,500 人(約 6%)、計提 A$3 億重組費用;BHP 9 月季度銅產量同比減 19% 至 400.7 kt,但全年指引不變。本文拆解三條線索、8,747 / 8,800 / 8,828 關鍵位與雙向情景。
goTop
quote