


印度盧比在對美聯儲進一步加息的擔憂中仍走強
- 由於印度央行干預,印度盧比抵消了美元強勁的上行走勢。
- 美聯儲周三加息,並暗示今年還會進一步加息。
- 金融市場預計印度央行很快將開始加息週期。
印度盧比(INR)在周四開盤疲軟後,於早盤對美元出現一些買盤興趣。據路透社報道,印度央行很可能已出手干預,以限制印度盧比的跌勢。報道稱,交易員還表示,國有銀行被發現賣出美元,極有可能是代表印度儲備銀行(RBI)進行操作。
由於美聯儲(Fed)周三採取鷹派利率決議,推動美元大幅反彈,市場原本預期美元/印度盧比(USD/INR)將強勢開盤,因此印度央行的干預極有可能發生。
截至發稿時,衡量美元兌六種主要貨幣價值的美元指數(DXY)穩守在六週高點 100.37 附近。
美聯儲會議發生了什麼
周三,美聯儲結束了連續五次按兵不動的局面,將利率上調 25 個基點(bps)至 3.75%-4.00% 區間。由於最新消費者物價指數(CPI)數據顯示通膨壓力依然頑固,市場普遍預期美聯儲將收緊貨幣政策。
正如預期,美聯儲主席凱文-沃什沒有就貨幣政策前景發表任何評論,但警告稱通膨壓力仍然很高。"通膨過高,而且持續時間太長,"沃什表示。
不過,美聯儲點陣圖顯示,政策制定者對聯邦基金利率中長期走向的集體預期表明,18 位政策制定者中有 16 位預計今年至少還會加息一次。
美聯儲加息強化"更高更久"立場
NBC Economics and Strategy 的經濟學家認為,更新後的點陣圖顯示"對在相當長一段時間內維持更具限制性的貨幣政策存在相對廣泛的支持。"在他們看來,美聯儲"直到 2029 年底才會回到 3.5%-3.75% 區間",這凸顯出"更高更久"的政策傾向。
NBC 團隊認為,"4.25% 的上限目標代表了可能只是短暫緊縮週期的峰值",而最終降息的時點和幅度很可能將"取決於經濟擴張的可持續性(即人工智能熱潮)。"
隨著通膨加速,印度央行(RBI)貨幣緊縮擔憂浮現
金融市場開始計入印度央行可能轉向啟動貨幣緊縮週期以遏制不斷上升的通膨壓力的可能性。印度零售消費者價格指數(CPI)在過去 10 個月中持續以更快的速度增長,8 月同比已達到 4.82%,這增強了近期加息的理由。
三菱日聯金融集團(MUFG)分析師表示:"價格壓力逐步擴散,可能會使本財年下半年整體通膨率維持在 5%以上,這凸顯了採取更緊縮政策傾向的必要性。"
MUFG 補充稱:"近期的發展,包括原油價格持續上漲、全球金融環境收緊、國內增長穩健以及核心壓力擴散的跡象,都增強了在 FY27 下半年進行一次幅度較小的 50 個基點加息的理由,使得 10 月會議成為一個有可能採取行動的會議。"
美元/印度盧比技術分析
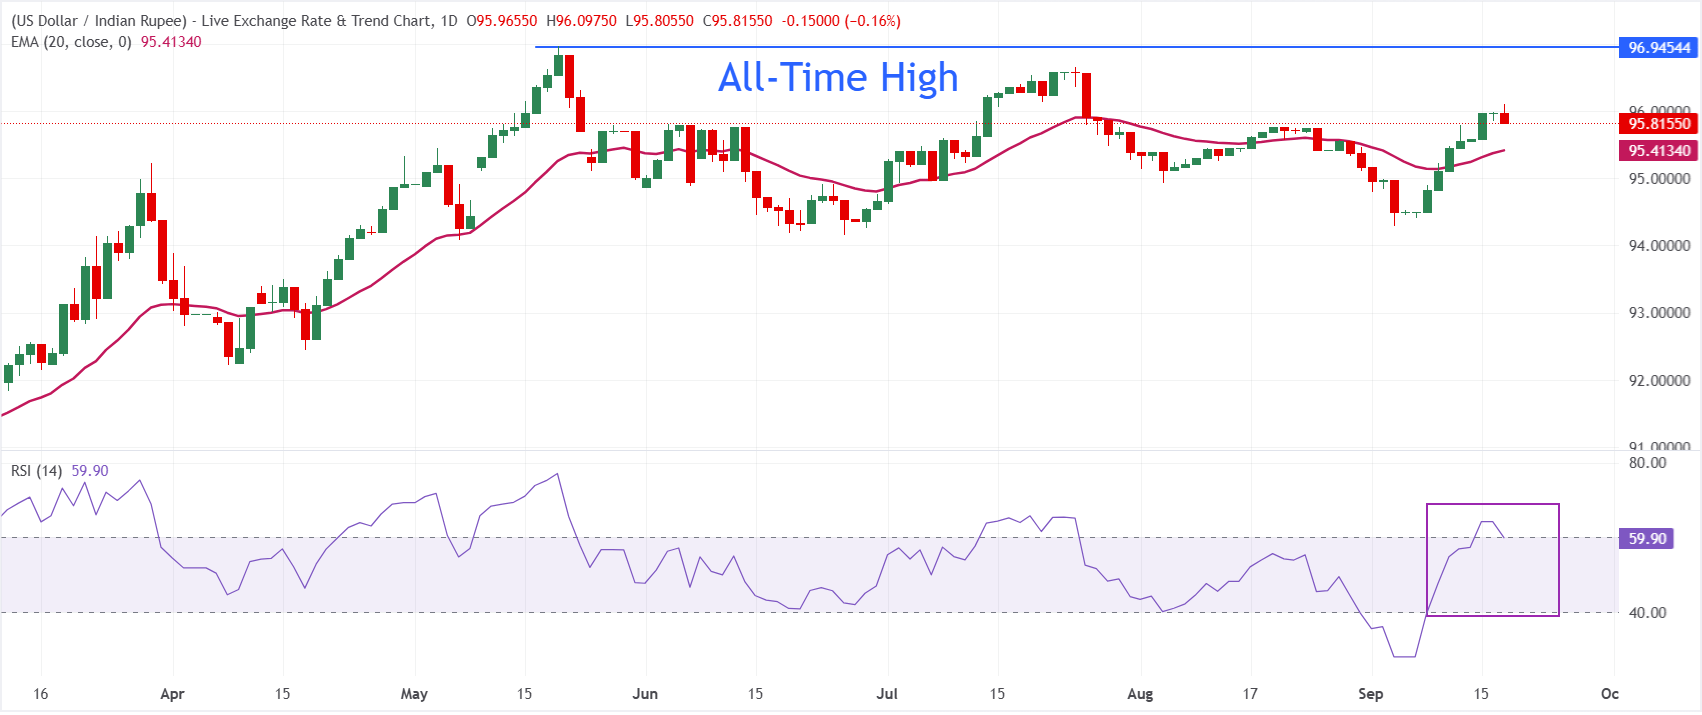
在日線圖上,美元/印度盧比交投於 95.82。該貨幣對維持在 20 日指數移動平均線(EMA)95.41 上方,隨著價格從上週低點緩慢走高,短期偏向仍然看漲。
相對強弱指數(RSI)位於 59.9,處於正值但未超買區域,這表明上行動能仍然良好,但尚未出現衰竭跡象。
下行方面,95.80 區域被視為即時支撐位,當前價格在此充當短期樞軸位,其後是 20 日 EMA 95.41 附近更強的需求。上行方面,該貨幣對目標是重新測試接近 97.00 的歷史高點。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


