


瑞郎兌美元仍承壓,美聯儲政策備受關注
- 在美聯儲週三公佈政策決定前,瑞郎兌美元走低。
- 市場普遍預計美聯儲將加息。
- 金融市場預計瑞士央行本月晚些時候將把利率維持在0%。
週二,瑞士法郎(CHF)兌美元(USD)走低,亞洲時段美元/瑞郎(USD/CHF)小幅走高,報0.8178附近。由於市場堅定預期美聯儲(Fed)將在週三的政策會議上加息,美元表現更強,瑞郎貨幣對因此維持在較高水平。
截至發稿時,衡量美元兌六種主要貨幣價值的美元指數(DXY)上漲0.1%,接近99.58。
FOMC有望自2023年以來首次加息,市場關注Warsh的指引
布朗兄弟哈里曼(BBH)的策略師預計,FOMC將打破連續五次按兵不動的局面,並指出"FOMC週三有望將目標區間上調25個基點至3.75%-4.00%,這將標誌著其自2023年7月以來的首次加息。"BBH認為,"美國通脹持續高於目標且勞動力市場穩健,足以支持加息",並指出市場倉位已明顯傾向於這一結果,"聯邦基金期貨對本週加息的定價概率約為90%。"
鑑於市場普遍預期美聯儲將收緊貨幣條件,市場專家認為貨幣政策聲明和美聯儲主席Kevin Warsh的新聞發佈會將是美元下一步走勢的關鍵觸發因素。
在此背景下,BBH還表示,"投票分歧、更新後的經濟預測摘要(SEP)以及美聯儲主席Kevin Warsh的新聞發佈會將引導市場反應",因為投資者正從該決定中尋找有關未來政策路徑的信號。
就瑞郎而言,金融市場預計瑞士央行(SNB)將在本月晚些時候的政策會議上繼續寬鬆路徑,並將利率維持在0%。
野村證券認為瑞士央行將維持零利率不變
野村證券分析師認為,瑞士的政策立場很可能保持不變,並指出:"在瑞士,鑑於通脹較低,但政策利率為0.00%,且瑞士央行已對負政策利率可能帶來的不良副作用表示謹慎,我們預計在可預見的未來利率不會有變化。"在此背景下,他們認為瑞士央行幾乎沒有動力調整當前設置,溫和的價格壓力以及對重返負利率區間成本的擔憂,進一步強化了政策維持穩定的傾向。
美元/瑞郎技術分析
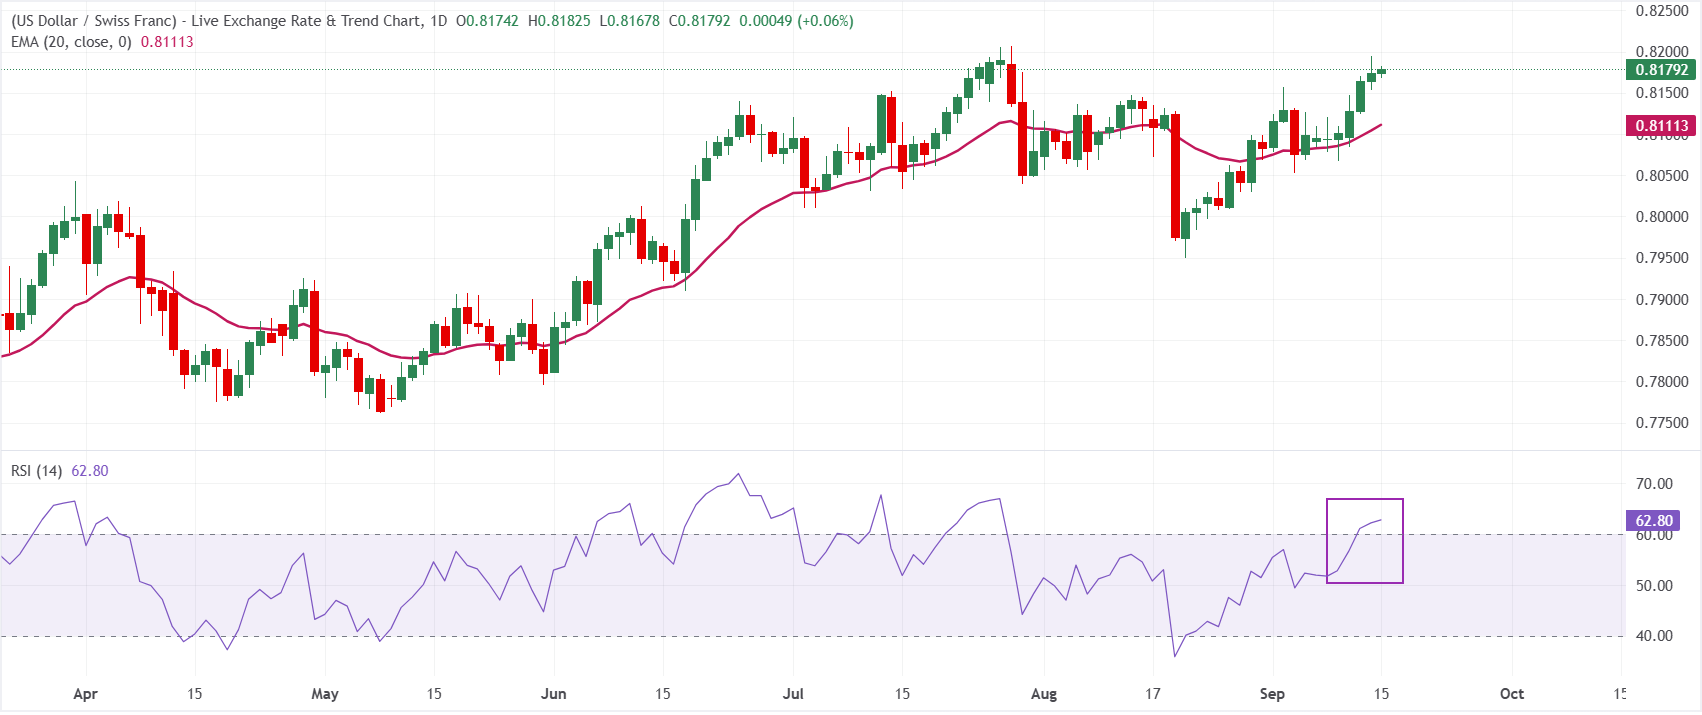
日線圖上,美元/瑞郎交投於0.8179。該貨幣對維持在20日指數移動平均線(EMA)0.8111上方,令短期結構保持支撐,並在價格圍繞這一動態支撐位盤整之際暗示出建設性偏向。相對強弱指數(RSI)約為63,仍處於正區間,但尚未發出超買信號,表明看漲動能依然完好,但尚未過度延伸。
下行方面,20日EMA0.8111是首個關鍵支撐位,若日收盤跌破該水平,將削弱當前的建設性基調,並使匯價進一步回撤至前期低點。只要該貨幣對仍守在這條移動平均線之上,且RSI維持在區間上半部,回調料將吸引買盤,使更廣泛的短期偏向仍傾向上行,儘管附近缺乏明確的上方阻力位。
(本報道的技術分析由人工智能工具協助撰寫。了解更多。)
美聯儲常見問題(FAQ)
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。
推薦文章


