


Prévia de Resultados da Microsoft: O Crescimento do Azure Pode Atingir 47%? Maior Preço-Alvo de Wall Street Está em US$ 725
TradingKey - A Microsoft (MSFT) divulgará seus resultados financeiros do primeiro trimestre fiscal de 2027 após o fechamento do mercado norte-americano em 28 de outubro (ET). Como a demanda por computação em nuvem continua forte e as empresas aceleram a implantação de aplicações de inteligência artificial, o mercado aguarda que a Microsoft apresente seu novo balanço de crescimento trimestral.
Dados da FactSet mostram que Wall Street espera atualmente que o lucro ajustado por ação da Microsoft no primeiro trimestre seja de aproximadamente US$ 4,71 e que a receita fique em torno de US$ 90,62 bilhões, altas de cerca de 14% e 16,7% na comparação anual, respectivamente. A Microsoft havia fornecido anteriormente uma projeção de receita trimestral entre US$ 89,85 bilhões e US$ 90,95 bilhões. O consenso de mercado já está próximo do limite superior do intervalo da projeção, o que significa que tanto os resultados reais quanto as perspectivas futuras podem impactar a avaliação dos investidores sobre as perspectivas de crescimento da empresa.
No nível operacional, a taxa de crescimento dos serviços em nuvem do Azure, o avanço da comercialização do Microsoft 365 e do Copilot, bem como as despesas de capital e o fluxo de caixa livre, serão os três principais pontos de atenção deste balanço.
Crescimento do Azure pode superar o guidance e se tornar o principal destaque dos resultados
A Microsoft projetou anteriormente que a receita do Azure no primeiro trimestre cresceria entre 44% e 45% em moeda constante, acima dos 43% do trimestre anterior. O Morgan Stanley estava ainda mais otimista, prevendo que o crescimento real poderia atingir cerca de 47%, enquanto a Oppenheimer o estimava em aproximadamente 46%.
O impulso por trás do crescimento do Azure decorre tanto da computação em nuvem tradicional quanto das cargas de trabalho de IA. As empresas continuam a migrar aplicações e dados para a nuvem, enquanto a demanda por inferência de modelos de IA, aplicações de agentes de IA e infraestrutura relacionada também está aumentando.
O Morgan Stanley (MS) acredita que a vantagem competitiva da Microsoft no mercado de serviços em nuvem corporativa permanece proeminente. Sua pesquisa com CIOs mostrou que a Microsoft lidera a Amazon em crescimento na parcela do orçamento de TI corporativo. À medida que as empresas aumentam os gastos com nuvem pública e relacionados à IA, o Azure permanece bem posicionado para se beneficiar.
No entanto, uma forte demanda não significa necessariamente que a receita acelerará no mesmo ritmo. A Microsoft já declarou reiteradas vezes que as restrições de capacidade dos data centers limitam a capacidade do Azure de atender à demanda dos clientes. Portanto, os investidores não apenas se concentrarão em saber se o crescimento trimestral atende às expectativas, mas também prestarão atenção em quando a nova capacidade de processamento entrará em operação e se a Microsoft conseguirá manter seu ritmo de crescimento nos próximos trimestres.
O Morgan Stanley estima que a Microsoft adicionará aproximadamente 3,25 gigawatts de nova capacidade de data center no ano fiscal de 2026, valor que deve aumentar ainda mais para cerca de 4,25 gigawatts no ano fiscal de 2027. À medida que a nova capacidade for gradualmente colocada em operação, espera-se que a Microsoft absorva mais da demanda anteriormente limitada por capacidade. No entanto, se a nova capacidade se traduzirá em receita em tempo hábil ainda depende do progresso de implantação das instalações, da adoção pelos clientes e da eficiência operacional.
Além disso, a Microsoft espera que a receita do primeiro trimestre para seu segmento de Nuvem Inteligente fique entre US$ 40,95 bilhões e US$ 41,25 bilhões, representando um crescimento anual de cerca de 33% a 34%. Se o crescimento do Azure acelerar ainda mais, espera-se que o negócio de nuvem continue sendo o principal motor de crescimento para a Microsoft como um todo.
Comercialização do Copilot e Retornos dos Investimentos em IA Determinam a Qualidade do Crescimento
Além do Azure, o avanço na comercialização do Microsoft 365 e do Copilot determinará se a Microsoft conseguirá gerar mais receita de IA de alta margem fora do segmento de infraestrutura.
Ao final do ano fiscal anterior, os assentos pagos do Microsoft 365 Copilot ultrapassaram 30 milhões, com a adição de aproximadamente 10 milhões no quarto trimestre. No primeiro trimestre, o foco principal será se os clientes corporativos continuarão a expandir a implementação em vez de permanecerem na fase de testes em pequena escala.
A Microsoft integrou os agentes de Chat, Cowork, Code e Autopilot em uma experiência unificada do Copilot e está tentando expandir das assinaturas simples por assento para modelos de precificação baseados em volume de chamadas dos usuários e cargas de trabalho. No longo prazo, espera-se que isso impulsione a contribuição de receita por cliente; no curto prazo, porém, o crescimento do Copilot ainda depende principalmente do aumento de assentos pagos e de upgrades de clientes do Microsoft 365 E3 para planos mais caros, como o E5 ou E7.
A empresa projeta que a receita do Microsoft 365 Commercial Cloud cresça aproximadamente 17% em moeda constante no primeiro trimestre. Se as taxas de adoção do Copilot subirem e as suítes premium de segurança e gestão de dados mantiverem o crescimento, a Microsoft poderá manter margens elevadas em seu negócio de software, apesar do aumento dos custos de inferência de IA.
O outro lado do investimento em IA é o aumento constante dos custos de infraestrutura.
A Microsoft projetou anteriormente que as despesas de capital no primeiro trimestre do ano fiscal de 2027 ultrapassariam US$ 50 bilhões, valor significativamente superior aos cerca de US$ 41 bilhões registrados no trimestre anterior. A empresa busca atender à demanda por nuvem e IA mediante a construção contínua de data centers e a expansão da capacidade de computação, mas os investidores também avaliarão se os gastos adicionais podem gerar um crescimento correspondente em receita e lucro.
O Morgan Stanley estima que a margem bruta global da Microsoft para o ano fiscal de 2027 possa recuar cerca de 2 pontos percentuais na comparação anual, para 65,8%, enquanto a sua margem operacional deve permanecer em torno de 46,6%. O banco acredita que a expansão da infraestrutura de IA pressionará as margens brutas, mas que os controles de despesas e os ganhos de eficiência operacional podem compensar parcialmente o impacto. A Microsoft observou anteriormente que reduziu o tempo necessário para que os equipamentos de data center transicionem da implementação para a geração de receita, o que ajuda a melhorar a eficiência de utilização da capacidade de computação recém-adicionada.
Maior Preço-Alvo de Wall Street em US$ 725
Antes da divulgação dos resultados, diversas instituições atualizaram suas perspectivas para a Microsoft. O Morgan Stanley manteve seu preço-alvo em US$ 600, acreditando que o crescimento do Azure, a comercialização do Copilot e as melhorias na eficiência da infraestrutura sustentarão a lucratividade de longo prazo da Microsoft. A Oppenheimer elevou seu preço-alvo de US$ 570 para US$ 625, mantendo uma recomendação positiva, e o Truist também aumentou seu preço-alvo de US$ 575 para US$ 600.
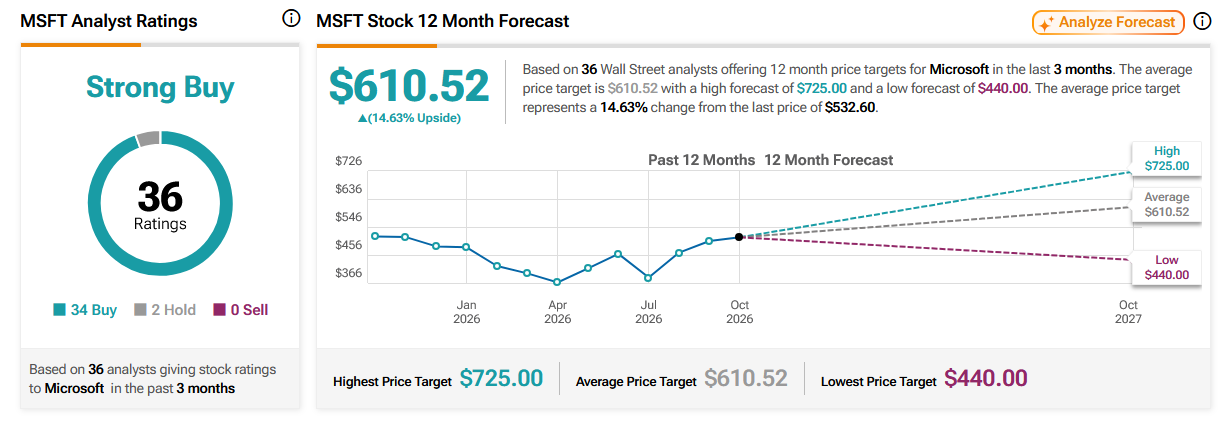
De acordo com o TipRanks, o preço-alvo médio de 36 analistas que cobrem a Microsoft nos últimos três meses é de aproximadamente US$ 607,87, com uma estimativa máxima de US$ 725 e uma mínima de US$ 440, representando uma recomendação geral de "Compra Forte".
Fonte: TradingView
Do ponto de vista do valuation, a Microsoft ainda enfrenta um equilíbrio entre as expectativas de crescimento e os custos de investimento. Se a taxa de crescimento do Azure atender ou superar as expectativas de Wall Street, a adoção paga do Copilot continuar a se expandir e as despesas de capital se traduzirem gradualmente em receita, o mercado poderá ter maior confiança para pagar um prêmio pelo negócio de IA da Microsoft. Por outro lado, se o crescimento da nuvem ficar abaixo das expectativas ou se os altos investimentos não trouxerem melhorias correspondentes no fluxo de caixa, o preço das ações poderá sofrer pressão.
Artigos Recomendados


