


Relatório Semanal de Wall Street da TradingKey: Alta da Inflação Intensifica Pressão sobre os Juros; Nasdaq Cai 4,48%, Sua Maior Queda Semanal desde Junho
Retrospectiva e Análise do Mercado da Semana Anterior
TradingKey - No período de 12 a 18 de outubro de 2026, o ambiente macroeconômico dos EUA foi dominado por pressões inflacionárias persistentes e pelos custos elevados da energia global. Os dados do Índice de Preços ao Consumidor (CPI) cheio de setembro, divulgados em 14 de outubro, mostraram a inflação anual acelerando para 3,7%, impulsionada por uma alta de 9,1% nos preços da gasolina, enquanto o núcleo do CPI mensal subiu 0,3%. A inflação ao produtor também veio acima do esperado, com o Índice de Preços ao Produtor (PPI) de setembro subindo 1,3% na comparação mensal e 6,3% na base anual. Os preços do petróleo bruto permaneceram elevados devido às tensões geopolíticas no Oriente Médio, com o petróleo WTI fechando acima de US$ 101 por barril e o petróleo Brent tocando brevemente os US$ 110 por barril. Os rendimentos (yields) das Treasuries de 10 anos, referência do governo americano, registraram oscilações intraday perto de máximas de várias décadas, acima de 5,2%, antes de recuar para 5,08% no final da semana, impulsionados pela compra de títulos como porto seguro em meio à fraqueza do mercado acionário.
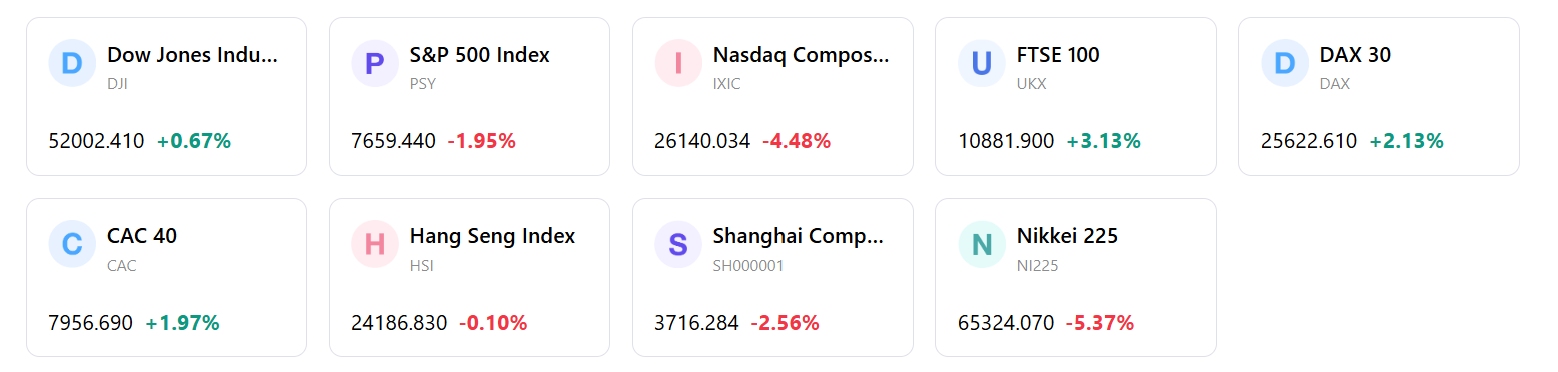
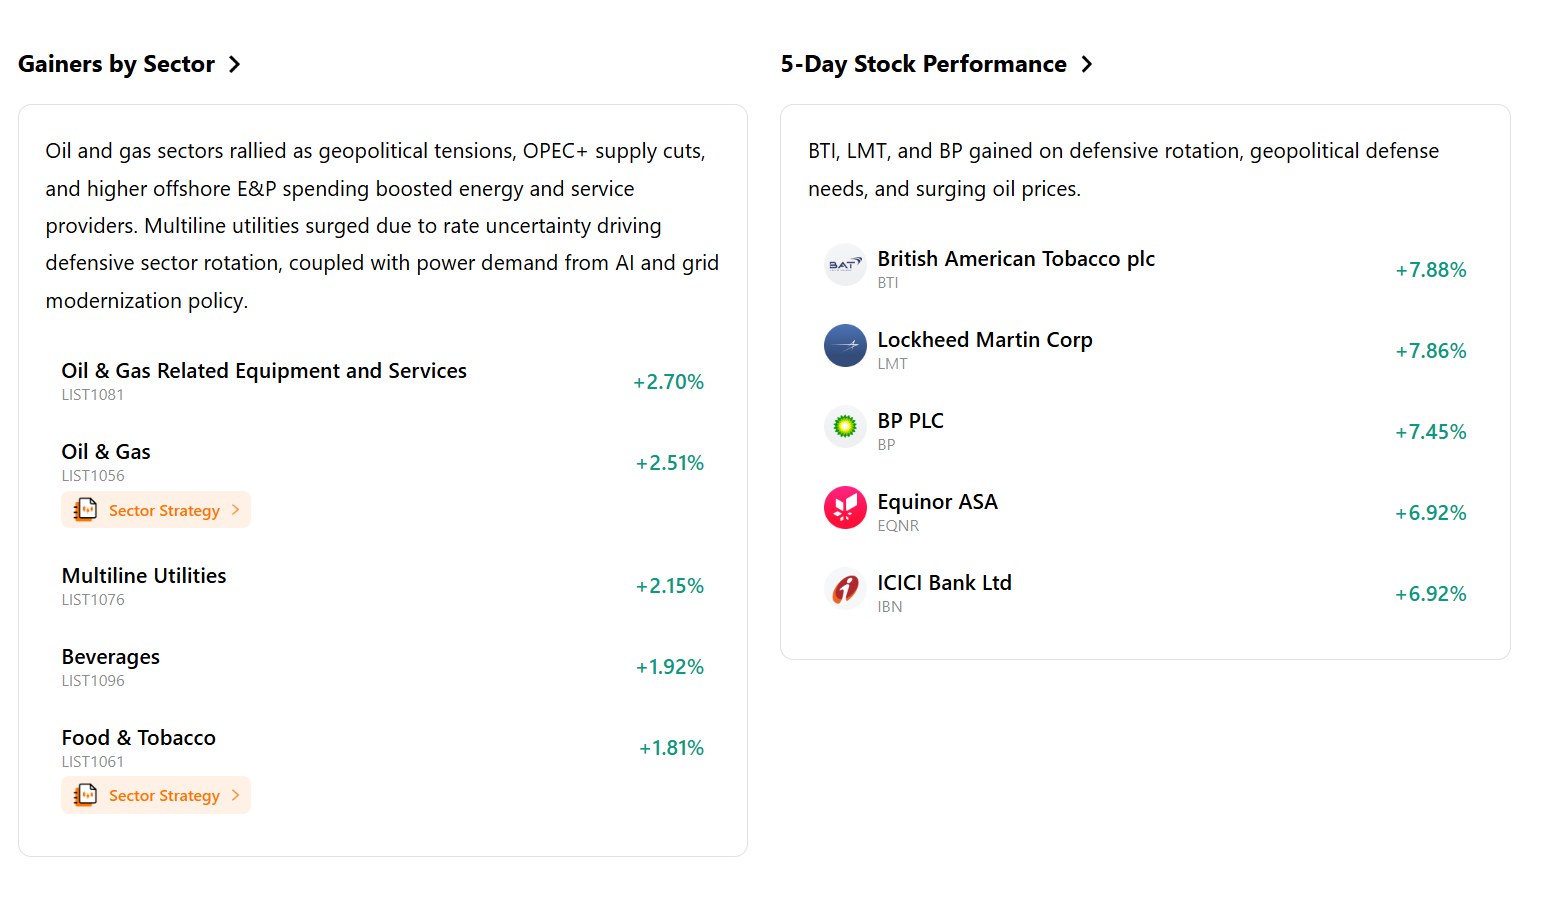
Os principais índices acionários dos EUA apresentaram uma forte divergência no período de 12 a 18 de outubro de 2026. O Nasdaq Composite, focado em tecnologia, registrou seu pior desempenho semanal desde junho, desvalorizando-se 4,48% para encerrar a 26.140,03 pontos, enquanto o S&P 500, de mercado amplo, recuou 1,95%, fechando a 7.659,44 pontos. Em contrapartida, o Dow Jones Industrial Average subiu 0,67%, aos 52.002,41 pontos, sustentado pela rotação para ações blue chips tradicionais e papéis defensivos de valor. O índice Russell 2000, de small caps, caiu 3,00%, terminando a 2.721,37 pontos. O desempenho setorial destacou um recuo acentuado nas ações de tecnologia e semicondutores, com o PHLX Semiconductor Index caindo 11,41% ao longo de oito sessões consecutivas de baixa. Enquanto isso, setores defensivos, incluindo bens de consumo básico, saúde, serviços públicos (utilities) e energia, superaram o mercado amplo.
A temporada de balanços corporativos do terceiro trimestre começou oficialmente com grandes instituições financeiras — como JPMorgan Chase, Goldman Sachs, Citigroup e Wells Fargo — apresentando números sólidos de receita e lucro líquido, impulsionados por mesas de operações (trading desks) robustas e pela receita líquida de juros. No entanto, a atenção do mercado rapidamente se voltou para o setor de tecnologia, à medida que o crescente escrutínio sobre o endividamento em infraestrutura de inteligência artificial e o retorno dos investimentos em capital (Capex) provocou vendas generalizadas em empresas altamente alavancadas dos segmentos de neocloud e semicondutores. Empresas especializadas em infraestrutura de IA sofreram perdas acentuadas, lançando incertezas sobre as fornecedoras de fabricantes de chips. Além disso, comunicações do Fed e divulgações de dados econômicos aumentaram as preocupações de que as pressões persistentes sobre o custo de vida e os custos de energia forçariam os formuladores da política monetária a manter as taxas de juros elevadas até o final do ano.
Os fluxos de capital refletiram uma postura nítida de aversão ao risco (risk-off) em ações de crescimento e um forte apetite por instrumentos defensivos. Investidores institucionais migraram recursos de ações de tecnologia de alto beta para títulos do Tesouro dos EUA e setores pagadores de dividendos. A volatilidade do mercado aumentou de forma expressiva, com o VIX — índice de volatilidade de referência em Wall Street — saltando mais de 20% para fechar em torno de 20,0, sinalizando maior apreensão entre os investidores. Os indicadores de sentimento migraram bruscamente para o território pessimista, com o índice CNN Fear & Greed caindo para 18 de um total de 100, entrando na zona de medo extremo em meio ao recuo amplo das mega-caps de crescimento e aos rendimentos elevados dos títulos públicos.
A semana de negociações marcou uma rotação estrutural crucial no mercado de alta (bull market) dos EUA, impulsionada pelo duplo catalisador de dados de inflação persistentes e pela reavaliação da expansão tecnológica financiada por dívida. A lógica do mercado transitou de um rali amplo de momento para uma rigorosa avaliação de microfundamentos e uma estratégia de alocação defensiva. Embora o consumo doméstico subjacente tenha permanecido resiliente, as pressões persistentes nos rendimentos dos títulos e as preocupações com a alavancagem em setores específicos limitaram a alta dos índices amplos, estabelecendo um ambiente macroeconômico definido por maior dispersão entre classes de ativos e rotação de fatores.
Principais Direcionadores do Mercado e Investimentos da Próxima Semana
Projetando a próxima semana de negócios, o foco do mercado estará centralizado nos balanços do terceiro trimestre de grandes líderes dos setores de tecnologia e crescimento, incluindo Meta Platforms, Tesla e Netflix, além de importantes corporações industriais e de defesa. Na agenda econômica, os destaques serão os dados preliminares dos PMIs industrial e de serviços, indicadores do mercado imobiliário e os pedidos semanais de auxílio-desemprego. Os investidores também analisarão atentamente as declarações agendadas de dirigentes do Federal Reserve antes do período de silêncio que antecede a reunião do Comitê Federal de Mercado Aberto (FOMC) no final de outubro.
Espera-se que a dinâmica do mercado seja guiada pela interação entre os resultados corporativos e as expectativas para as taxas de juros. Se os balanços das gigantes de tecnologia (megacaps) demonstrarem conversão sustentável de receita e gestão balançária disciplinada, os valuations do setor de tecnologia poderão se estabilizar após a recente correção. No entanto, a inflação persistente nos preços de energia e as pressões ainda elevadas no atacado tendem a manter os rendimentos dos Treasuries em níveis altos, sustentando a preferência dos investidores institucionais por ações de valor, alto rendimento de fluxo de caixa livre e fatores defensivos em detrimento de teses de crescimento especulativo.
A estratégia de carteira deve priorizar a gestão de risco, a qualidade e a visibilidade do fluxo de caixa. As alocações em renda variável devem manter posição de sobreponderação em setores defensivos de valor, incluindo bens de consumo básico, saúde e produtoras de energia beneficiadas pela firmeza nos preços das commodities, além de instituições financeiras selecionadas de alta qualidade e com sólidas margens financeiras líquidas. A exposição a ações de tecnologia e crescimento deve ser concentrada em megacaps de alta convicção, detentoras de balanços altamente sólidos e fluxos de caixa orgânicos, mantendo proteções (hedges) e liquidez em caixa adequada para gerenciar a volatilidade contínua.
Entre os principais riscos que exigem monitoramento rigoroso está uma potencial segunda onda de inflação impulsionada pela sustentação dos preços do petróleo bruto acima de US$ 100 por barril, o que poderia forçar o Federal Reserve a adotar uma trajetória de juros mais agressiva. Além disso, o estresse no mercado de crédito envolvendo provedores de infraestrutura de inteligência artificial altamente alavancados representa um risco de contágio para todo o mercado. A volatilidade geopolítica em regiões de trânsito de energia e eventuais revisões para baixo nas projeções (guidance) de receita durante o pico da temporada de balanços também representam riscos de baixa para a estabilidade geral do mercado.
Semana dos Mercados
Desempenho dos Índices em 5 Dias
Artigos Recomendados


