


Lucro Operacional da Samsung no 3º Tri Dispara Quase 8 Vezes para Recorde Histórico: Qual É a Perspectiva para Micron, Nvidia e Ações de Memória?
TradingKey - Em 8 de outubro, a Samsung Electronics divulgou seu guidance preliminar de resultados do 3º trimestre de 2026: a receita consolidada foi de aproximadamente 195 trilhões de wons, uma alta de 126,6% na comparação anual; o lucro operacional ficou em cerca de 107,4 trilhões de wons, um salto de 782,5% na comparação anual e avanço de cerca de 20% em relação ao trimestre anterior. Tanto a receita quanto o lucro operacional atingiram recordes históricos trimestrais, com o lucro operacional ficando aproximadamente 1,2% acima da expectativa da LSEG SmartEstimate, de 106,1 trilhões de wons.
Até o momento da publicação desta matéria, o preço das ações da Samsung Electronics caiu 0,19%, para 268.000 wons. A ausência de alta do papel indica que o desempenho recorde já havia sido, em grande parte, precificado pelo mercado.
Os resultados financeiros mais recentes da Samsung e da Micron (MU) mostram que a crescente demanda por IA e a alta nos preços dos chips de memória continuam a sustentar a rentabilidade do setor. Daqui em diante, deve-se observar por quanto tempo o aumento de preços poderá persistir e se a entrada de nova capacidade aliviará a restrição de oferta.
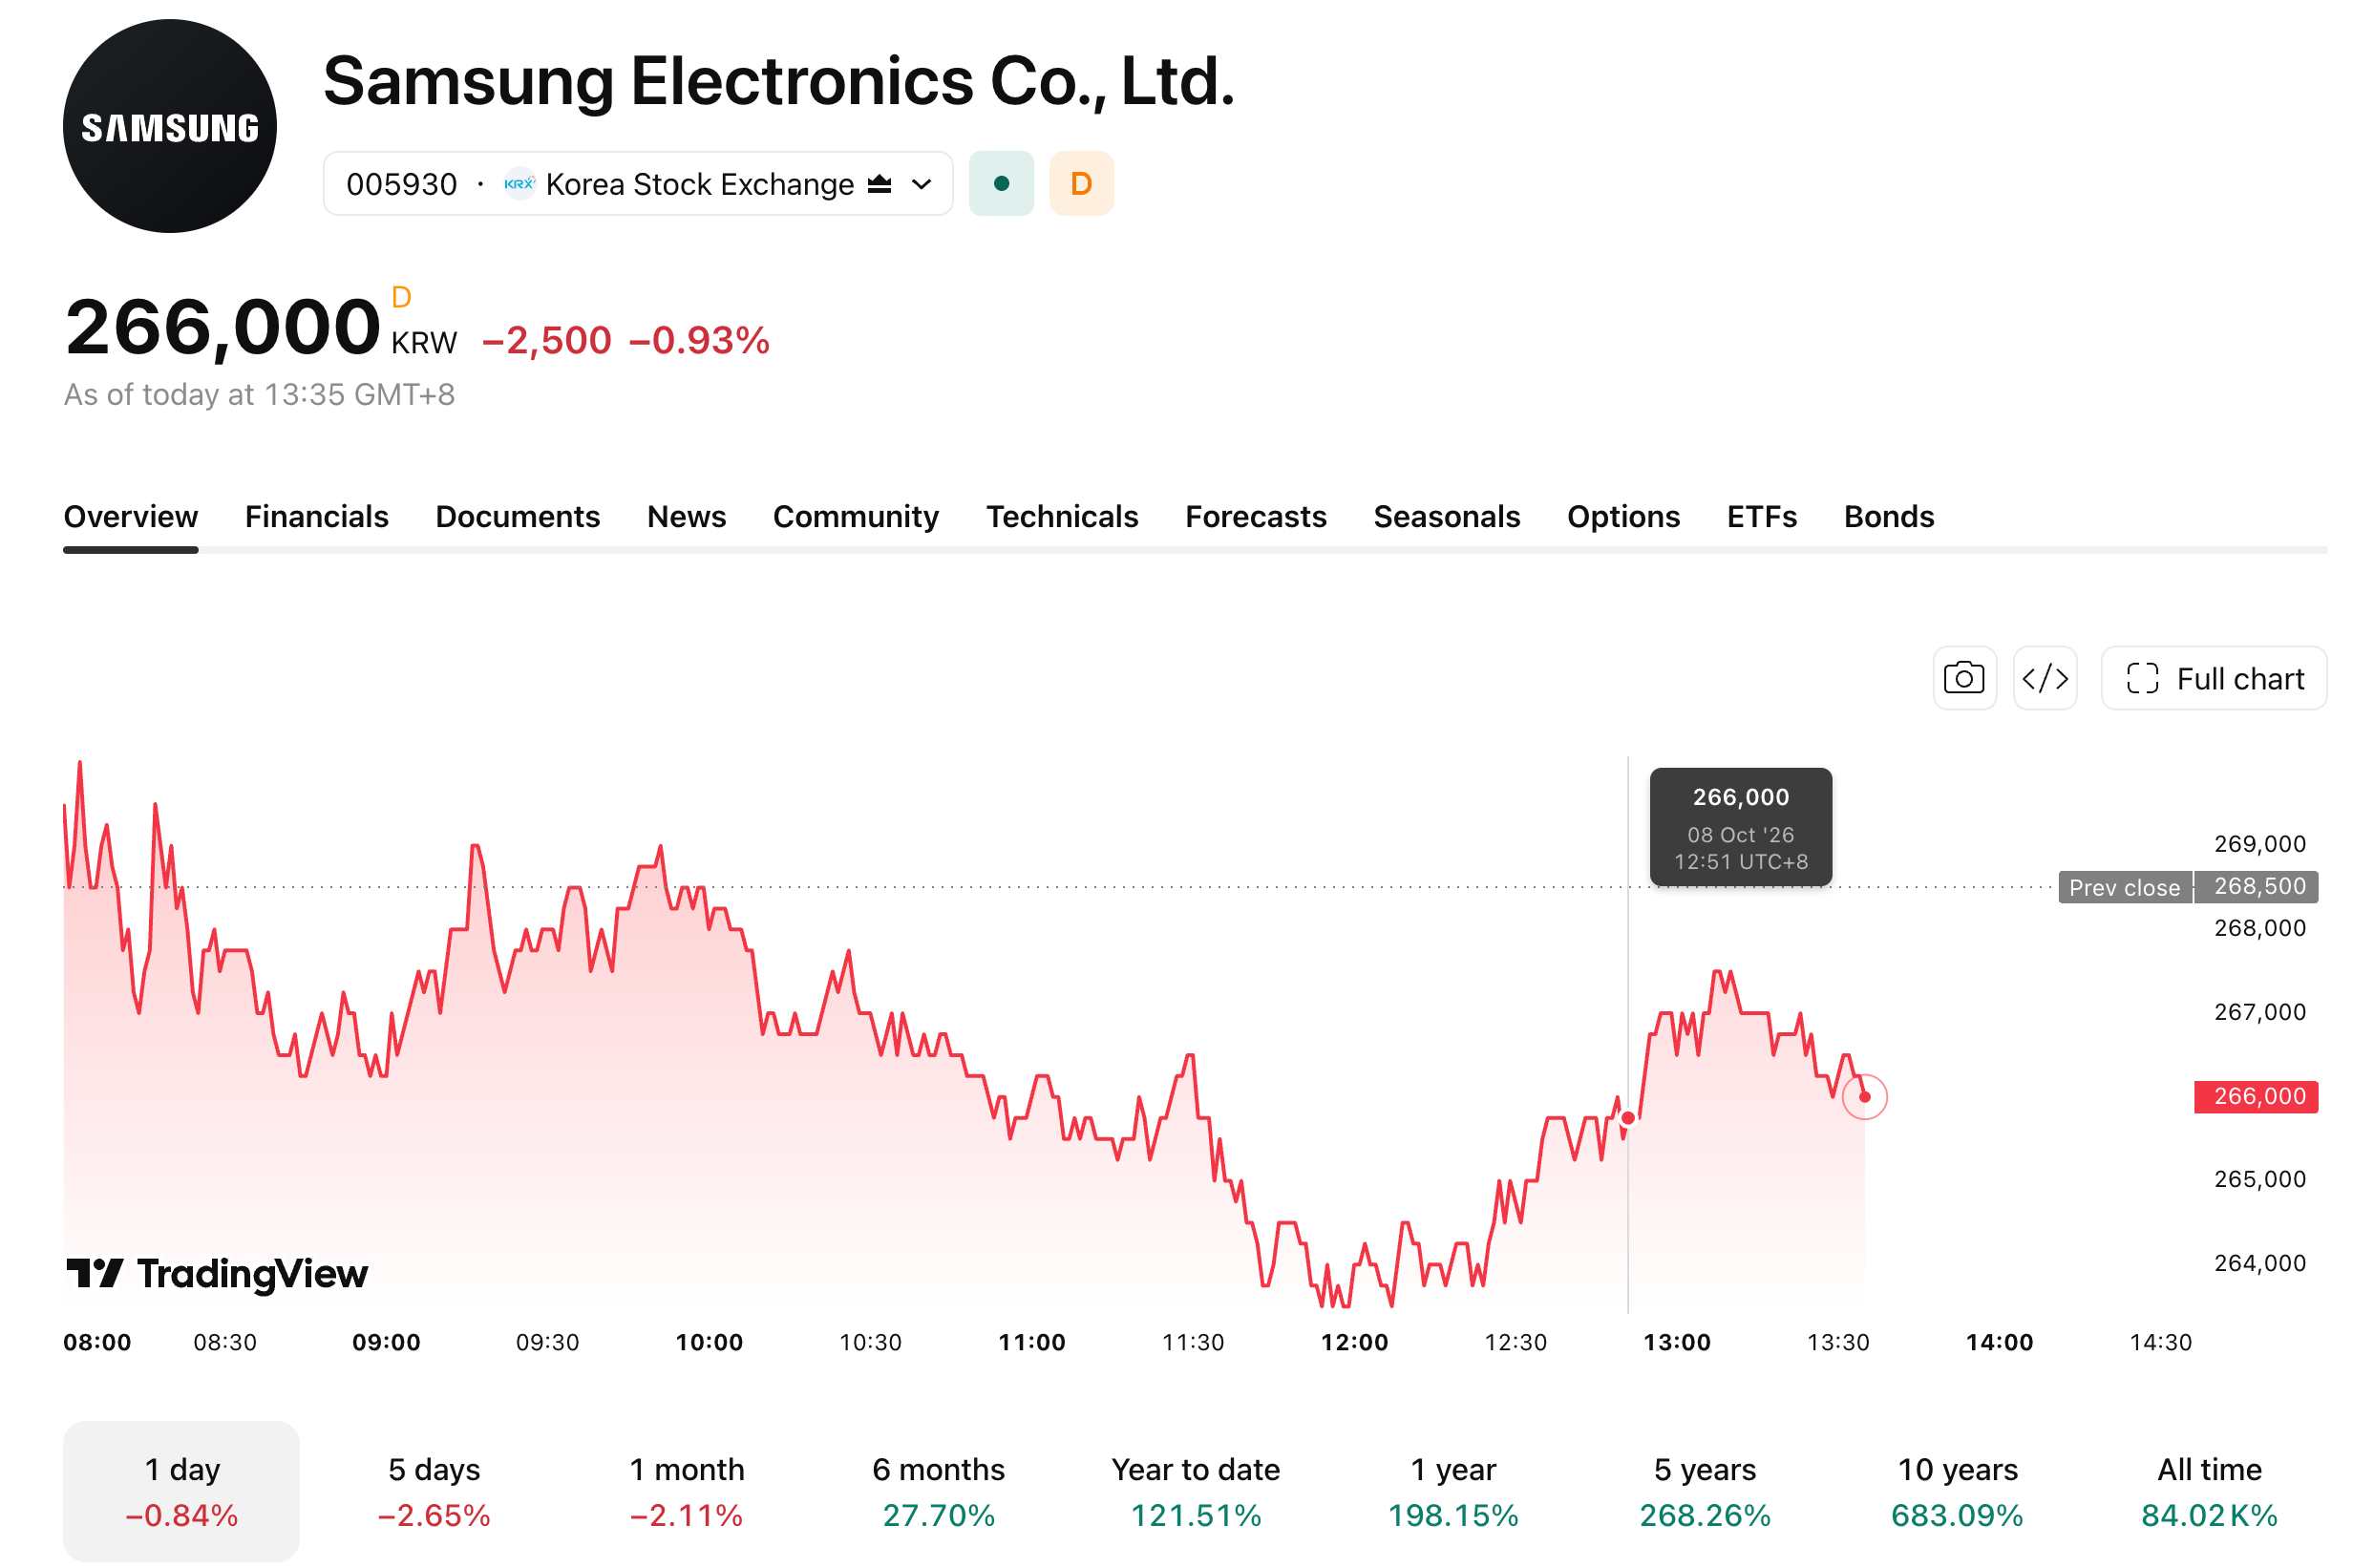
[Fonte: TradingView]
Lucro da Samsung Atinge Recorde Histórico: Até Quando a Alta nos Preços de Memória Pode Durar?
De acordo com a Reuters, a oferta restrita de memórias DRAM e NAND convencionais, somada à crescente demanda por HBM, deve fazer da divisão de memórias a principal fonte de crescimento do lucro da Samsung no terceiro trimestre. Douglas Kim, analista da Douglas Research Advisory, estima que as remessas de bits de HBM da Samsung no terceiro trimestre aumentaram quase 50% na comparação trimestral.
O aumento nos preços das memórias deve se estender até o quarto trimestre, mas a taxa de crescimento da DRAM convencional desacelerou. A TrendForce projeta que os preços dos contratos de DRAM convencional subam de 10% a 15% no quarto trimestre na comparação trimestral, ritmo inferior à alta de quase 60% relatada pela Reuters para o segundo trimestre, enquanto os preços dos contratos de NAND Flash devem subir de 15% a 20% na mesma comparação. O crescimento subsequente do lucro ainda dependerá das remessas, do mix de produtos e das variações de custos.
A alta nos preços dos chips de memória também intensificou as pressões de custos sobre os negócios de dispositivos móveis e eletrônicos de consumo da Samsung. Analistas esperam que o negócio de fundição continue operando no prejuízo, devido à baixa utilização da capacidade e ao peso dos custos fixos. A Samsung planeja divulgar seus resultados financeiros detalhados em 29 de outubro, o que trará maior visibilidade sobre a contribuição da divisão de memórias para o lucro, o avanço do HBM e o desempenho das demais divisões.
Lucros da Micron Disparam: Por Que as Ações de Memória Estão Divergindo?
Em 30 de setembro ET, a Micron divulgou seus resultados do quarto trimestre do ano fiscal de 2026, com a receita atingindo US$ 54,23 bilhões, uma alta de cerca de 379% na comparação anual; o LPA diluído não GAAP foi de US$ 33,42, e a margem bruta não GAAP atingiu 87%, em comparação com 45,7% no mesmo período do ano anterior.
A empresa prevê uma receita de US$ 60 bilhões a US$ 63 bilhões para o primeiro trimestre do ano fiscal de 2027 e um LPA diluído não GAAP de US$ 37,15 a US$ 39,15. O ponto médio do guidance de receita representa um crescimento de aproximadamente 13,4% na comparação trimestral, com a margem bruta não GAAP projetada em cerca de 86,25%, o que representa uma queda sequencial de 0,75 ponto percentual. A administração espera que a dinâmica de oferta e demanda de memórias em 2027 e 2028 seja mais ajustada do que em 2026.
No entanto, a dinâmica de oferta e demanda varia entre os diferentes produtos de memória. A Micron atua principalmente em DRAM, HBM e NAND, enquanto a SanDisk (SNDK) atua principalmente em memórias flash NAND e produtos relacionados; a Western Digital (WDC) e a Seagate (STX) estão focadas no segmento de discos rígidos, com suas perspectivas de lucros sendo mais fortemente influenciadas pela dinâmica de oferta e demanda e pelas variações de preços de HDDs.
Segundo o MarketWatch, citando o Nikkei Asia, a Toshiba planeja expandir sua capacidade de HDDs para data centers de IA, gerando preocupações no mercado de que a oferta adicional possa enfraquecer o poder de precificação dos fabricantes de HDDs. Em 2 de outubro, a Western Digital e a Seagate fecharam em queda de cerca de 10,2%. O impacto real da expansão sobre os lucros das duas empresas continuará dependendo da escala da nova capacidade, dos cronogramas de produção e do crescimento da demanda dos clientes.
Desde então, o desempenho das ações do setor continuou a divergir. Em 7 de outubro ET, a Micron e a SanDisk fecharam em alta de 4,06% e 1,92%, respectivamente, enquanto a Western Digital recuou 1,37% e a Seagate subiu levemente 0,24%. Daqui para frente, os principais fatores a serem monitorados incluem a sustentabilidade dos aumentos de preços dos chips de memória e o impacto da expansão da capacidade de HDDs sobre os preços de venda e as margens de lucro.
Como a oferta e os custos do HBM4 afetarão a Nvidia?
As GPUs Rubin da Nvidia (NVDA) adotam HBM4. A Micron declarou que as remessas em grande escala das memórias HBM4 de 36 GB e 12 camadas para a plataforma Vera Rubin começaram no primeiro trimestre civil de 2026. A oferta de HBM4 é uma condição crucial para a produção e entrega dos sistemas Rubin.
Para a Nvidia, um aumento na oferta de HBM4 ajuda a atender à demanda de produção; se os preços de aquisição subirem, isso poderá elevar os custos, com o impacto específico dependendo dos contratos de fornecimento e da precificação de venda dos sistemas. Daqui em diante, os principais fatores a serem monitorados incluem se as entregas de HBM4 conseguirão acompanhar o cronograma de produção do Rubin e se a demanda de aquisição de provedores de nuvem e empresas de IA conseguirá sustentar o crescimento.
Os resultados preliminares da Samsung refletem como a demanda por memória e a alta dos preços sustentam a rentabilidade. Olhando para a frente, os fabricantes de memória precisam focar nos preços de venda e na oferta adicional, enquanto a Nvidia precisa monitorar o suprimento de componentes essenciais, os custos de aquisição e os pedidos de sistemas.
Artigos Recomendados


