


O ouro não tem relação P/L: então, como saber se ele está caro?
O ouro caiu 25%. Está barato agora?
Em janeiro, o ouro disparou para a máxima histórica de US$ 5.608 por onça. Nove meses depois, voltou a girar em torno de US$ 4.160, cerca de 26% abaixo do pico.
Para muitos investidores em ouro, esse preço parece atraente. A conta rápida é simples: a mesma onça de ouro custa agora quase US$ 1.500 a menos do que no início do ano; portanto, não seria uma pechincha? O problema é que "barato" é sempre uma comparação. Medido em relação a janeiro, o ouro está de fato mais barato. Mas e se mudarmos a régua de comparação?
Compradores de ações observam o índice preço/lucro (P/L); compradores de imóveis observam a relação preço/aluguel. Todas essas métricas respondem à mesma pergunta: o preço que estou pagando é alto ou baixo em relação ao valor intrínseco do ativo? A complicação com o ouro é que ele não paga dividendos, juros nem aluguel, parecendo não ter um valor intrínseco contra o qual se comparar. Como resultado, a maioria das pessoas só consegue comparar o preço de hoje com o de ontem, deixando que a variação de preço faça o papel de valuation.
Na verdade, existe uma régua de avaliação para o ouro. Ela vem de uma série de estudos conduzidos pelo professor de finanças da Universidade Duke, Campbell Harvey, e pelo gestor de ativos Claude Erb, e é chamada de "constante de ouro" (golden constant). Se medirmos o ouro de hoje com essa régua, chegamos a um resultado que surpreende muita gente: mesmo após cair 25%, o ouro ainda está mais caro em termos de poder de compra do que no famoso pico da bolha de 1980.
Este artigo explica como essa régua é construída, o quão precisa ela foi no passado, por que às vezes falha e como nós, como investidores em ouro, podemos utilizá-la.
A régua de comparação: o preço real do ouro e a "constante de ouro"
Para avaliar o ouro, primeiro precisamos ter clareza sobre o que o ouro realmente está protegendo.
A razão mais antiga para se ter ouro é a proteção contra a inflação: o papel-moeda perde valor, o ouro não. Se isso for verdade, no longo prazo o preço do ouro deveria subir em linha com os preços ao consumidor, e uma onça de ouro deveria comprar aproximadamente a mesma cesta de bens ao longo de décadas e até séculos.
Erb e Harvey trazem um exemplo impressionante em sua pesquisa. Eles compararam o soldo de um legionário romano com o pagamento de um soldado norte-americano moderno e descobriram que, convertidos em ouro, os dois não estão muito distantes. Em outras palavras, ao longo de dois mil anos, o ouro preservou amplamente seu poder de compra. Isso soa como um elogio ao ouro, mas carrega outra implicação: se o ouro apenas preserva o poder de compra, seu retorno real no longo prazo é próximo de zero. O ouro é uma reserva de valor, não uma máquina de acumulação de riqueza.
Seguindo essa lógica, é possível construir a régua de medição. Divida o preço nominal do ouro pelo Índice de Preços ao Consumidor (CPI) dos EUA e você terá o "preço real do ouro", o preço descontado da inflação. Se o ouro apenas preserva o valor no longo prazo sem fazê-lo crescer, o preço real do ouro deveria flutuar em torno de uma média de longo prazo. Essa média é o que Erb e Harvey chamam de "constante de ouro".
Usando o CPI dos EUA (média de 1982–84 = 100) como base, eles estimam que o preço real médio do ouro desde 1975 seja de cerca de 3,46. Isoladamente, o número não tem um significado intuitivo. Funciona de forma muito semelhante a um índice P/L: é preciso posicioná-lo em seu histórico para saber se hoje está caro ou barato. O próprio Harvey faz exatamente essa analogia com o P/L.
O cálculo é simples o suficiente para qualquer pessoa fazer: pegue o preço do ouro em dólares americanos e divida pela leitura mais recente do CPI dos EUA. Com o CPI de setembro em 336,3 e o preço recente do ouro em cerca de US$ 4.160, o preço real do ouro hoje é de aproximadamente 12,4, ou 3,6 vezes a média histórica. Usamos o preço do ouro em dólares e o CPI norte-americano porque o ouro é cotado internacionalmente principalmente em dólares, e a pesquisa subjacente baseia-se em dados dos EUA. No entanto, o múltiplo isolado não basta. Para julgar o que essa leitura significa, precisamos analisar o que aconteceu depois que o preço real do ouro atingiu níveis extremos no passado.
Essa régua mediu com precisão no passado?
Olhando para os momentos em que o preço real do ouro esteve em seus níveis mais extremos, surge um padrão claro: quanto mais caro o ponto de partida, pior o retorno real na década seguinte; quanto mais barato o ponto de partida, melhor o retorno.
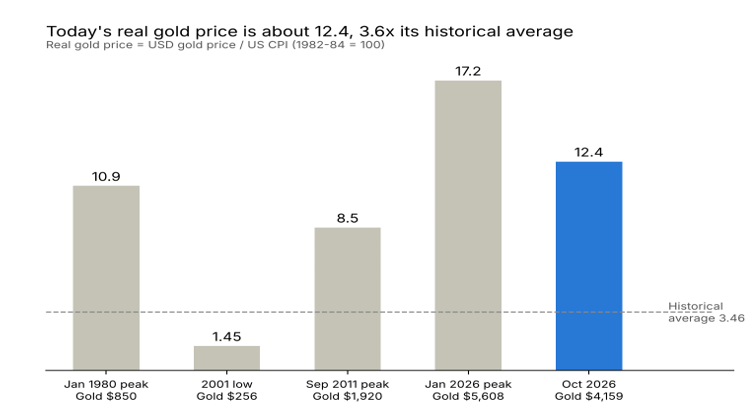
Em janeiro de 1980, o ouro deu um salto para US$ 850 a onça e o preço real do ouro estabeleceu o que era, então, um recorde histórico. Era uma época apavorada com a inflação: após duas crises do petróleo, a inflação nos EUA chegou a ultrapassar 13% em dado momento e as pessoas faziam filas para comprar ouro. Então, o presidente do Fed, Paul Volcker, elevou as taxas de juros para perto de 20%, a inflação foi esmagada e o ouro perdeu o motivo para subir. Na década seguinte, o ouro caiu de forma constante e seu preço nominal reduziu-se pela metade, enquanto os preços ao consumidor nos EUA subiram mais de 60%. Somando tudo, os detentores perderam cerca de 70% de seu poder de compra real.
O ano de 2001 foi o extremo oposto. Após duas décadas de mercado de baixa (bear market), o ouro havia sido abandonado por quase todos: as ações de tecnologia estavam em alta e bancos centrais como o Banco da Inglaterra ainda vendiam suas reservas de ouro. O ouro atingiu o piso em torno de US$ 256, e o preço real do ouro era inferior à metade de sua média histórica. O momento em que ninguém queria ouro foi exatamente o momento em que a régua mostrou que ele estava no nível mais barato. A década seguinte foi o bull market mais glorioso do ouro: descontada a inflação, o poder de compra mais do que quadruplicou.
Em setembro de 2011, o ouro subiu para cerca de US$ 1.920 e o preço real do ouro ficou, mais uma vez, muito acima da média. A crise financeira tinha acabado de terminar, o Fed lançava rodada após rodada de afrouxamento quantitativo (quantitative easing), os mercados temiam amplamente que o dólar fosse diluído pela impressão de moeda, e o "ouro acima de US$ 2.000" era um assunto muito comentado. Mas, à medida que a economia se recuperava e as expectativas de fim do afrouxamento cresciam, o ouro entrou em um mercado de baixa que durou vários anos. Dez anos depois, o ouro ainda não havia retornado à sua máxima de 2011 e, descontada a inflação, apresentava uma perda real de cerca de 25%.
Ponto de partida | Preço do ouro 10 anos depois | Variação do nível de preços nos EUA | Retorno real em 10 anos |
Pico de jan/1980 | ≈ US$ 410 (jan/1990) | ≈ +64% | ≈ -70% |
Mínima de 2001 | ≈ US$ 1.480 (abr/2011) | ≈ +27% | ≈ +350% |
Pico de set/2011 | ≈ US$ 1.760 (set/2021) | ≈ +21% | ≈ -24% |
Erb e Harvey testaram isso de forma mais sistemática e chegaram à mesma conclusão: quando o preço real do ouro está acima da média, os retornos reais subsequentes tendem a ficar abaixo da média. Isso é a reversão à média. Eles também alertam que esse padrão é quase inútil no curto prazo. Em um horizonte de um ou dois anos, o momentum domina o preço do ouro: o que está subindo continua subindo, e o que está caindo continua caindo. Apenas em um horizonte de cerca de dez anos a força da reversão começa a se manifestar. E devemos ser honestos em relação a mais um ponto: contando a partir de 1975, há apenas cerca de cinco períodos não sobrepostos de dez anos. A amostra é pequena e os dados estatísticos não são robustos. Portanto, essa régua funciona mais como um indicativo direcional do que como uma lei exata.
Se ela realmente funciona, então qual força está puxando o preço real do ouro de volta?
Por que a reversão acontece: preços altos criam seus próprios vendedores
O que puxa o preço real do ouro de volta é a força mais básica da oferta e da demanda: quando os preços estão altos demais, mais pessoas querem vender e menos querem comprar.
Comece pela oferta. Quanto mais alto o preço do ouro, maiores são as margens das mineradoras, mais forte é o incentivo para expandir a produção, e minas marginais que antes eram inviáveis voltam a operar. A Metals Focus projeta que a produção mineradora global cresça 2,4% em 2026, atingindo o recorde de 3.907 toneladas.
A reciclagem responde mais rápido do que as minas. Uma nova mina leva anos para ser construída, mas joias e barras guardadas em casa podem ser vendidas a qualquer momento. A reciclagem global atingiu 1.404 toneladas em 2025, o maior nível em 13 anos. Após o ouro recuar de seu pico este ano, as famílias indianas venderam quase 50 toneladas de ouro antigo apenas no segundo trimestre, um salto de 43% em relação ao mesmo período do ano anterior. A dinâmica do mercado de reciclagem de ouro é bastante complexa e, por vezes, preços mais altos deixam as pessoas mais relutantes em vender. Abordaremos esse tema separadamente em um artigo futuro.
Agora analise a demanda. A joalheria é uma das maiores fontes de demanda por ouro físico no mundo e é extremamente sensível aos preços. Em 2025, com a disparada do ouro, a fabricação de joias sofreu forte pressão, com Índia e China registrando as maiores quedas e muitos consumidores migrando para barras e moedas.
Por outro lado, a demanda de investimento muitas vezes segue o caminho oposto. Preços em alta atraem capital focado em momentum; o fluxo de entrada em ETFs de ouro tem uma forte correlação positiva com a movimentação dos preços do metal, de modo que, quanto mais o ouro sobe, mais as pessoas compram. Esse tipo de compra amplifica o desvio do preço real do ouro em relação à sua média no curto prazo, e é por isso que o preço real pode permanecer elevado por anos em vez de reverter assim que atinge uma máxima.
Existe um número, contudo, que garante que essa reversão seja lenta. De todo o ouro já minerado pela humanidade, cerca de 210.000 toneladas ainda estão acima do solo, e a nova oferta anual proveniente de minas representa menos de 2% desse estoque. Alterações na oferta são como adicionar água a um grande reservatório: leva muito tempo até que o nível da água se mova visivelmente. Isso também explica por que o padrão descrito na seção anterior se desenrola ao longo de décadas, e não de meses.
Mais importante ainda, esse mecanismo de reversão baseia-se em uma premissa implícita: a de que o comportamento dos compradores se mantenha amplamente o mesmo, de modo que, quando os preços estiverem altos, menos pessoas comprem. Contudo, uma vez que surge uma nova classe de compradores insensível ao preço e em escala suficientemente grande, a força de reversão pode ser contida. É precisamente por isso que essa régua falhou na última década.
A década em que a régua falhou
Aplicando a constante de ouro mecanicamente aos dias de hoje, obtém-se uma resposta surpreendente: 3,46 multiplicado pelo CPI de setembro de 336,3 resulta em um chamado "preço constante do ouro" de apenas cerca de US$ 1.160, menos de 30% do preço atual.
Erb e Harvey fizeram esse tipo de projeção e pagaram o preço por isso. Em 2013, com base no que era então um preço real do ouro elevado, eles estimaram que o retorno real do ouro na década seguinte poderia ser de cerca de menos 10% ao ano. Em 2015, Harvey foi além: se o preço real do ouro retornasse à constante, o ouro valeria cerca de US$ 825; se caísse além do ponto de equilíbrio (overshoot), poderia chegar a US$ 350.
A princípio, o mercado esteve ao lado deles. O ouro caiu de cerca de US$ 1.400 em meados de 2013 para aproximadamente US$ 1.050 no final de 2015. Mas aí o roteiro mudou completamente: a partir daí, o ouro subiu para US$ 5.600 ao longo da década seguinte. Longe de retornar a 3,46, o preço real do ouro disparou para 17,2 em janeiro deste ano, muito acima do recorde estabelecido em 1980.
Do ponto de vista do investidor, esse episódio é especialmente educativo. Quem vendeu todo o seu ouro em 2013 com base nessa projeção teria se sentido respaldado nos dois primeiros anos, quando o ouro caiu 25%. Mas se tivesse esperado o ouro retornar a US$ 825 para voltar a comprar, teria perdido toda a alta subsequente de mais de cinco vezes. A régua mostrou que o ouro estava caro, mas não conseguiu dizer por quanto tempo permaneceria caro, e muito menos se a estrutura do mercado mudaria. Isso também mostra que avaliar valor (valuation) e acertar o timing são duas habilidades completamente diferentes. O valuation diz quanto risco você está correndo; o timing depende de quando o fluxo de dinheiro muda de direção. Confunda os dois e será fácil perder dinheiro mesmo fazendo uma análise correta.
O problema está na premissa da seção anterior. Nos últimos anos, o mercado de ouro recebeu um grupo de novos compradores de grande porte: desde 2022, os bancos centrais de todo o mundo compraram uma média de cerca de 1.000 toneladas de ouro por ano, o equivalente a 25% da produção mineradora anual. Os bancos centrais não compram ouro porque ele está barato; eles compram para diversificar suas reservas internacionais e reduzir a dependência dos ativos em dólar. Compradores como esses são insensíveis ao preço e continuam comprando mesmo quando o ouro está caro, e a força de reversão de que "preços altos atraem vendedores e afastam compradores" foi absorvida por suas compras repetidas vezes.
O mercado deste ano confirma o ponto sob outra perspectiva. De acordo com dados revisados do Conselho Mundial do Ouro (World Gold Council), os bancos centrais compraram apenas 57 toneladas de ouro no primeiro trimestre deste ano, o primeiro trimestre mais fraco em mais de uma década. Assim que os novos compradores desaceleraram, a atração da régua de medição reapareceu: combinada com a mudança de postura do Fed de cortes de juros para altas de juros, o ouro caiu um quarto em relação ao seu pico de janeiro e o preço real do ouro caiu de 17,2 de volta para cerca de 12,4. Isso não prova que a reversão tenha começado, mas nos lembra o quanto a leitura elevada de hoje depende da continuidade das compras por parte desses novos compradores.
Curiosamente, Erb e Harvey anteciparam essa possibilidade em seu estudo de 2013. Eles escreveram que, se os países de mercados emergentes quisessem elevar suas reservas de ouro aos níveis per capita dos países desenvolvidos, teriam de comprar grandes quantidades de ouro dos detentores existentes e, para convencer esses detentores a vender, teriam de oferecer um preço suficientemente alto. O preço real do ouro poderia, portanto, terminar muito acima do nível da época. Eles chamaram isso de "dilema de ouro": de um lado, a força de atração da média histórica; do outro, a nova demanda estrutural. Ninguém pode saber de antemão qual força vencerá.
A lição deste episódio é que a constante de ouro não é uma meta de preço para o ouro, muito menos um "valor justo". Ela é uma régua de medição que mostra em que ponto da história você se encontra hoje e em que tipo de narrativa precisa acreditar para justificar o preço atual.
Como os operadores podem usar a régua de medição
Se a régua de medição pode falhar, ela ainda é útil? Sim, mas apenas se for usada no contexto correto. Aqui estão quatro maneiras de usá-la.
Primeiro, separe os horizontes temporais. O preço real do ouro quase não tem poder preditivo sobre movimentos no período de um ou dois anos; no curto prazo, o ouro é impulsionado pelo fluxo de fundos e pelo sentimento de mercado. Se você usar a constante de ouro para adivinhar se o ouro vai subir ou cair no próximo mês, ficará decepcionado. Onde ela é realmente útil é na definição de expectativas de longo prazo para um período de cinco a dez anos.
Segundo, use-a para calcular retornos de longo prazo, não para tentar acertar o momento do mercado. Insira a leitura de hoje em alguns cenários e você poderá ver como serão os retornos da próxima década sob diferentes premissas. Assumindo que a inflação nos EUA fique em média em 3% ao ano nos próximos dez anos, o CPI subiria para cerca de 452 até 2036, com os seguintes resultados:
Preço real do ouro em 10 anos | Preço implícito do ouro (USD/oz) | Retorno anualizado a partir de hoje |
Cai para 8 (próximo do pico de 2011) | ≈ 3.600 | ≈ -1,4% |
Permanece em 12,4 (nível atual) | ≈ 5.600 | ≈ +3,0% |
Retorna a 17,2 (pico de jan/2026) | ≈ 7.800 | ≈ +6,5% |
A mensagem desta tabela é direta. Se o preço real do ouro simplesmente permanecer no nível elevado de hoje, o retorno de longo prazo do ouro apenas acompanhará a inflação. Para obter retornos claramente acima da inflação, o preço real do ouro precisa continuar subindo, o que significa que novos compradores, como os bancos centrais, precisam continuar comprando. E se o preço real do ouro recuar parte do caminho em direção à sua média histórica, mesmo que apenas para o nível do pico de 2011, o ouro poderá estar mais barato em dez anos do que está hoje. Antes de comprar, você deve ter clareza sobre em qual cenário está apostando.
Terceiro, use-a para estabelecer um limite máximo para o tamanho da posição. Quando o preço real do ouro está em mínimas históricas, como em 2001, o ouro tem um potencial de queda limitado e uma grande margem de alta, permitindo uma alocação mais agressiva. Quando o preço real do ouro está elevado, o ouro ainda pode servir como um seguro na carteira, mas não é adequado para uma aposta concentrada, muito menos para alavancagem. A leitura de hoje é 3,6 vezes a média histórica, o que nos coloca no segundo caso.
Por exemplo, suponha que você tenha planejado alocar 10% dos seus ativos em ouro. Em anos nos quais o preço real do ouro seja de apenas cerca de 2, você poderia elevar essa parcela para 15%; com a leitura elevada de hoje, você poderia mantê-la em 10% ou até mesmo reduzi-la ligeiramente, tratando o ouro como uma âncora para a carteira e não como sua principal fonte de retorno. O percentual adequado varia de pessoa para pessoa; a chave é ajustar sua posição na direção oposta à leitura da régua: quanto mais caro o ouro estiver, mais cauteloso você deve ser.
Quarto, faça medições regulares e acompanhe a tendência, não apenas um ponto isolado. A cada trimestre, divida a cotação do ouro pelo CPI mais recente e registre o resultado. Se o ouro andar de lado enquanto os preços ao consumidor continuam subindo, o preço real do ouro cairá lentamente, o que significa que o nível de "preço elevado" na régua está sendo assimilado pelo tempo e não necessariamente por uma queda na cotação do ouro. Veja um exemplo prático. Em setembro, o ouro estava em US$ 4.160 e o CPI era de 336,3, gerando uma leitura de 12,4. Se daqui a um ano o ouro permanecer inalterado enquanto o CPI subir 3% para cerca de 346, a leitura cai para 12,0: o ouro fica um pouco mais barato sem que sua cotação tenha caído um único centavo. Por outro lado, se o ouro subir 10% em um ano enquanto os preços subirem apenas 3%, a leitura sobe para 13,2, o que significa que o ouro ficou mais caro.
Seguro nunca é barato
Voltando à pergunta com a qual começamos: agora que o ouro caiu um quarto do seu valor, ele está barato?
Em comparação com janeiro, sim. Mas se medido em relação ao poder de compra que o ouro preservou ao longo de dois mil anos, o ouro hoje ainda está muito caro, mais caro do que em 1980 e mais caro do que em 2011. Essas duas conclusões não se contradizem; elas respondem a perguntas em escalas temporais diferentes.
Esse conjunto de pesquisas leva a uma conclusão um tanto desconfortável: o ouro tende a apresentar seus menores retornos esperados justamente quando está mais popular. Isso pode parecer um conselho para ficar longe do ouro, mas não é. O papel do ouro em uma carteira é o de seguro, e o seguro é sempre mais caro quando as pessoas estão mais preocupadas. Pagar um preço alto hoje compra proteção contra endividamento, inflação e conflitos geopolíticos. Essa proteção tem valor; só não devemos esperar que ela entregue altos retornos ao mesmo tempo.
Olhe por outro ângulo: um prêmio caro não significa que você não deva contratar um seguro. A probabilidade de sua casa pegar fogo não diminui só porque o prêmio aumentou. O que você realmente precisa ponderar é quanto risco enfrenta e de quanto retorno potencial está disposto a abrir mão por essa proteção. Para um investidor preocupado com a desvalorização da moeda e conflitos geopolíticos, manter uma parcela em ouro faz sentido mesmo a preços elevados. Para quem deseja apenas ganhar dinheiro rápido com o ouro, a leitura de hoje é um alerta contundente.
Portanto, a pergunta mais importante não é "posso comprar agora?", mas sim quanto prêmio você está disposto a pagar por esse seguro e qual parcela dos seus ativos está preparado para aplicar nele. A régua de medição não tomará a decisão por você, mas garantirá que, quando decidir, você saiba exatamente onde está pisando na história.
Artigos Recomendados


