


英伟达Q3财报缓解AI芯片需求不足担忧,惟仍面临出口审查、客户融资与CEO交接三大风险
TradingKey - 美东时间11月17日,英伟达(NVDA)公布黄仁勋(Jensen Huang)离任后的首份财报。公司季度营收超过市场预期,并将2028财年营收增速预期从约70%上调至约75%。
然而财报缓解了市场对AI芯片需求不足的担忧,但从客户有意采购到英伟达确认收入,中间仍有三个关键变量。即是芯片能否获准交付、买家能否筹足资金,以及新管理层将如何支持客户扩张?
市场对这些因素的担忧,也令英伟达股价今日高开低走,截至发稿,英伟达跌约1.5%,报153美元。
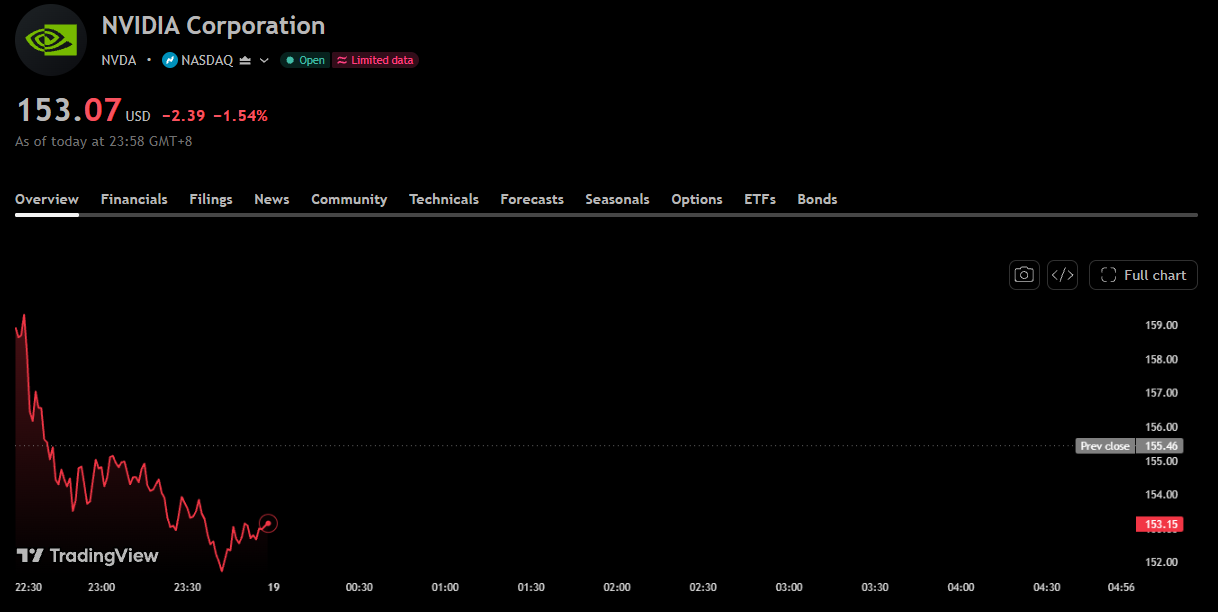
英伟达股价图,来源:TradingView
出口审查延伸至东南亚,风险在于订单能否按期交付
英伟达的业绩指引未计入向中国销售获许可的Hopper架构数据中心产品。巴克莱认为,在这一前提下,公司仍敢于上调增长预期,说明其他市场的需求足以支撑近期销售。
但晨星提醒,直接对华销售只是风险的一部分。部分东南亚数据中心也可能为中国客户提供算力,美国收紧出口限制后,这些运营商采购英伟达芯片同样可能受到影响。
新加坡客户Megaspeed正是监管关注的焦点。美国众议院民主党议员已要求金融机构Cantor Fitzgerald提供英伟达持仓资料,以了解其商业利益是否影响了美国商务部处理相关芯片出口的决定。Cantor否认影响政府决策,称相关持股主要用于对冲客户交易;Megaspeed也否认存在不当行为。目前尚无结论认定相关交易违规。
对英伟达而言,即使其他买家愿意接货,重新安排交付也需要时间。如果受限客户的订单无法在当季转给其他客户,全球需求可以依然强劲,当季收入却仍可能低于预期。
新兴云厂商仍需融资,算力需求不一定立即变成采购
花旗指出,公司正更有选择地为AI基础设施项目提供融资。这一变化对新兴云服务商尤其重要:它们既要采购昂贵的GPU,又要承担机房建设与运营支出,资金往往要先于算力租赁收入到位。
如果英伟达减少对部分项目的资金支持,而买家又无法以可接受的成本获得替代融资,原定一次完成的采购就可能被拆成几批。对英伟达来说,更审慎地选择项目有助于控制自身承担的风险,代价则可能是部分客户扩张放慢。届时,影响芯片销售的不只是算力有没有人用,还有运营商能否按原计划付款、提货。
黄仁勋回归讨论告一段落,长期接班安排仍未落定
英伟达目前由首席财务官科莱特·克雷斯(Colette Kress)兼任临时首席执行官,董事会已聘请顾问物色正式继任者。巴克莱认可董事会不再考虑黄仁勋回归的决定,认为这有助于结束围绕创始人去留的猜测,但长期由谁执掌公司仍不明确。
接班风险最终要落到经营决策上,新管理层愿意为哪些客户提供融资,受出口限制的产品将优先分配给谁,以及这些调整能否在不耽误交付的情况下完成。
这也反映出财报后的关键分歧,强劲需求足以支撑更高的增长预期,但在监管、融资和交接同时变化时,投资者未必愿意为这份预期支付与此前相同的价格。
推荐文章


