


随着市场对美联储加息的押注增加,金价暴跌至一年多来的最低点
- 随着市场越来越预期美国利率将走高,黄金需求受到抑制,金价下跌近2%。
- 交易员等待美联储10月会议纪要,以获取有关政策前景的新线索。
- 随着黄金/美元接近超卖区域,技术指标显示金价可能进一步下跌。
周三,黄金(XAU/USD)跌破3,800美元,触及2025年9月以来的最低水平,因交易员越来越预期美联储(Fed)将在更长时间内维持较高利率。截至发稿时,黄金/美元交投于3,770美元附近,当日下跌2%。
美国数据表现坚韧,美联储官员发表鹰派言论,增强了连续加息的理由。根据芝加哥商品交易所美联储观察工具,12月加息已完全被市场定价,交易员认为明年1月再次加息的概率约为70%。市场还预计2027年晚些时候将进一步收紧政策。
美联储鹰派官员依靠强劲美国数据维持美元支撑
华侨银行(OCBC)策略师强调,“10月数据表明,美国经济在进入2026年第四季度时保持强劲动能”,其中“零售销售月率增长0.2%,对照组增长0.6%,而制造业产出增长0.3%”。他们认为,韧性消费与更强劲生产相结合,“支持美联储12月加息25个基点。”
华侨银行还强调,“美联储的言论仍然鹰派”,并指出阿尔贝托・穆萨莱姆表示,“2027年春季前可能需要多次加息”;与此同时,约翰・威廉姆斯“反对12月加息50个基点,但承认强劲的人工智能投资和需求可能要求进一步收紧政策。”
进一步加息的前景继续提振美元(USD),并使美债收益率维持高位。衡量美元相对于六种主要货币组成的一篮子货币表现的美元指数(DXY)升至103.80,为2025年4月以来的最高水平,而10年期美国国债收益率仍稳居5%以上。
美元走强会使使用其他货币的买家购买黄金的成本上升,而收益率走高会降低持有这种不支付利息的金属的吸引力。交易员目前关注定于GMT19:00公布的美联储10月会议纪要,以寻找有关进一步加息支持力度的线索。
目前,金价较1月份约5,600美元的历史高点低逾30%。自美伊战争爆发以来,美联储预期发生转变,这成为金价承压的主要原因。冲突推动能源价格走高,加剧了通胀压力。
目前,随着中东出口复苏以及全球供应增加,市场对中东紧张局势再度升级的担忧被抵消,油价正承受压力。不过,由于美联储仍专注于将通胀率降回2%的目标,油价走低对黄金的提振作用有限。
技术分析:
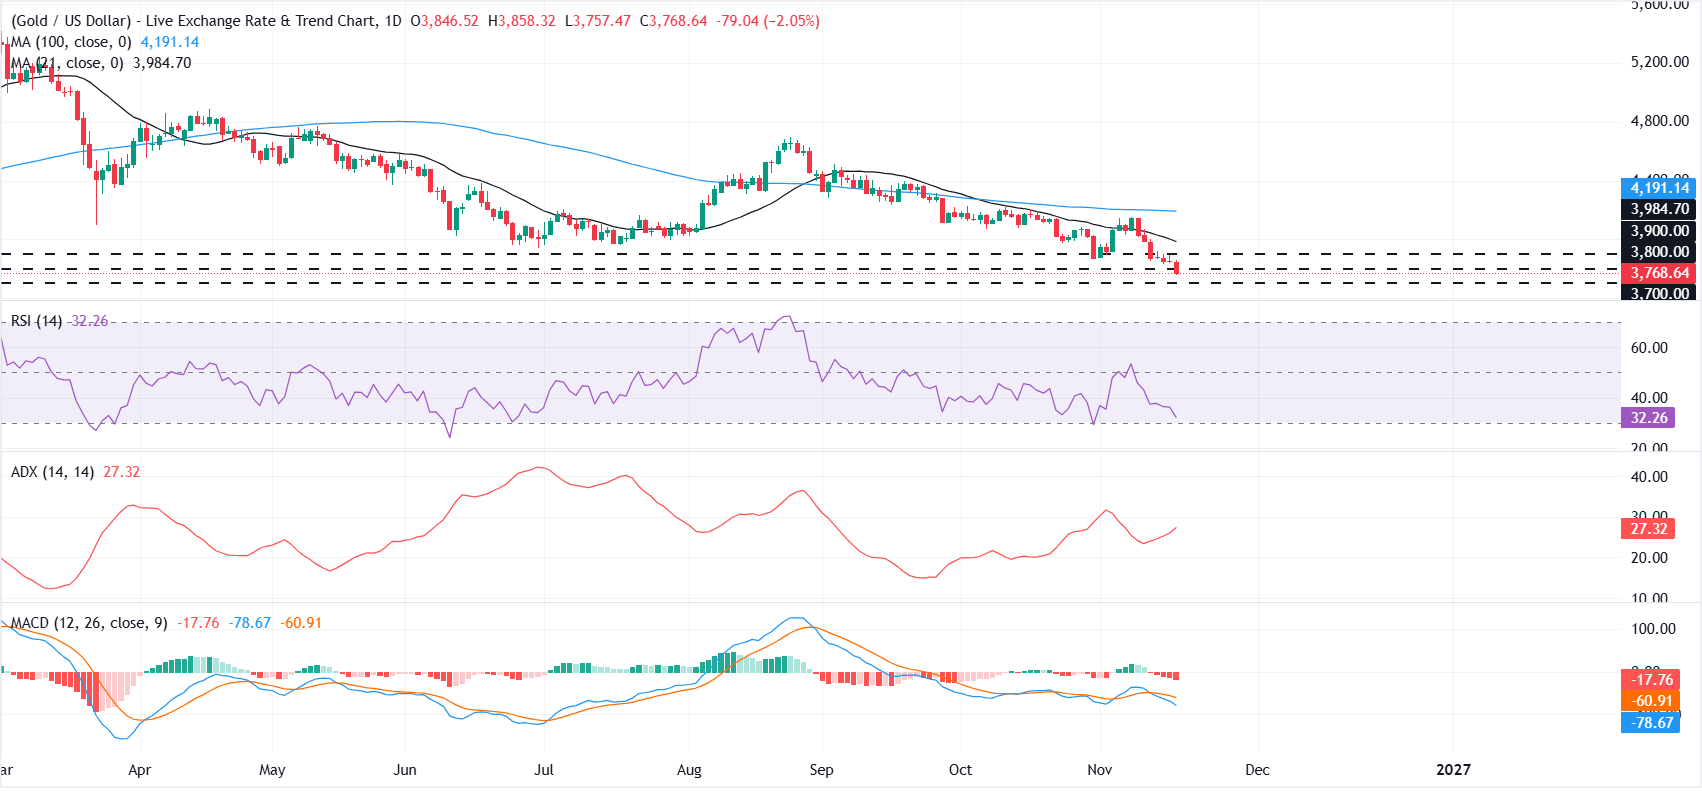
从日线图来看,黄金/美元交投于3,770.78美元,延续跌势,并稳稳位于21日简单移动平均线(SMA)3,984.80美元和100日SMA 4,191.16美元下方,这两条均线共同强化了主导性的看跌倾向。3,800.00美元和3,900.00美元附近的上方阻力位群目前构成初步阻力,而移动平均线收敛发散指标(MACD)读数为-17.62,平均趋向指数(ADX)接近27.32,表明下行趋势正在加强,尽管相对强弱指数(RSI)接近32.35,正逐渐接近超卖区域。
上行方面,初步阻力位于3,800.00美元水平,随后是3,900.00美元,21日SMA 3,984.80美元和100日SMA 4,191.16美元则构成逐步增强的阻力位,多头需要重新收复这些水平,才能缓解即时卖压。下行方面,下一个关键支撑位出现在3,700.00美元附近的水平线;若持续跌破这一底部,可能为进一步看跌延伸打开空间,而守住该水平则可能推动金价向附近阻力区间反弹修正。
(本文的技术分析是在人工智能工具的帮助下撰写的。了解更多。)
推荐文章


