


【百强透视】治脱发长期安全性试验完成 !开拓药业(09939.HK)股价走强
11月3日,开拓药业-B(09939.HK)股价显著拉升,截至发稿,涨幅为4.37%,报1.31港元/股。
消息面上,公司刊发自愿公告,其自主研发、潜在同类首创的KX-826酊1.0%治疗雄激素性脱发的长期安全性临床试验已完成受试者全部随访,结果显示良好的安全性。
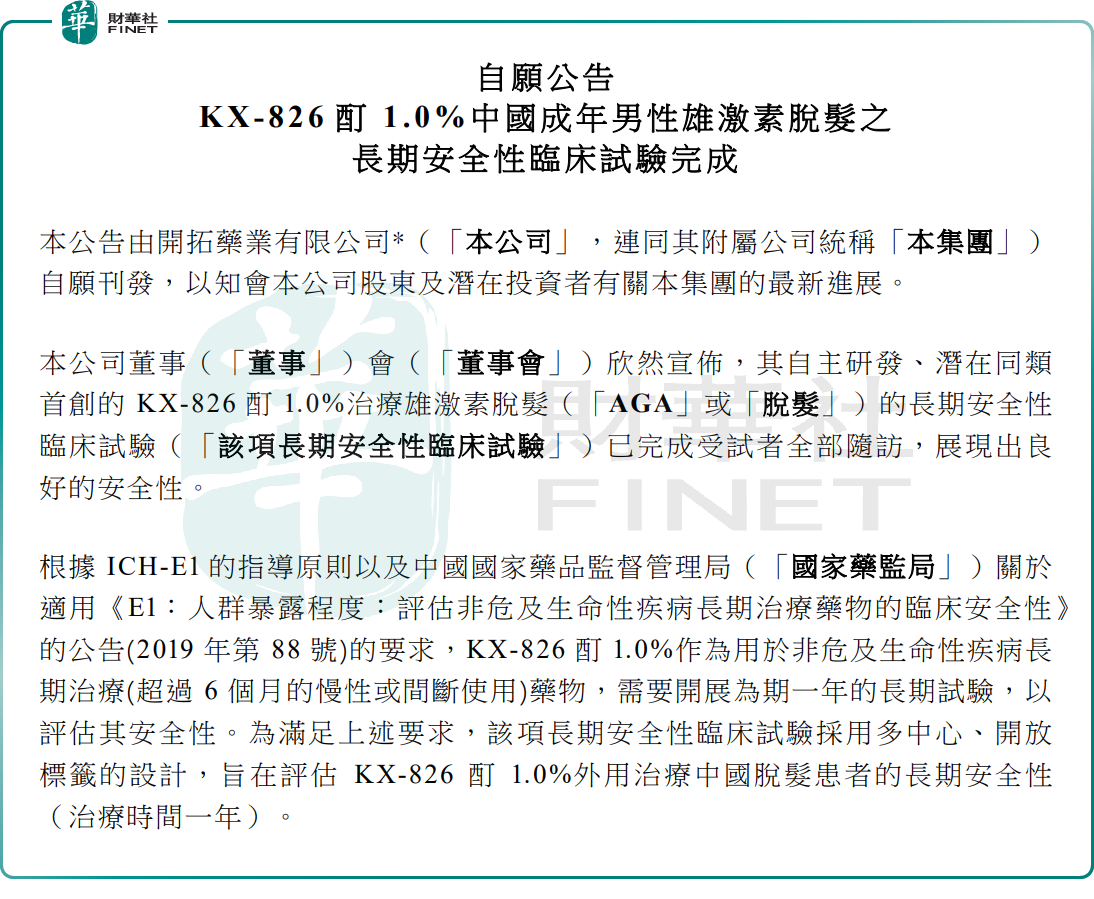
该试验为期一年,在全国12家临床研究中心开展,由北京大学人民医院张建中教授和周城教授担任主要研究者,主要终点为治疗期间出现的不良事件(TEAE)发生情况。结果显示KX-826酊1.0%长期用药安全性良好。作为新药上市申请(NDA)的必要试验,其结果将与2026年3月公布的III期临床试验积极结果一并纳入NDA主要申报材料,近期将提交至国家药监局。
需要厘清的是,本次落地的催化是申报材料筹备完成,并非药品获批。从提交申请、获受理,到后续技术审评、现场核查与最终审批,流程环节较多,周期通常按年计算。截至目前,公司尚未披露确切递交时间,也没有给出审评时间指引。
雄激素性脱发在国内患者群体庞大,属于高发常见病。当前主流方案中,外用以米诺地尔为主,普遍存在起效偏慢、患者依从性偏弱的问题;口服常用非那雄胺,有性功能相关不良反应风险,同时不适用于女性患者。KX-826属于外用雄激素受体拮抗剂,机制上规避了全身药物暴露风险。若顺利获批,产品定位更偏向米诺地尔之外的全新外用选项,而非口服药替代方案。这也意味着,它的商业天花板,核心取决于定价策略与用药疗程,而非单纯看患者基数。
基本面层面,开拓药业为未盈利生物科技公司,更关键的是流动性:截至发稿成交额仅约116万港元,日内振幅约13.5%。以这样的成交厚度,少量资金即可推动价格大幅波动,价格发现功能有限。
这也意味着,当前股价虽然高于1港元,不构成通常意义上的细价股,但流动性水平、波动特征和细价股相近,投资者不能仅凭股价,低估交易层面风险。这类标的单日行情异动,更多是筹码博弈驱动,不等同于基本面发生实质重估。
商业化层面同样存在现实约束。开拓药业当前市值约6.5亿港元,若药品获批后自建皮肤科销售团队,前期投入高、回报周期长,压力不小;和具备成熟皮肤科渠道的企业合作推广,会是更务实的选择。现阶段,开拓药业暂未公布KX-826的商业化合作计划,也没有披露获批后的产能规划。
本轮短线利好已经兑现,后续观察主线落在NDA正式提交及受理进度,以及公司能否同步拿出清晰的商业化方案、资金规划。对开拓药业而言,短期股价更多受事件催化和筹码结构影响,中长期价值,最终还是要看这款脱发新药的持续落地进展。
另值得一提的是,港股100强评选活动自2012年举办以来,持续关注企业基本面、资本市场表现、治理质量、创新能力与社会价值,为观察港股公司提供了一套相对稳定的参照坐标。第十三届港股100强评选活动已正式启动,将于2026年11月26日在香港会展中心举行颁奖盛典,评选结果将由主办方依据既定标准产生。更多评选信息及报名方式,请关注港股100强官方网站。
推荐文章


