


【IPO前哨】股东背景含国资委、茅台系基金,先通医药闯关“18A”
10月28日,北京先通国际医药科技股份有限公司(以下简称“先通医药”)通过港交所“18A”规则递交了聆讯后资料集。
这并非其首次冲刺资本市场,公司曾于2025年6月首次港股递表,但因招股书失效而搁浅。更早之前,先通医药曾于2016年8月19日在新三板挂牌(证券代码:838851),后于2018年4月自愿摘牌,彼时公司给出的理由是业务聚焦放射性药物,需要更灵活的融资与决策空间。
作为一家典型的“18A”生物科技公司,先通医药身上有着鲜明的标签:赛道前沿(放射性药物)、管线丰富且临近商业化,但同时深陷巨额亏损泥潭,高度依赖外部融资“输血”。
全产业链的放射性药物玩家
先通医药成立于2005年,致力于开发及商业化具有可观市场潜力的诊断及治疗放射性药物。全球放射性药物主要应用于在神经、心血管、肿瘤三大疾病领域,先通医药已实现全面布局,并拥有多款精准诊断和靶向治疗放射性药物研发管线。
公司的核心卖点在于其“端到端”的全产业链能力,这在放射性药物领域是稀缺的护城河。
研发端,公司已建立包含13项资产的管线,聚焦肿瘤学、神经退行性疾病及心血管疾病三大领域。其中5项由公司自主发现及研发,3项由公司自主开发。
其中,XTR008(治疗神经内分泌肿瘤的放射性配体)是重中之重,预计2026年12月获批,有望成为国内首个靶向SSTR的治疗性放射性配体;XTR004(PET-MPI示踪剂)为国内首个且唯一在研品种,已处于III期临床;XTR005(阿尔茨海默病诊断PET示踪剂)已于2025年开始商业化销售,为当前贡献收入的主力。此外,XTR012(前列腺癌骨转移治疗)预计2026年11月获批,XTR003、XTR006等管线也处于临床中后期。
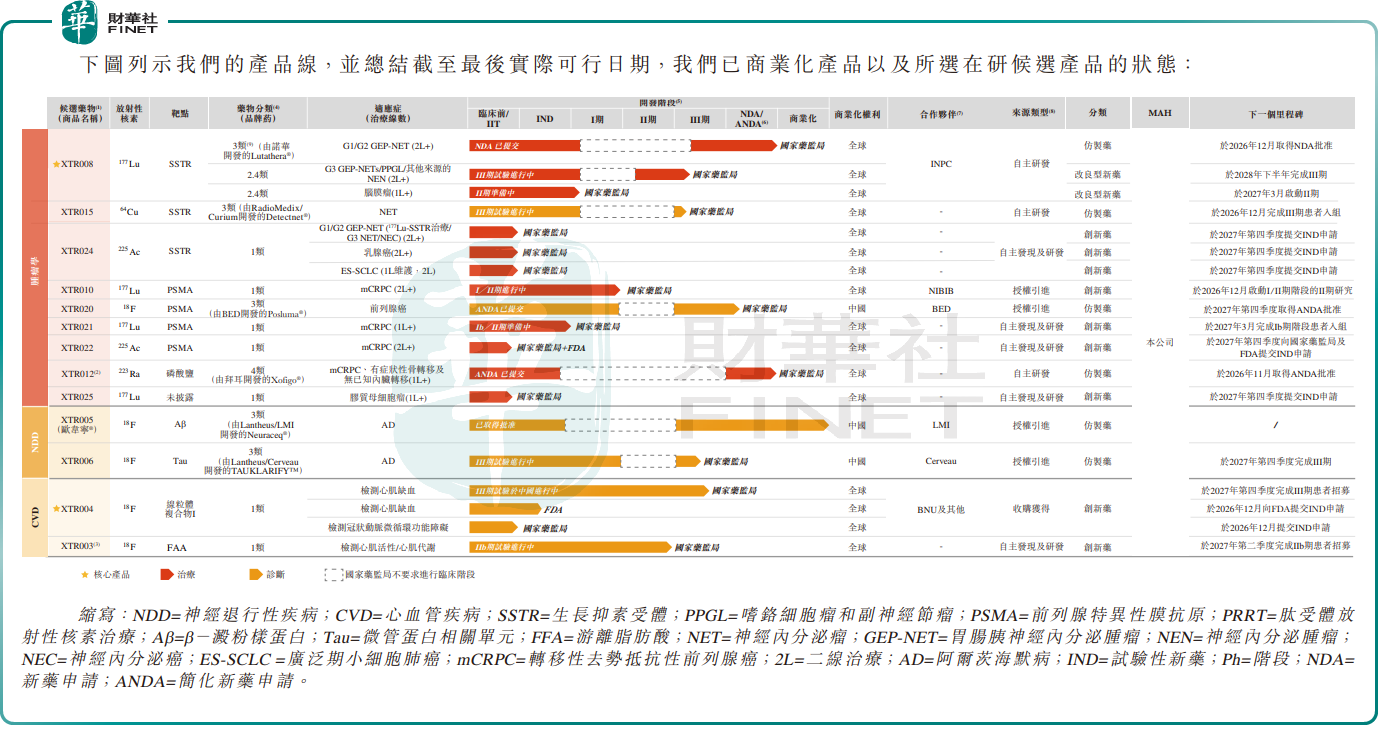
生产端,先通医药拥有无锡、中山、绵阳三个生产基地,配备回旋加速器,具备放射性核素自主生产能力,并建立了21条商业化生产线(其中4条已通过GMP合规检查)。这在解决放射性药物半衰期短、物流难痛点上构建了实质壁垒。
商业化端,公司已组建215人的销售团队,覆盖国内268家医院及医疗公司,正逐步搭建放射性药物的学术推广网络。
全产业链布局吸引了众多知名机构入局。招股书显示,先通医药股东阵容豪华,包括背靠北京国资委的医药基金和同辐基金、贵州茅台旗下的茅台金石基金、国务院国资委控制的国调基金二期和通用技术创投,以及清华系背景的荷塘创投等。
不过,公司股权相对分散,公司创始人、执行董事、董事会主席徐新盛及薛飞等组成的一致行动人合计持股约27.03%,无控股股东。这种结构一方面降低了单一实控人风险,使治理相对市场化;另一方面,也可能在重大战略决策上引发控制权不稳定的隐忧。
收入猛增,亏损扩大,赎回负债致“资不抵债”
从财务数据看,先通医药正处于典型的“商业化初期、高投入研发”阶段。
收入端表现亮眼,从2024年的4406.4万元(人民币,下同)猛增至2025年的9921万元,2026年上半年更是达到6125.4万元。但毛利端承压,2024年、2025年毛利率分别为7.7%和15.1%,2026年上半年同比下滑3.2个百分点至29.4%,波动较大。这主要因为早期收入依赖低毛利的CRO/CDMO服务,且XTR005商业化初期产能爬坡成本较高。
亏损端更为触目惊心,2024年净亏损1.56亿元,2025年扩大至6.18亿元,2026年上半年已达5.34亿元。然而,巨额亏损并非全因研发。以2025年为例,研发开支为2.38亿元,而当年“权益股份赎回负债的公允价值变动”造成的亏损高达2.5亿元,2026年上半年该项亏损更达3.1亿元。
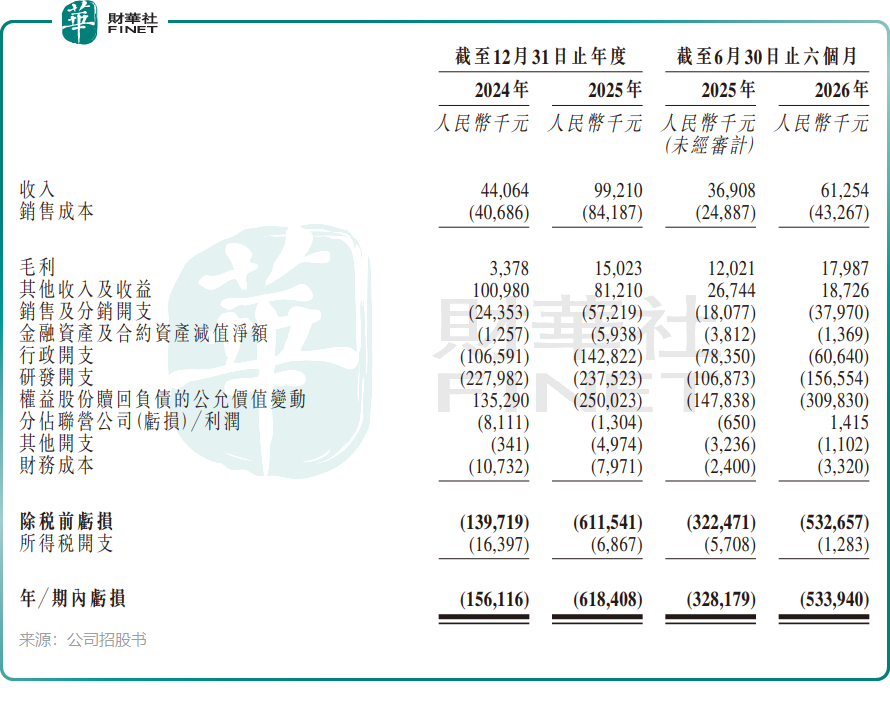
这是典型的IPO前投资者(优先股)公允价值重估导致的账面亏损,并非实际经营现金流恶化。一旦完成上市,优先股转为普通股,该负债将终止确认,这部分账面亏损将不复存在。
资产负债端,截至2026年6月30日,公司总资产18.36亿元,总负债41.42亿元,净资产为-23.06亿元,已资不抵债。但这主要是由于高达38.04亿元的“权益股份赎回负债”计入流动负债所致。剔除该特殊科目,公司实际负债率可控。
流动性方面,公司目前尚算安全。截至2026年6月30日,账面现金及等价物3.42亿元,定期存款5.14亿元,按公允价值计量的金融资产1.04亿元,加上本次IPO募资,短期资金链断裂风险较低。不过,2026年上半年经营性现金流净流出2.28亿元,随着XTR008等核心产品临近获批,商业化投入将进一步加大,公司仍需持续的外部融资支持。
结语
先通医药是一家拥有稀缺全产业链能力、豪华国资与产业资本背书的放射性药物领军者。其核心逻辑在于XTR008和XTR012等产品的获批放量,有望在未来两三年内实现收入结构的根本性转变。
然而,资不抵债的资产负债表、持续的经营性现金流出以及无控股股东的股权结构,也是投资者必须直面的现实。在“18A”的残酷赛道上,能否用产品商业化填补巨大的资金缺口,将是其上市后最大的考验。
推荐文章


