


【百强透视】Q3业绩飘红,芯碁微装(09630.HK)却大跌超8%
10月29日截至发稿,芯碁微装(09630.HK)H股股价大跌8.32%,A股芯碁微装(688630.SH)跌幅为7.13%。
公司为A+H上市的国产直写光刻装备龙头,10月28日盘后披露2026年三季报。财报数据显示,2026年前三季度公司实现营业收入17.81亿元人民币,同比增长90.84%;归母净利润4.61亿元,同比增长131.98%;扣非净利润4.55亿元,同比增长135.93%。
单看第三季度,营收6.76亿元,同比增长142.13%;归母净利润1.80亿元,同比大增216.66%,扣非净利润1.77亿元,同比增212.29%,营收、盈利双双刷新单季历史新高。
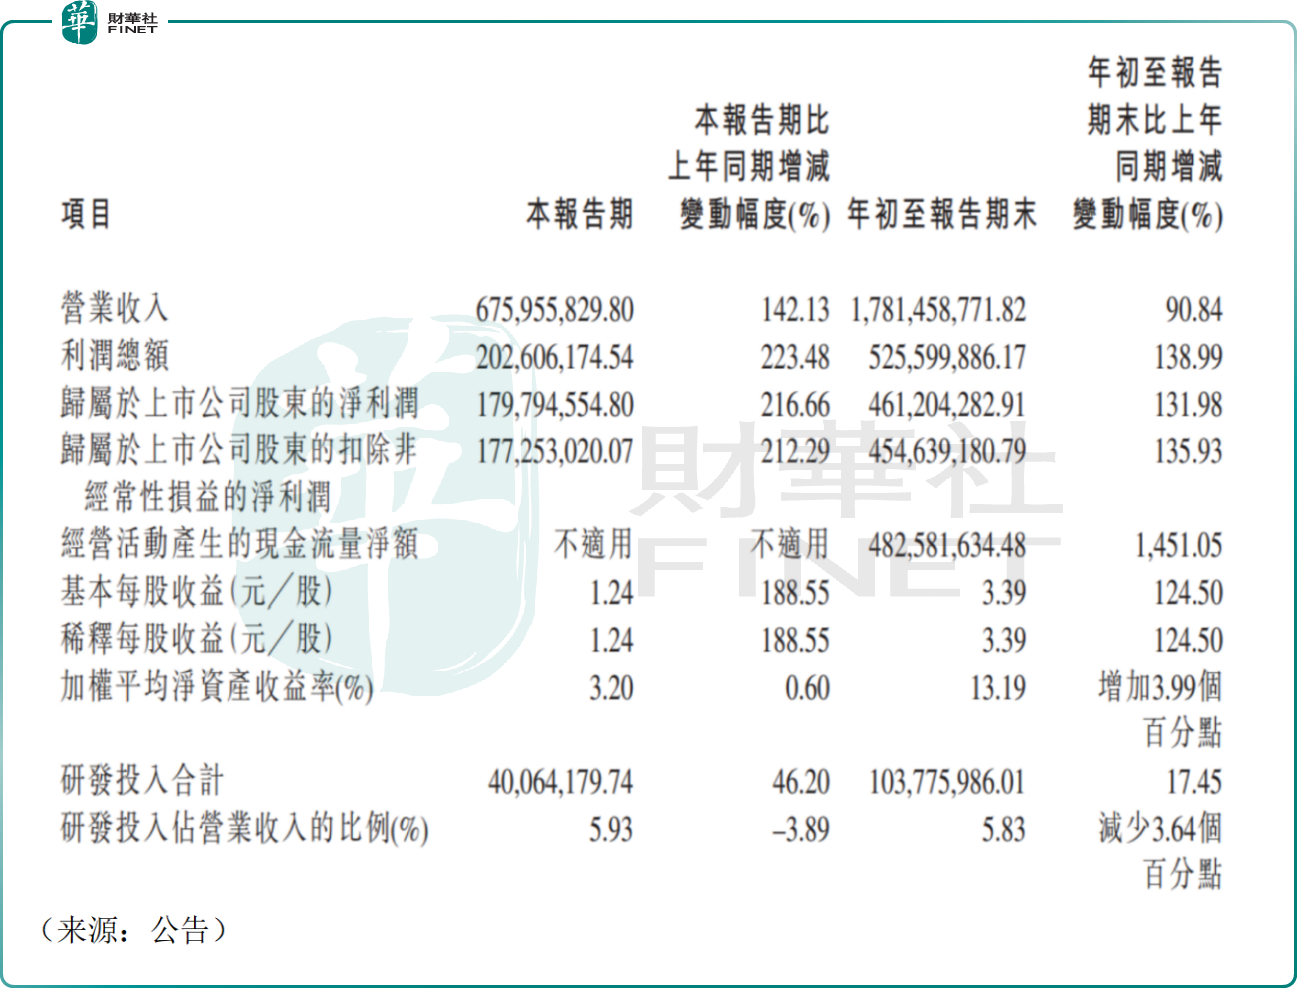
公司表示业绩增长主要源于市场拓展持续推进、产品竞争力提升,设备销量显著增长;规模效应叠加回款改善,前三季度经营活动现金流净额达4.83亿元,盈利质量同步改善。
业务层面,芯碁微装是全球PCB直接成像设备龙头,PCB-LDI设备市占率位居全球首位,打破海外厂商长期垄断,产品深度受益AI高阶服务器板、高速交换板的升级浪潮。同时公司稳步推进第二增长曲线,在IC载板、先进封装、掩膜版直写光刻领域持续突破,先进封装设备已通过头部平台验证,卡位ABF载板、CoWoS先进封装扩产周期,公司是国内少数可覆盖多泛半导体场景的直写光刻设备厂商,全球头部PCB企业大多为其合作客户。
虽然业绩不俗,但芯碁微装港股目前动态市盈率高达40倍,在当前资本市场对AI产业链高度谨慎的背景下,资金仍选择落袋为安,不少个股纷纷走弱,芯碁微装亦不例外。
展望后市,有机构指出,AI算力基建持续投入,高阶PCB、IC载板资本开支景气延续,高端LDI设备量价齐升,公司订单能见度较高,公司中长期成长空间值得关注。
而部分谨慎的机构则认为,PCB设备赛道海外老牌厂商竞争加剧,若下游PCB厂扩产节奏放缓,将直接影响设备交付与订单;公司先进封装设备尚处于导入早期,放量进度不及预期风险较高;设备制造原材料成本波动、产能爬坡不及预期,以及半导体行业周期性下行,均会压制公司的估值水平。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。芯碁微装作为国产光刻装备标杆企业,在PCB直写光刻赛道实现全球领跑,泛半导体先进封装设备持续突破,技术创新能力、营收增速与全球化客户布局突出,具备冲击第十三届港股100强的基础条件;硬核装备自主化能力、长期研发投入是评选中衡量硬科技企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


