


汇丰的“好业绩”为什么不够好?
2026年10月27日中午,汇丰控股(00005.HK)公布了2026年第3季业绩。
季度数据并不难看:列账税前利润96亿美元,同比增长32%;税后利润76亿美元,同比增长38%;不计商誉、其他无形资产减值及其他一次性项目的季度净利润为73.91亿美元,同比增长11.31%;年化平均有形股本回报率(RoTE)17.7%,剔除须予注意项目后为18.2%,较上年同期提升1.6个百分点。
董事会宣派第三次股息每股0.10美元,今年以来宣派股息每股0.30美元,若加上2025年第4季股息0.45美元,截至2026年9月末止12个月每股股息或合共有0.75美元。完成上一轮10亿美元回购后,汇控再启动最多10亿美元回购,预计在全年业绩公布前完成。
但市场似乎不看好其季度业绩,午后开盘后,汇控股价直线跳水,一度跌超6%至132.60港元,创6月中旬以来新低,收市跌5.56%,报134.30港元,总市值约2.30万亿港元。
一边是两位数利润增长、持续回购派息,一边是股价大幅走弱,为何会有这样的落差?
汇控的这份成绩单,成色如何?
汇控的第3季列账收入为186.20亿美元,同比增长4.68%,主要受银行业务的净利息收入增长推动,期内的净利息收益为93.07亿美元,同比增长6.04%,占其总收入的49.98%,明显低于美资商业银行,如摩根大通(JPM.US)、美国银行(BAC.US)、富国银行(WFC.US)等期内的净利息收入占比都在50%以上,花旗集团(C.US)甚至达到71.22%。
我们留意到,2026年第3季度美资银行的业绩增长,除了利差扩大推动净利息收入外,其费用收入的增长也是非常重要的驱动因素,以摩根大通为例,第3季收入同比增长8.07%,至501.72亿美元,其中净利息收入同比增长12.81%,至270.36亿美元,而投资银行业务则实现了13.32%的增幅,资产管理收入、佣金收入等都实现了比净利息收入高得多的增长。但是汇控的季度费用收入增长仅1.74%,占了总收入的19.16%,非利息收入主要来自公允值变动、出售收益、保险财务收益等受资产公允值波动影响较大的项目,而非可持续性的金融服务收入。
推动汇控第3季账面利润强劲增长45.50%的一个重要原因是列账营业支出于第3季按年下降12%,至88亿美元,其中包含14亿美元须予注意项目的有利影响——上年同期14亿美元法律准备金不再重现。剔除一次性项目后,其基准营业支出实际增加了1亿美元、增幅1.4%,科技计划开支与投资增加、通胀效应和绩效薪酬上升,部分抵消了其简化架构节省的成本。预期信贷损失8亿美元,同比减少2亿美元、降幅17%,主要来自香港商业地产相关第三级拨备减少1亿美元,以及英国、墨西哥国际财富管理业务拨备下降。
英国跑赢香港,香港商用地产仍需计提
分区域看,其英国业务的第3季盈利改善节奏快于香港。
香港业务:季度收入40.96亿美元,同比增长5.76%;税前利润25.65亿美元,同比增长8.18%;分部税前利润率62.62%,较上年同期的61.22%提升1.40个百分点。收入增长主要由银行业务净利息收益同比增长7.51%带动。香港仍是汇控利润率最高的分部,财富管理、商业银行和资金业务底盘稳定;但商业地产敞口的风险尚未完全出清——第3季相关第三级拨备虽较上年减少,香港商业地产领域仍在计提减值。
英国业务:按集团管理口径,其英国分部的季度收入34.19亿美元,同比增长6.31%;税前利润18.42亿美元,同比增长19.22%;分部税前利润率53.88%,较上年同期的48.04%大幅提升5.84个百分点。
过去多年市场给汇丰定价,叙事核心一直是“重返亚洲”,香港贡献了集团最厚的利润率和最核心的财富客户;而第3季英国业务在收入、利润增速和利润率改善幅度上同时跑赢香港。这背后既有英国利率高位维持、本地信贷需求回暖的周期因素,或也反映其在欧洲本土业务的成本收缩见到成效。但英国业务同时背负伦敦总部监管、潜在银行税加重的政策不确定性,短期盈利改善能否转化为持续的估值溢价,仍要等待10月28日英国预算案落地。
其余分部层面,企业及机构理财业务受客户活动增加带动,批发交易银行、债务及股票市场业务费用与其他收益上升;财富管理业务旗下投资产品分销、私人银行业务费用同步增长。但这部分增量被企业中心估值损失、上年同期保险业务一次性有利影响不再重现所抵消。
资本与回报:10亿美元回购落地,再推10亿美元
资本充足率方面,汇控的CET1普通股一级资本比率为13.9%,较2026年6月末减少0.2个百分点,反映风险加权资产增加、债务工具公允价值下跌及中期业绩公布的股份回购影响;减幅部分被监管规定利润(扣除股息)抵消。
汇控仍维持14%—14.5%的中期CET1目标区间,并预计巴塞尔协定3.1最终版本在2027年1月1日带来约40-50个基点的CET1有利影响。
股东回报上,董事会宣派第三次股息每股0.10美元;9月28日已完成在中期业绩时宣布的10亿美元股份回购,同时拟再启动最多10亿美元回购,预计在全年业绩公布前完成。汇控维持2026—2028年股息派付比率目标基准50%(按剔除重大须予注意项目后的每股盈利计算);2026年银行业务净利息收益预计不少于460亿美元,全年目标基准营业支出同比增幅维持约1%,预期信贷损失准备占客户贷款总额平均值约45个基点。
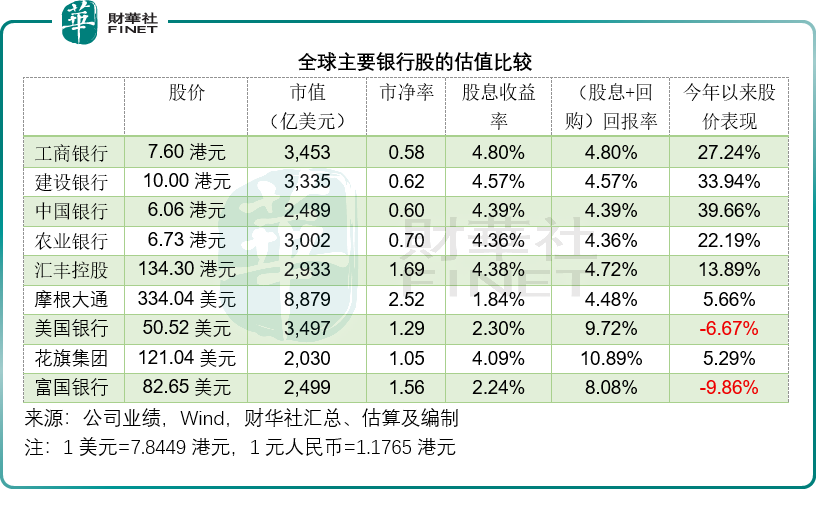
把美资银行、汇控与中资大行工商银行(01398.HK)、建设银行(00939.HK)、中国银行(03988.HK)和农业银行(01288.HK)放在同一把“股东回报”标尺上,或呈现较大分歧:美资银行的分红比例相对较低,但是结合大规模回购注销,整体回馈股东、抬升每股盈利的力度要大于汇控和中资大行;汇控50%派息率与10亿美元量级回购额度,虽然也较为丰厚,但回购规模仍远小于美资同行,但相较完全不实施回购注销的中资大行,仍多了一层每股价值增厚的工具;中资大行的逻辑是“利润留存补充资本+稳定分红回报”,对追求稳定现金流的长线资金而言,4.4%—4.85%的股息率本身构成配置理由。
估值分层:中资银行为什么仍破净
今年以来的港股盘面,形成了耐人寻味的估值分层。国有四大行今年涨幅在22%—40%之间,市净率(PB)却仍在0.58—0.70倍区间,全面破净;汇控的市净率约1.69倍,与美资行市净率在1.05—2.52倍之间较为贴合,但仍远高于内银四大行。
国有银行今年以来AH股价涨了不少,但估值天花板依旧压得很低,原因或包括:
业务竞争力与收入结构。中资大行的收入仍以存贷利差和传统对公业务为主,NIM持续收窄,中间业务、财富管理手续费和全球化收入占比有限;即便中国银行境外税前利润贡献约27%,整体业务半径仍以本土信贷周期为主。美资大行依托全球化投行业务、交易业务、财富管理和信用卡生态,收入结构更多元,市场愿意为其跨周期盈利能力付费。汇丰介于两者之间:亚洲财富管理、环球清算结算和国际网络是其差异化壁垒,但投行业务与资本市场弹性弱于摩根大通等美国巨头,欧洲业务又受总部政策约束。
增长表现与盈利能力。2026年上半年,欧美主要银行整体或有双位数增速,高于国内上市银行的普遍单位数增速;第3季业绩中,摩根大通的股本回报率(ROE)达17%、有形资产回报率(ROTCE)更达20%;汇控也有16%,ROTCE达18%。中资银行利润增速相对平缓、资产质量受地产敞口和地方债周期约束,市场短期内应不会给成长溢价,只在无风险利率下行时给予股息定价。
股东回报方式。美资银行分红与回购注销并行回馈股东,直接增厚每股价值;汇控维持50%派息率并叠加回购;中资银行只分红、不回购注销,资本主要用于补充核心一级资本和支持信贷扩张。对机构投资者而言,回购注销是最直接的每股价值释放,内银缺少这一层工具,估值自然需要更深的股息率来补偿。
后市前景:欧美利率高位、地缘贸易困局下,银行股怎么走
美资银行:盈利周期尚在,估值溢价已高。美国劳动力市场和居民消费仍具韧性,信用卡贷款利率与余额支撑净利息收入;得益于大型并购与融资活动(尤其年底Anthropic上市、包括SpaceX等在内的大型融资活动),投行与交易费用或有望得到支撑。风险在于长端利率若继续高位运行,商业地产贷款和信用卡坏账周期可能在2027年显形。当前美资银行的估值或已较充分反映盈利优势,需留意AI基建项目融资的相关消息,以及长端利率以及美联储货币政策走向。
汇控:盈利修复延续,估值弹性或受三重约束。上行因素包括:亚洲存款持续流入、财富管理活动回暖、英国业务利润率修复、20亿美元年化简化节省在2026年底前落地,以及巴塞尔3.1模型调整带来的40—50个基点CET1利好。下行压力同样明确:10月28日英国预算案若加重银行税或开征暴利税,将直接侵蚀英国分部利润;香港商用地产拨备是否进一步恶化,关系到资产质量叙事;欧美长债高位、地缘贸易紧张影响亚洲财富客户风险偏好,企业中心估值损失可能反复出现。
中资银行:股息安全垫厚实,估值重估缓慢。国内无风险利率维持低位,10年期国债收益率约1.64%,四大行4.4%—4.85%的股息率对险资、汇金等长线资金仍有配置吸引力;中期分红比例维持,股东回报稳定性较强。压制内银估值的因素或包括净利息收益率(NIM)尤其利差与收息资产规模收窄、地产与地方融资平台资产质量出清尚未完成、利润增速平缓,且缺少回购工具推动每股价值释放。
地缘与贸易困局是三阵营共同的外部变量:美国关税、跨境资本流动管制、合规成本上升,会直接影响银行们的跨境清算、贸易融资和财富管理业务;长端美债收益率居高不下,同时压制两类资产——利率敏感型国际银行的估值,以及长久期债券组合的公允价值;内银与美资、汇丰之间的估值差,短期内很难靠基本面收敛。
结语
汇丰绩后遭遇股价重挫,本质是周期红利褪去之后,市场开始重新审视盈利质量、收入结构与长期成长空间。短期来看,汇丰扎实的分红与回购组合,构筑了清晰的类债现金流属性,并不弱于中资国有大行;但英国监管约束、欧美长债高位波动、跨境合规成本抬升,又持续压制估值上限,或使得其估值受压。
在全球银行业盈利周期错位、估值结构持续分化的背景下,读懂一家上市银行的股东回报、区域布局与风险敞口,需要比单一季度利润表更宽的坐标系。第13届港股100强评选现已开启,聚焦在港上市优秀企业的经营质地、资本回报与长期价值,为市场观察港股蓝筹提供一份独立、客观的参考样本。
推荐文章


